Cómo ahorrar para la jubilación desde joven: guía y consejos
Descubre cómo preparar tu jubilación desde joven, cuánto ahorrar, qué opciones existen y cómo planificar tu futuro financiero paso a paso.
Pensar en la jubilación cuando todavía quedan muchos años para dejar de trabajar puede parecer prematuro. Al principio de la vida laboral suelen existir otras prioridades, como independizarse, pagar una vivienda, viajar o construir una carrera profesional.
Sin embargo, empezar a planificar el futuro con tiempo permite repartir el esfuerzo económico durante más años y desarrollar hábitos de ahorro sostenibles. No es necesario disponer de grandes cantidades desde el principio: conocer tus opciones y establecer objetivos realistas puede ser un buen punto de partida.
En España, la planificación de la jubilación puede combinar la futura pensión pública con ahorro personal y, si encaja con tus circunstancias, inversiones u otros recursos. La estrategia adecuada dependerá de tus ingresos, gastos, años de cotización, objetivos y tolerancia al riesgo.
¿Por qué conviene empezar a preparar la jubilación desde joven?
La principal ventaja de comenzar pronto es disponer de más tiempo para realizar aportaciones y adaptarlas a los cambios de tu vida.
Si ahorras durante varias décadas, puedes distribuir el esfuerzo entre muchos años. Además, si inviertes en determinados productos, las ganancias que se reinviertan podrían generar nuevas ganancias. Este proceso se conoce como capitalización compuesta, aunque sus resultados no están garantizados.
Por ejemplo, una persona que empieza a ahorrar a los 25 años dispone de un horizonte más largo que otra que comienza a los 45. La segunda todavía puede mejorar su situación, pero quizá necesite realizar aportaciones mayores para alcanzar un objetivo similar.
Esto no significa que debas sacrificar tus necesidades actuales para ahorrar cuanto antes. La idea es encontrar un equilibrio entre tu situación presente y la preparación de tu futuro.
¿Cuánto dinero deberías ahorrar para la jubilación?
No existe una cantidad mensual que sea adecuada para todo el mundo. Depende de tus ingresos, tus gastos, la edad a la que quieras jubilarte, la pensión que puedas recibir y el nivel de vida que desees mantener.
En lugar de empezar por una cifra arbitraria, conviene calcular primero qué ingresos podrías necesitar cuando dejes de trabajar y qué parte podría cubrir la pensión pública.
Puedes consultar el simulador oficial de la pensión de jubilación de la Seguridad Social, que permite obtener una estimación a partir de los datos disponibles y de las hipótesis que introduzcas. El resultado es orientativo: puede cambiar si cambian tu trayectoria laboral, las cotizaciones o la normativa.
Después, compara la estimación con tus gastos futuros previstos. Es posible que algunos gastos disminuyan al jubilarte, mientras que otros, como la vivienda, la energía o determinadas necesidades personales, continúen siendo importantes.
Un ejemplo para calcular el objetivo de ahorro
Imagina que estimas que necesitarás 300 euros adicionales al mes, además de la pensión, para cubrir tus gastos.
Eso equivale a:
- 300 euros al mes.
- 3.600 euros al año.
- 36.000 euros durante diez años, si la cantidad mensual se mantiene constante.
Este último cálculo no incluye inflación, rentabilidad, impuestos ni posibles cambios en los gastos. Sirve únicamente para visualizar la diferencia que quieres cubrir, no para determinar cuánto capital necesitarás exactamente.
Para profundizar en este cálculo, puedes leer nuestra guía sobre cuánto dinero necesitas ahorrar para complementar tu pensión.
Crea una base financiera antes de comprometer tu ahorro a largo plazo
Ahorrar para la jubilación es importante, pero no debería impedirte cubrir los gastos esenciales o afrontar imprevistos.
Antes de destinar cantidades importantes a productos de largo plazo, conviene:
- Conocer tus ingresos netos y tus gastos habituales.
- Evitar que las deudas con intereses elevados consuman una parte excesiva de tus ingresos.
- Crear un fondo para emergencias.
- Separar el dinero que podrías necesitar pronto del destinado a objetivos lejanos.
- Establecer una cantidad de ahorro que puedas mantener sin desequilibrar tu presupuesto.
El dinero destinado a imprevistos cumple una función distinta del ahorro para la jubilación. Si surge un gasto urgente y no dispones de efectivo suficiente, podrías verte obligado a vender inversiones en un momento desfavorable o a recurrir a financiación.
Si necesitas organizar tus ingresos y gastos, puedes utilizar el método 50/30/20 para repartir tu sueldo, adaptando los porcentajes a tus circunstancias.
Automatiza las aportaciones y aumenta el ahorro progresivamente
Una forma práctica de mantener el hábito consiste en programar una transferencia periódica hacia el ahorro después de recibir tus ingresos.
Así, no dependes exclusivamente de lo que quede a final de mes. Puedes comenzar con una cantidad modesta y revisarla cuando cambien tus circunstancias.
Por ejemplo, si consigues reservar 50 euros mensuales durante un año, habrás apartado 600 euros, sin contar intereses ni posibles rendimientos. Si más adelante aumentan tus ingresos, podrías elevar esa aportación sin comprometer los gastos esenciales.
También puedes aprovechar determinadas mejoras económicas, como una subida salarial o la finalización de un gasto recurrente, para reforzar tus objetivos.
No es necesario destinar todos los ingresos extraordinarios a la jubilación. Lo importante es decidir de antemano qué parte quieres ahorrar y evitar aumentar automáticamente todos tus gastos cada vez que cobras más.
Opciones para preparar el ahorro de la jubilación
Existen diferentes productos y estrategias para construir un ahorro a largo plazo. No son equivalentes: varían en fiscalidad, liquidez, costes, riesgos y condiciones de acceso al dinero.
Antes de elegir, compara las características concretas de cada alternativa y asegúrate de entender cómo funciona.
1. Planes de pensiones
Los planes de pensiones son productos diseñados para acumular ahorro destinado, principalmente, a la jubilación. El dinero se invierte de acuerdo con la política del plan y su valor puede subir o bajar según los activos en los que invierta.
En España cuentan con un tratamiento fiscal específico. En determinadas condiciones, las aportaciones pueden reducir la base imponible del IRPF, dentro de los límites legales aplicables. Esto no significa que sean automáticamente la mejor opción para todas las personas.
La tributación de las aportaciones y la de las prestaciones recibidas son cuestiones distintas. Por eso, antes de contratar uno, conviene valorar tanto el posible efecto fiscal como el coste total y la forma en que tributaría el dinero al recuperarlo.
La Agencia Tributaria explica las reducciones por aportaciones a sistemas de previsión social. Los límites pueden variar según el tipo de plan y las circunstancias personales, por lo que es recomendable consultar la normativa correspondiente al ejercicio fiscal aplicable.
Antes de contratar un plan de pensiones, revisa:
- La política de inversión y el nivel de riesgo.
- Las comisiones y los gastos.
- Las condiciones para disponer del dinero.
- La fiscalidad de las aportaciones y del rescate.
- Si el producto encaja con tus objetivos y tu situación económica.
Puedes ampliar la información en nuestro artículo sobre qué son los planes de pensiones y cómo funcionan.
2. Fondos de inversión
Los fondos de inversión reúnen las aportaciones de diferentes personas para invertirlas siguiendo una política determinada. Según el fondo, pueden invertir en renta fija, renta variable, una combinación de activos u otras estrategias.
Pueden ser una alternativa para quienes buscan invertir con un horizonte de varios años, pero el nivel de riesgo depende del fondo concreto. La diversificación tampoco elimina por completo la posibilidad de sufrir pérdidas.
Antes de invertir, consulta el documento de datos fundamentales para el inversor, conocido como DFI, donde se explican aspectos como la estrategia, el riesgo, los costes y el horizonte recomendado.
La CNMV explica qué información contiene el DFI de los fondos de inversión y también ofrece información sobre las principales comisiones de estos productos.
Entre los aspectos que conviene comparar están:
- Los activos en los que invierte el fondo.
- El nivel de riesgo y las posibles pérdidas.
- Los gastos y las comisiones.
- Las condiciones para recuperar el dinero.
- La coherencia entre el plazo recomendado y tu objetivo de jubilación.
Si quieres conocer sus características con más detalle, consulta nuestra guía sobre qué es un fondo de inversión y cómo funciona.
3. Carteras diversificadas a largo plazo
Otra posibilidad es construir una cartera que combine distintos activos financieros, siempre que se comprendan sus riesgos y se adapte a la situación de quien invierte.
La diversificación consiste en distribuir el dinero entre diferentes inversiones para evitar depender únicamente de una empresa, un sector o un tipo de activo. No garantiza beneficios, pero puede reducir la exposición a determinados riesgos específicos.
La proporción entre renta fija, renta variable y otros activos dependerá del plazo disponible, la capacidad económica para soportar pérdidas y la tolerancia personal a las fluctuaciones.
Una persona joven puede disponer de más tiempo hasta la jubilación, pero eso no significa que deba asumir automáticamente un riesgo elevado. También es importante considerar cómo reaccionaría ante una caída del mercado y si necesitaría recuperar el dinero antes de lo previsto.
La CNMV ofrece recomendaciones para tomar decisiones de inversión con conocimiento de sus riesgos. Antes de contratar productos, comprueba también que la entidad que los comercializa esté autorizada cuando corresponda.
Para entender mejor este enfoque, puedes consultar nuestros artículos sobre qué significa invertir a largo plazo y por qué es importante diversificar las inversiones.
4. Ahorro en cuentas y depósitos
No todo el dinero destinado al futuro tiene que invertirse en productos sujetos a las fluctuaciones del mercado.
Las cuentas de ahorro y los depósitos pueden servir para mantener una parte del dinero con un nivel de riesgo y una disponibilidad distintos de los de una inversión. Sus condiciones dependen de cada entidad y producto, por lo que conviene revisar el tipo de interés, las comisiones, los plazos y las restricciones para retirar los fondos.
Sin embargo, el dinero mantenido en efectivo o en productos de baja remuneración también puede perder poder adquisitivo si los precios suben más que los intereses obtenidos.
Por eso, es útil distinguir entre el ahorro que necesitas tener disponible y el dinero que puedes mantener durante más tiempo. No existe una única distribución válida para todo el mundo.
Ten en cuenta la inflación al planificar la jubilación
Uno de los errores al hacer cálculos a largo plazo es pensar que el dinero conservará siempre el mismo poder adquisitivo.
La inflación supone que, con el paso del tiempo, los precios pueden aumentar y una cantidad fija de dinero puede permitir comprar menos bienes y servicios.
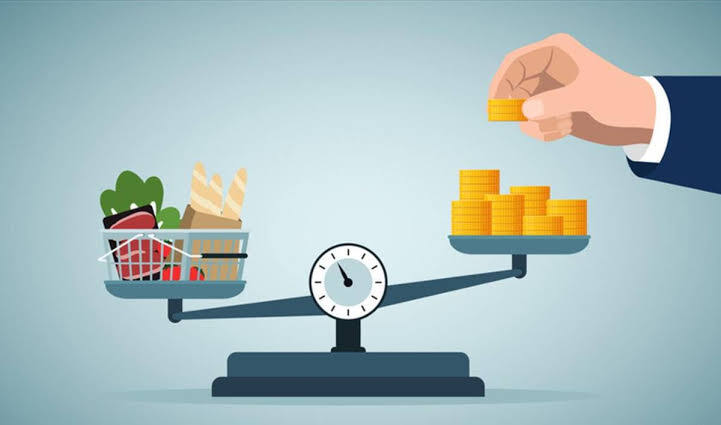
Por ejemplo, si hoy calculas que necesitarías 1.000 euros mensuales para cubrir determinados gastos, dentro de varias décadas podrías necesitar una cantidad nominal superior para pagar una cesta de bienes y servicios similar.
No se puede conocer con certeza cuál será la inflación futura. Por eso, es preferible trabajar con diferentes escenarios en lugar de basar todo el plan en una única previsión.
Puedes consultar la evolución de los precios y actualizar importes históricos con la herramienta del IPC del Instituto Nacional de Estadística (INE). Los datos históricos ayudan a comprender cómo cambian los precios, aunque no permiten predecir exactamente la inflación futura.
Al revisar tus objetivos, distingue entre:
- Euros actuales: el poder adquisitivo de la cantidad que necesitas hoy.
- Euros futuros: la cantidad nominal que podrías necesitar para comprar algo similar dentro de muchos años.
- Rentabilidad real: el rendimiento de una inversión después de tener en cuenta la inflación, antes de considerar otros costes e impuestos si no se especifica lo contrario.
Esta distinción ayuda a evitar que un objetivo de ahorro parezca suficiente únicamente porque la cifra acumulada es elevada.
Aumenta las aportaciones a medida que cambien tus ingresos
No tienes que empezar ahorrando una cantidad grande. Puede ser más razonable comenzar con una cifra asumible y aumentarla de forma gradual.
Una revisión anual permite adaptar el plan a los cambios en tus ingresos, gastos y responsabilidades. Si recibes una subida salarial, por ejemplo, puedes destinar una parte al ahorro sin renunciar por completo a mejorar tu calidad de vida.
También conviene revisar las aportaciones después de acontecimientos importantes, como independizarte, cambiar de empleo, tener nuevas responsabilidades familiares o terminar de pagar una deuda.
La clave es que el ahorro sea sostenible. Una aportación demasiado elevada que tengas que abandonar pocos meses después puede ser menos útil que una cantidad moderada que puedas mantener durante años.
No dependas de una sola fuente de ingresos durante la jubilación
La planificación de la jubilación puede incluir distintos recursos, según las circunstancias de cada persona:
- La pensión pública que corresponda de acuerdo con la normativa y la trayectoria de cotización.
- El ahorro acumulado a lo largo de la vida laboral.
- Los ingresos de inversiones, si las hubiera y generan rendimientos.
- Otros recursos personales, como ingresos procedentes de un patrimonio.
No todos estos elementos estarán disponibles para todas las personas, y ninguno debe darse por garantizado sin revisar sus condiciones.
La pensión pública estimada puede servir como punto de partida para calcular la diferencia entre los ingresos previstos y los gastos que esperas tener. Si existe una diferencia, podrás valorar qué medidas son realistas para tu situación.
Revisa tu estrategia conforme se acerque la jubilación
Un plan elaborado al comienzo de la vida laboral no tiene por qué mantenerse idéntico durante décadas.
A medida que cambien tus circunstancias, puede ser necesario revisar las aportaciones, los objetivos y la distribución de los ahorros. También conviene comprobar si los productos siguen teniendo costes razonables y si mantienen un nivel de riesgo adecuado.
Cuando se acerca la fecha en la que necesitarás el dinero, el plazo de recuperación de posibles pérdidas cobra más importancia. Por eso, algunas personas revisan progresivamente la exposición a activos volátiles, aunque la estrategia adecuada depende de sus circunstancias y no de una regla automática basada únicamente en la edad.
Puedes utilizar el simulador oficial de la Seguridad Social para volver a estimar la pensión cuando dispongas de información actualizada.
Una revisión periódica debería comprobar:
- Si tus ingresos y gastos han cambiado.
- Si mantienes un fondo suficiente para imprevistos.
- Si tus aportaciones son sostenibles.
- Si el riesgo de tus inversiones sigue siendo adecuado.
- Si el objetivo de ahorro continúa siendo realista.
- Si necesitas actualizar las previsiones de inflación y gastos.
Errores que conviene evitar al ahorrar para la jubilación
Preparar la jubilación requiere constancia, pero también evitar decisiones precipitadas.
Posponer siempre el ahorro. Empezar más tarde no impide mejorar la situación, aunque reduce el tiempo disponible para acumular capital.
Ahorrar sin calcular las necesidades futuras. Una cantidad elegida al azar puede no ser suficiente o puede resultar difícil de mantener.
Invertir dinero que podrías necesitar pronto. Si debes recuperar una inversión durante una caída del mercado, podrías asumir pérdidas.
Elegir un producto únicamente por sus ventajas fiscales. La fiscalidad es solo una parte de la decisión. También importan las comisiones, los riesgos, la liquidez y la tributación al recuperar el dinero.
Ignorar los costes. Las comisiones reducen el resultado final y pueden tener un efecto importante cuando se acumulan durante muchos años.
Confiar en rentabilidades garantizadas que no están debidamente respaldadas. Desconfía de promesas de ganancias elevadas sin riesgo y comprueba la información antes de tomar decisiones.
No revisar el plan. Tus circunstancias y las condiciones de los productos pueden cambiar, por lo que conviene comprobar periódicamente si la estrategia continúa siendo adecuada.
¿Qué ocurre si empiezas a ahorrar para la jubilación más tarde?
Empezar tarde no significa que ya no merezca la pena planificar el futuro.
Si tienes 40, 50 años o más y todavía no has acumulado ahorro para la jubilación, puedes comenzar calculando tus ingresos previstos, tus gastos y el tiempo que queda hasta la fecha en la que esperas dejar de trabajar.
Quizá necesites ajustar tus objetivos o realizar aportaciones mayores si tu presupuesto lo permite. También puede ser necesario revisar los gastos previstos y evitar asumir riesgos excesivos para intentar recuperar rápidamente el tiempo perdido.
Lo más importante es tomar decisiones basadas en una evaluación realista de tu situación. Si el objetivo es complejo o tienes dudas sobre fiscalidad, productos financieros o prestaciones públicas, puede ser útil acudir a profesionales cualificados.
Preguntas frecuentes sobre el ahorro para la jubilación
¿A qué edad debería empezar a ahorrar para la jubilación?
No existe una edad obligatoria para comenzar. Empezar cuando tus ingresos y gastos lo permitan puede darte más tiempo para construir el ahorro, pero también puedes mejorar tu planificación si comienzas más adelante.
¿Cuánto dinero debería destinar cada mes?
Depende de tus ingresos, gastos, edad, objetivos y otras fuentes de ingresos previstas. Empieza con una cantidad sostenible, calcula qué diferencia quieres cubrir durante la jubilación y revisa el objetivo periódicamente.
¿Es mejor un plan de pensiones o un fondo de inversión?
No hay una respuesta universal. Los productos tienen diferencias en fiscalidad, disponibilidad del dinero, costes y características. Compara las condiciones concretas y no elijas únicamente por el nombre del producto o por su tratamiento fiscal.
¿La pensión pública será suficiente para mantener mi nivel de vida?
Depende de la pensión que te corresponda y de tus gastos cuando te jubiles. Puedes utilizar el simulador de la Seguridad Social como estimación inicial y compararla con un presupuesto de gastos futuros. La estimación no constituye una garantía del importe que recibirás dentro de varias décadas.
¿Es posible ahorrar para la jubilación con ingresos bajos?
Puede resultar más difícil, especialmente si los gastos esenciales consumen casi todos los ingresos. En ese caso, empieza por conocer tu situación financiera y priorizar las necesidades básicas. No es necesario asumir compromisos de ahorro que te impidan pagar tus gastos esenciales.
¿Debo cambiar mis inversiones al acercarme a la jubilación?
Puede ser razonable revisar el nivel de riesgo cuando se aproxima el momento de utilizar el dinero, pero no existe una regla idéntica para todas las personas. La decisión depende del plazo, los recursos disponibles, la capacidad para soportar pérdidas y las necesidades previstas.
Conclusión: planifica tu jubilación con tiempo y objetivos realistas
Ahorrar para la jubilación desde joven puede darte más tiempo para construir un patrimonio y adaptar tus aportaciones a medida que cambien tus ingresos. Sin embargo, no se trata de acumular dinero sin un objetivo, sino de preparar un plan que tenga en cuenta tus necesidades actuales y futuras.
Empieza calculando los ingresos que podrías recibir de la pensión pública, estima tus gastos cuando dejes de trabajar y determina qué diferencia te gustaría cubrir. Después, establece una aportación sostenible y compara las distintas alternativas teniendo en cuenta los costes, la fiscalidad, el riesgo y la disponibilidad del dinero.
No necesitas tomar todas las decisiones al principio ni mantener la misma estrategia durante toda tu vida laboral. Revisar tus objetivos y ajustar el plan cuando cambien tus circunstancias puede ayudarte a prepararte con mayor conocimiento y realismo.
El mejor punto de partida es comprender tu situación actual y dar pasos que puedas mantener en el tiempo.
Acerca del autor