Descubre qué gastos pueden cambiar durante la jubilación, cómo influye la vivienda en tu presupuesto y cómo calcular cuánto dinero podrías necesitar cada mes.
Cuando pensamos en la jubilación, una de las primeras preguntas que surgen es cuánto dinero necesitaremos para mantener nuestro nivel de vida. Muchas personas utilizan su salario actual como referencia, pero los gastos después de dejar de trabajar no tienen por qué ser los mismos.
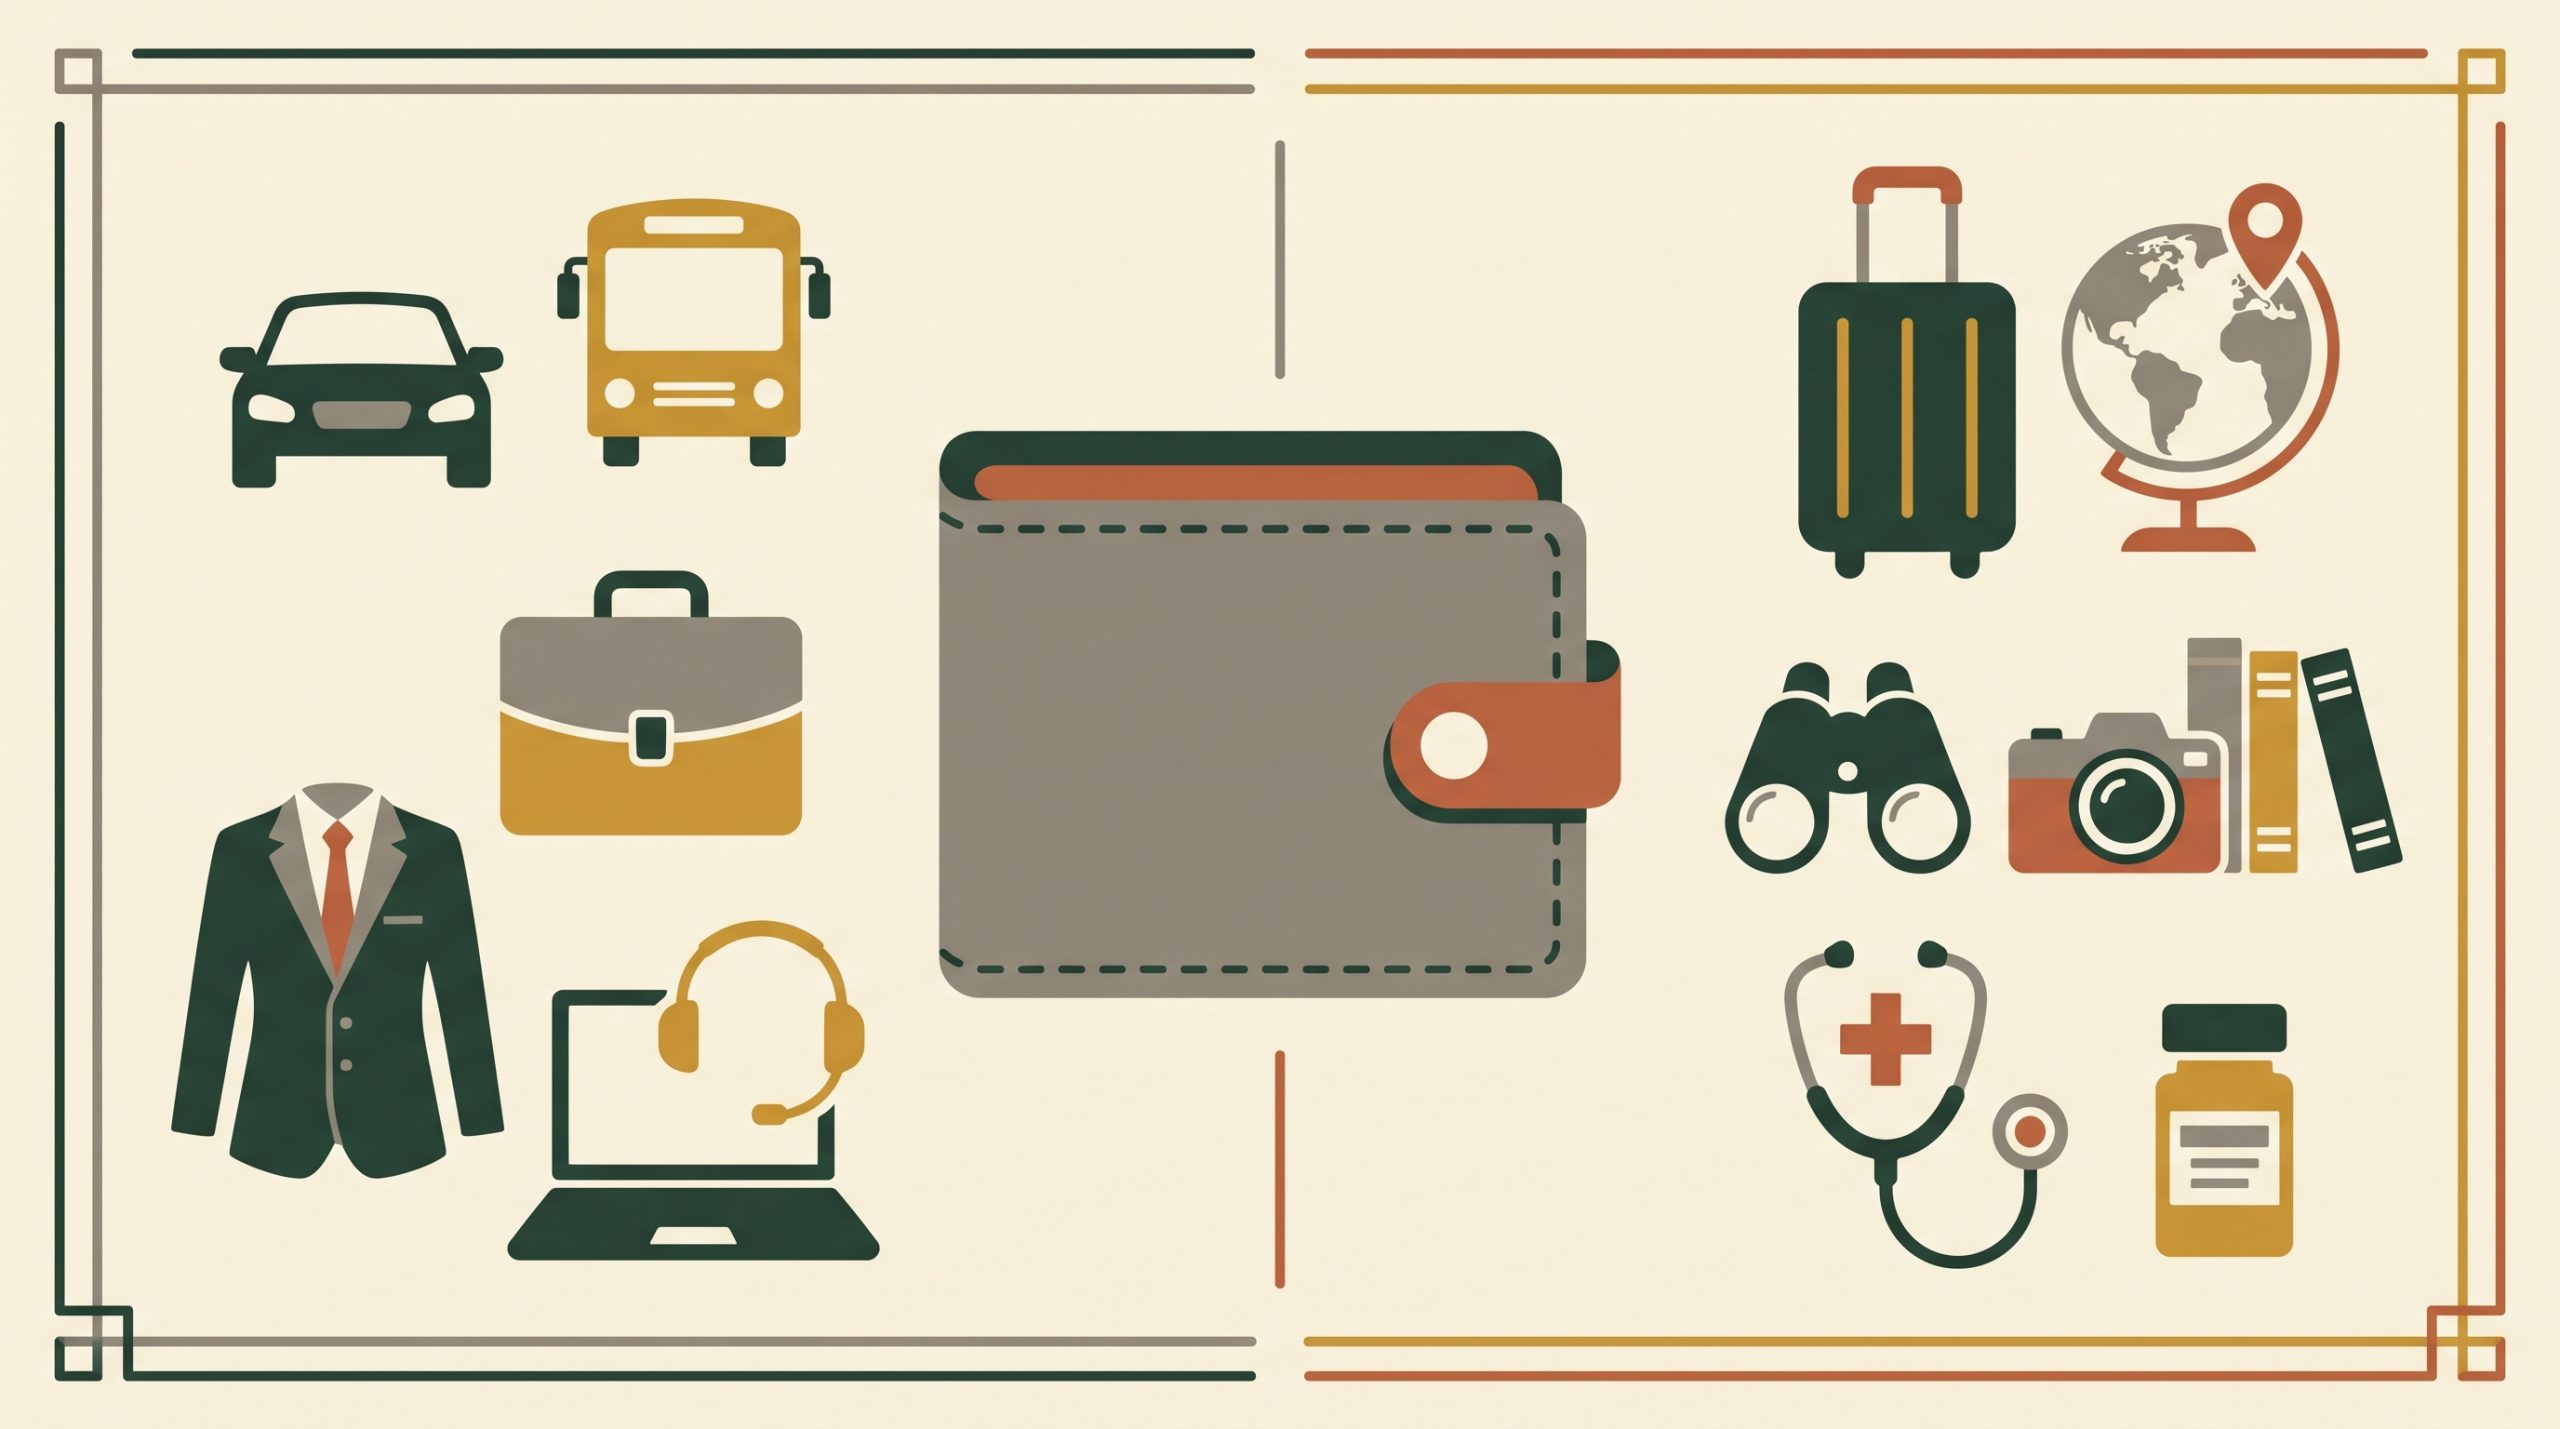
Algunas partidas pueden reducirse, como los desplazamientos al trabajo o las comidas fuera de casa durante la jornada laboral. Otras pueden mantenerse o adquirir más importancia, como los gastos de vivienda, el ocio, los viajes o determinadas necesidades de asistencia.
El resultado depende de las circunstancias personales. No tiene las mismas necesidades quien llega a la jubilación con la hipoteca pagada que quien continúa pagando un alquiler. Tampoco gasta igual una persona que quiere viajar con frecuencia que otra que prefiere llevar una vida más tranquila.
Por eso, para preparar la jubilación, no basta con calcular cuánto dinero recibirás cada mes. También necesitas estimar cómo podría cambiar tu presupuesto y qué gastos tendrás que seguir cubriendo.
Qué gastos pueden disminuir al jubilarte
Al dejar de trabajar, desaparecen algunas obligaciones relacionadas directamente con la actividad profesional. La reducción puede ser pequeña o considerable, según el trabajo que realizabas y tus hábitos anteriores.
Transporte y desplazamientos laborales
Si antes utilizabas el coche a diario para ir al trabajo, es posible que reduzcas el gasto en combustible, aparcamiento y mantenimiento asociado al kilometraje.
Quienes utilizan el transporte público también pueden gastar menos si dejan de realizar desplazamientos diarios.
Sin embargo, no siempre desaparecen estos gastos. Si utilizas el coche para viajar, visitar a familiares o realizar actividades de ocio, parte del ahorro podría compensarse con nuevos desplazamientos.
Para calcular el cambio, revisa cuánto gastas actualmente en transporte durante un mes normal y estima qué parte de ese gasto dejaría de ser necesaria cuando te jubiles.
Comidas fuera de casa y gastos profesionales
Durante la vida laboral, algunas personas compran comida cerca de la oficina, toman café fuera de casa o necesitan ropa específica para su actividad profesional.
Al jubilarse, estos gastos pueden reducirse si cambian las rutinas diarias.
No obstante, cocinar más en casa no siempre significa gastar menos en alimentación. El ahorro dependerá de los hábitos de compra, del número de personas en el hogar y de la frecuencia con la que se coma fuera por ocio.
Gastos relacionados con los hijos
La jubilación puede coincidir con una etapa en la que los hijos ya son económicamente independientes. En ese caso, pueden disminuir algunos gastos relacionados con su manutención o educación.
Pero no conviene darlo por hecho. Algunas familias siguen ayudando económicamente a sus hijos o nietos, y otras afrontan nuevas responsabilidades familiares.
Si ayudas a familiares de manera habitual, incluye esa cantidad en tu presupuesto en lugar de considerarla un gasto excepcional.
La vivienda: uno de los factores que más influye en el presupuesto
La vivienda puede marcar una diferencia importante entre dos presupuestos de jubilación.
Si has terminado de pagar la hipoteca
Dejar de pagar una cuota hipotecaria puede liberar una parte considerable de los ingresos mensuales.
Sin embargo, tener una vivienda en propiedad no significa que no tenga costes. Es necesario seguir contemplando gastos como la comunidad, el seguro del hogar, el impuesto sobre bienes inmuebles (IBI), los suministros y las reparaciones.
Además, conviene reservar dinero para posibles reformas o mejoras de accesibilidad que puedan resultar necesarias con el paso de los años.
Si continúas pagando una hipoteca
Si todavía tienes un préstamo hipotecario pendiente, debes incluir las cuotas previstas en el presupuesto de jubilación.
También es importante comprobar durante cuánto tiempo tendrás que seguir pagándolo y si las condiciones del préstamo podrían cambiar.
Una cuota que resulta asumible durante la vida laboral podría representar una proporción mayor de los ingresos cuando estos cambien.
Si vives de alquiler
El alquiler puede convertirse en uno de los gastos más relevantes durante la jubilación, especialmente si no tienes otra vivienda disponible.
Al preparar el presupuesto, calcula el importe actual y considera que el coste futuro podría variar según las condiciones del contrato y la evolución de los precios.
No des por hecho que el alquiler se mantendrá siempre igual.
La conclusión sobre la vivienda: para estimar cuánto dinero necesitarás, es más útil conocer los gastos concretos que tendrás que afrontar que aplicar un porcentaje general de reducción a tu salario actual.
Alimentación y suministros: gastos que pueden cambiar
Dejar de trabajar puede modificar el tiempo que pasas en casa y la forma en que organizas las comidas.
Es posible que gastes menos en menús de trabajo, pero también que aumente el consumo doméstico de electricidad, agua o calefacción al permanecer más horas en la vivienda.
El resultado dependerá de tus rutinas, del tamaño del hogar, del clima y de la eficiencia energética de la vivienda.
Los precios también influyen. Aunque tus hábitos no cambien, el coste de la cesta de la compra y de los suministros puede evolucionar con el tiempo.
Para hacer una estimación razonable, utiliza tus facturas y gastos actuales como punto de partida. Después, ajusta las cantidades según los cambios que realmente esperas en tu día a día.
Ocio, viajes y actividades personales
La jubilación puede proporcionar más tiempo para dedicarlo a actividades que antes resultaban difíciles de encajar en la agenda laboral.
Algunas personas aprovechan esta etapa para viajar, salir a comer, practicar aficiones o participar en actividades culturales y deportivas.
Si ese es tu plan, conviene reservar una partida específica para el ocio. De lo contrario, puedes calcular correctamente los gastos esenciales y, aun así, quedarte corto para mantener el estilo de vida que deseas.
No todas las personas aumentan su gasto en esta categoría. Algunas prefieren actividades económicas, disfrutan de aficiones que requieren poca inversión o viajan menos que durante su vida laboral.
La clave es presupuestar en función de tus preferencias, no de una idea general de cómo debería ser la jubilación.
Los viajes pueden variar con el tiempo
También es posible que tus prioridades cambien durante la jubilación.
Quizá durante los primeros años quieras hacer más viajes y, posteriormente, prefieras realizar escapadas más cortas o dedicar más tiempo a actividades locales.
Por eso, puede resultar útil elaborar estimaciones diferentes para distintas etapas, en lugar de asumir que gastarás exactamente lo mismo durante toda la jubilación.
Salud, cuidados y seguros
Los gastos relacionados con la salud varían mucho según las circunstancias de cada persona. No es posible predecir con exactitud cuáles serán tus necesidades futuras, pero sí resulta razonable dejar un margen para gastos que no hayas previsto.
En tu presupuesto puedes contemplar, según corresponda, gastos de farmacia, tratamientos, servicios no cubiertos, atención dental, gafas u otros servicios personales.
También puede ser necesario revisar las necesidades de asistencia o apoyo en el hogar si las circunstancias cambian con el tiempo.
En cuanto a los seguros, algunos seguirán siendo necesarios, como el del hogar o el del coche si continúas utilizándolo. Otras pólizas pueden requerir una revisión de sus coberturas, condiciones y coste.
Revisar los contratos periódicamente ayuda a comprobar que las coberturas siguen siendo adecuadas, sin cancelar protecciones importantes únicamente para reducir el gasto mensual.
Mantenimiento de la vivienda y gastos extraordinarios
Una dificultad al preparar el presupuesto de jubilación es que no todos los gastos llegan cada mes.
Una avería importante, la sustitución de un electrodoméstico o una reparación de la vivienda puede suponer un desembolso considerable.
Si solo calculas los recibos mensuales, estos gastos pueden desajustar tu planificación.
Una forma de prepararte es revisar las reparaciones que podrían ser necesarias y reservar una cantidad para mantenimiento e imprevistos. No hay una cifra universal: dependerá del estado de la vivienda, de los bienes que tengas y de tu capacidad económica.
Si vives en una comunidad de propietarios, también conviene tener presente que pueden surgir derramas para obras o reparaciones comunes.
¿Cómo pueden cambiar los gastos durante las distintas etapas de la jubilación?
El presupuesto no tiene por qué mantenerse igual durante veinte o treinta años. Las prioridades pueden cambiar con la edad, la salud, la situación familiar y las actividades que quieras realizar.
Una forma práctica de organizar la planificación es distinguir tres etapas orientativas:
| Etapa | Gastos que conviene revisar |
|---|---|
| Primeros años | Viajes, ocio, transporte y actividades personales |
| Etapa intermedia | Vivienda, suministros, mantenimiento y apoyo familiar |
| Etapas posteriores | Servicios personales, necesidades de asistencia y adaptación de la vivienda, si fueran necesarios |
Esta clasificación no es una predicción de lo que le ocurrirá a todo el mundo. Sirve como lista de aspectos que puedes considerar al preparar distintos escenarios.
Por ejemplo, una persona puede viajar mucho al principio de la jubilación y reducir esa actividad después. Otra puede mantener un estilo de vida estable durante años y necesitar más adelante adaptar su vivienda.
No hace falta acertar exactamente cómo será cada etapa. El objetivo es evitar un presupuesto que solo contemple un único escenario.
Ejemplo práctico: cómo podría cambiar un presupuesto mensual
Imaginemos a una persona que actualmente tiene los siguientes gastos mensuales. Las cantidades son ilustrativas y no representan un presupuesto medio ni una recomendación para todo el mundo.
| Categoría | Antes de jubilarse | Estimación tras jubilarse |
|---|---|---|
| Vivienda | 650 € | 650 € |
| Alimentación y hogar | 350 € | 370 € |
| Transporte y coche | 220 € | 140 € |
| Comidas fuera y gastos laborales | 160 € | 60 € |
| Ocio y viajes | 150 € | 250 € |
| Seguros, salud y gastos personales | 120 € | 150 € |
| Otros gastos y mantenimiento | 150 € | 180 € |
| Total mensual | 1.800 € | 1.800 € |
En este ejemplo, algunos gastos disminuyen, mientras que otros aumentan. El resultado final es el mismo total mensual, pero la distribución del presupuesto cambia.
En una situación real, el total podría ser mayor o menor. Si la persona hubiera terminado de pagar la hipoteca, por ejemplo, el gasto de vivienda podría reducirse. Si siguiera pagando alquiler o tuviera necesidades de asistencia, su presupuesto podría ser diferente.
La utilidad del ejercicio no consiste en predecir una cantidad exacta, sino en identificar qué partidas cambiarán y comprobar si los ingresos previstos podrán cubrirlas.
También conviene repetir el cálculo con un escenario de gastos más altos, especialmente para comprobar cuánto margen quedaría ante una reparación importante o un aumento de los costes de vivienda.
Cómo preparar tu propio presupuesto para la jubilación
Puedes empezar con un método sencillo de cinco pasos.
1. Anota tus gastos actuales.
Revisa tus movimientos bancarios, facturas y pagos habituales. Utiliza varios meses como referencia para no basarte únicamente en un mes excepcional.
2. Clasifica los gastos según cómo podrían cambiar.
Divide las partidas en tres grupos:
- Podrían disminuir: desplazamientos laborales, comidas de trabajo o ropa profesional.
- Probablemente continuarán: alimentación, vivienda, seguros, suministros e impuestos que correspondan.
- Podrían aumentar: ocio, viajes, mantenimiento o determinados servicios personales, según tus planes.
3. Calcula los ingresos que esperas recibir.
No utilices automáticamente tu salario actual como referencia. Comprueba la estimación de tu futura pensión y considera otras fuentes de ingresos que realmente esperes tener.
En España, la Seguridad Social dispone de un simulador de jubilación que permite obtener una estimación de la pensión según los datos personales y laborales disponibles. El resultado es orientativo y depende de las circunstancias y de las reglas aplicables.
4. Compara ingresos y gastos.
Resta los gastos estimados de los ingresos previstos. Si existe una diferencia negativa, podrás estudiar con tiempo qué ajustes serían posibles, qué gastos podrías reducir o qué ahorro adicional necesitarías acumular.
5. Revisa la estimación periódicamente.
Tu situación económica, tus planes y el coste de vida pueden cambiar. Actualiza el presupuesto cuando haya cambios importantes y vuelve a calcularlo antes de tomar decisiones relevantes.
No olvides la inflación y los imprevistos
Un presupuesto elaborado con los precios actuales puede quedarse corto si la jubilación empieza dentro de varios años.
Por ejemplo, si determinados gastos cuestan hoy 1.000 euros al mes, no debes asumir que seguirán costando exactamente esa cantidad en el futuro. La evolución dependerá de la inflación general y de cómo cambien los precios de los productos y servicios que utilizas.
Para objetivos a largo plazo, puedes calcular distintos escenarios de aumento de precios y comprobar cómo afectaría cada uno a tus necesidades de ingresos.
También conviene mantener margen para imprevistos. Una reparación, una ayuda familiar o un gasto personal inesperado pueden alterar el presupuesto de un mes.
No es necesario prever todas las situaciones posibles, pero sí evitar una planificación que solo funcione si todos los gastos se mantienen exactamente como esperabas.
Conclusión: cuánto necesitarás dependerá de tus gastos reales
Los gastos durante la jubilación no tienen por qué ser simplemente una versión reducida de los que tienes mientras trabajas.
Algunas partidas, como los desplazamientos laborales o ciertas comidas fuera de casa, pueden disminuir. Otras, como la vivienda, los suministros y los seguros, pueden mantenerse. El ocio, los viajes, el mantenimiento del hogar y los servicios personales pueden cambiar según tus preferencias y circunstancias.
La vivienda merece especial atención, porque terminar de pagar una hipoteca puede reducir las obligaciones mensuales, mientras que mantener un alquiler o un préstamo puede representar una parte importante del presupuesto.
Por eso, en lugar de aplicar un porcentaje general a tu salario actual, lo más útil es revisar los gastos uno por uno, estimar cómo podrían evolucionar y compararlos con los ingresos que esperas recibir.
Una planificación flexible, con varios escenarios y margen para imprevistos, te permitirá comprender mejor cuánto dinero podrías necesitar para mantener el estilo de vida que deseas durante la jubilación.
Este artículo tiene una finalidad informativa y educativa. Las necesidades de gasto y los ingresos durante la jubilación varían según las circunstancias personales y familiares.
Acerca del autor