Descubre qué es la diversificación financiera, cómo ayuda a gestionar el riesgo y qué debes tener en cuenta al combinar acciones, fondos, ETF y otros activos.
Cuando empiezas a invertir, es fácil concentrarte en encontrar una empresa, un fondo o un activo que pueda ofrecer una buena rentabilidad. Sin embargo, hay otra cuestión fundamental: qué ocurriría con tu dinero si una de tus inversiones sufriera una caída importante.
Aquí es donde entra en juego la diversificación.
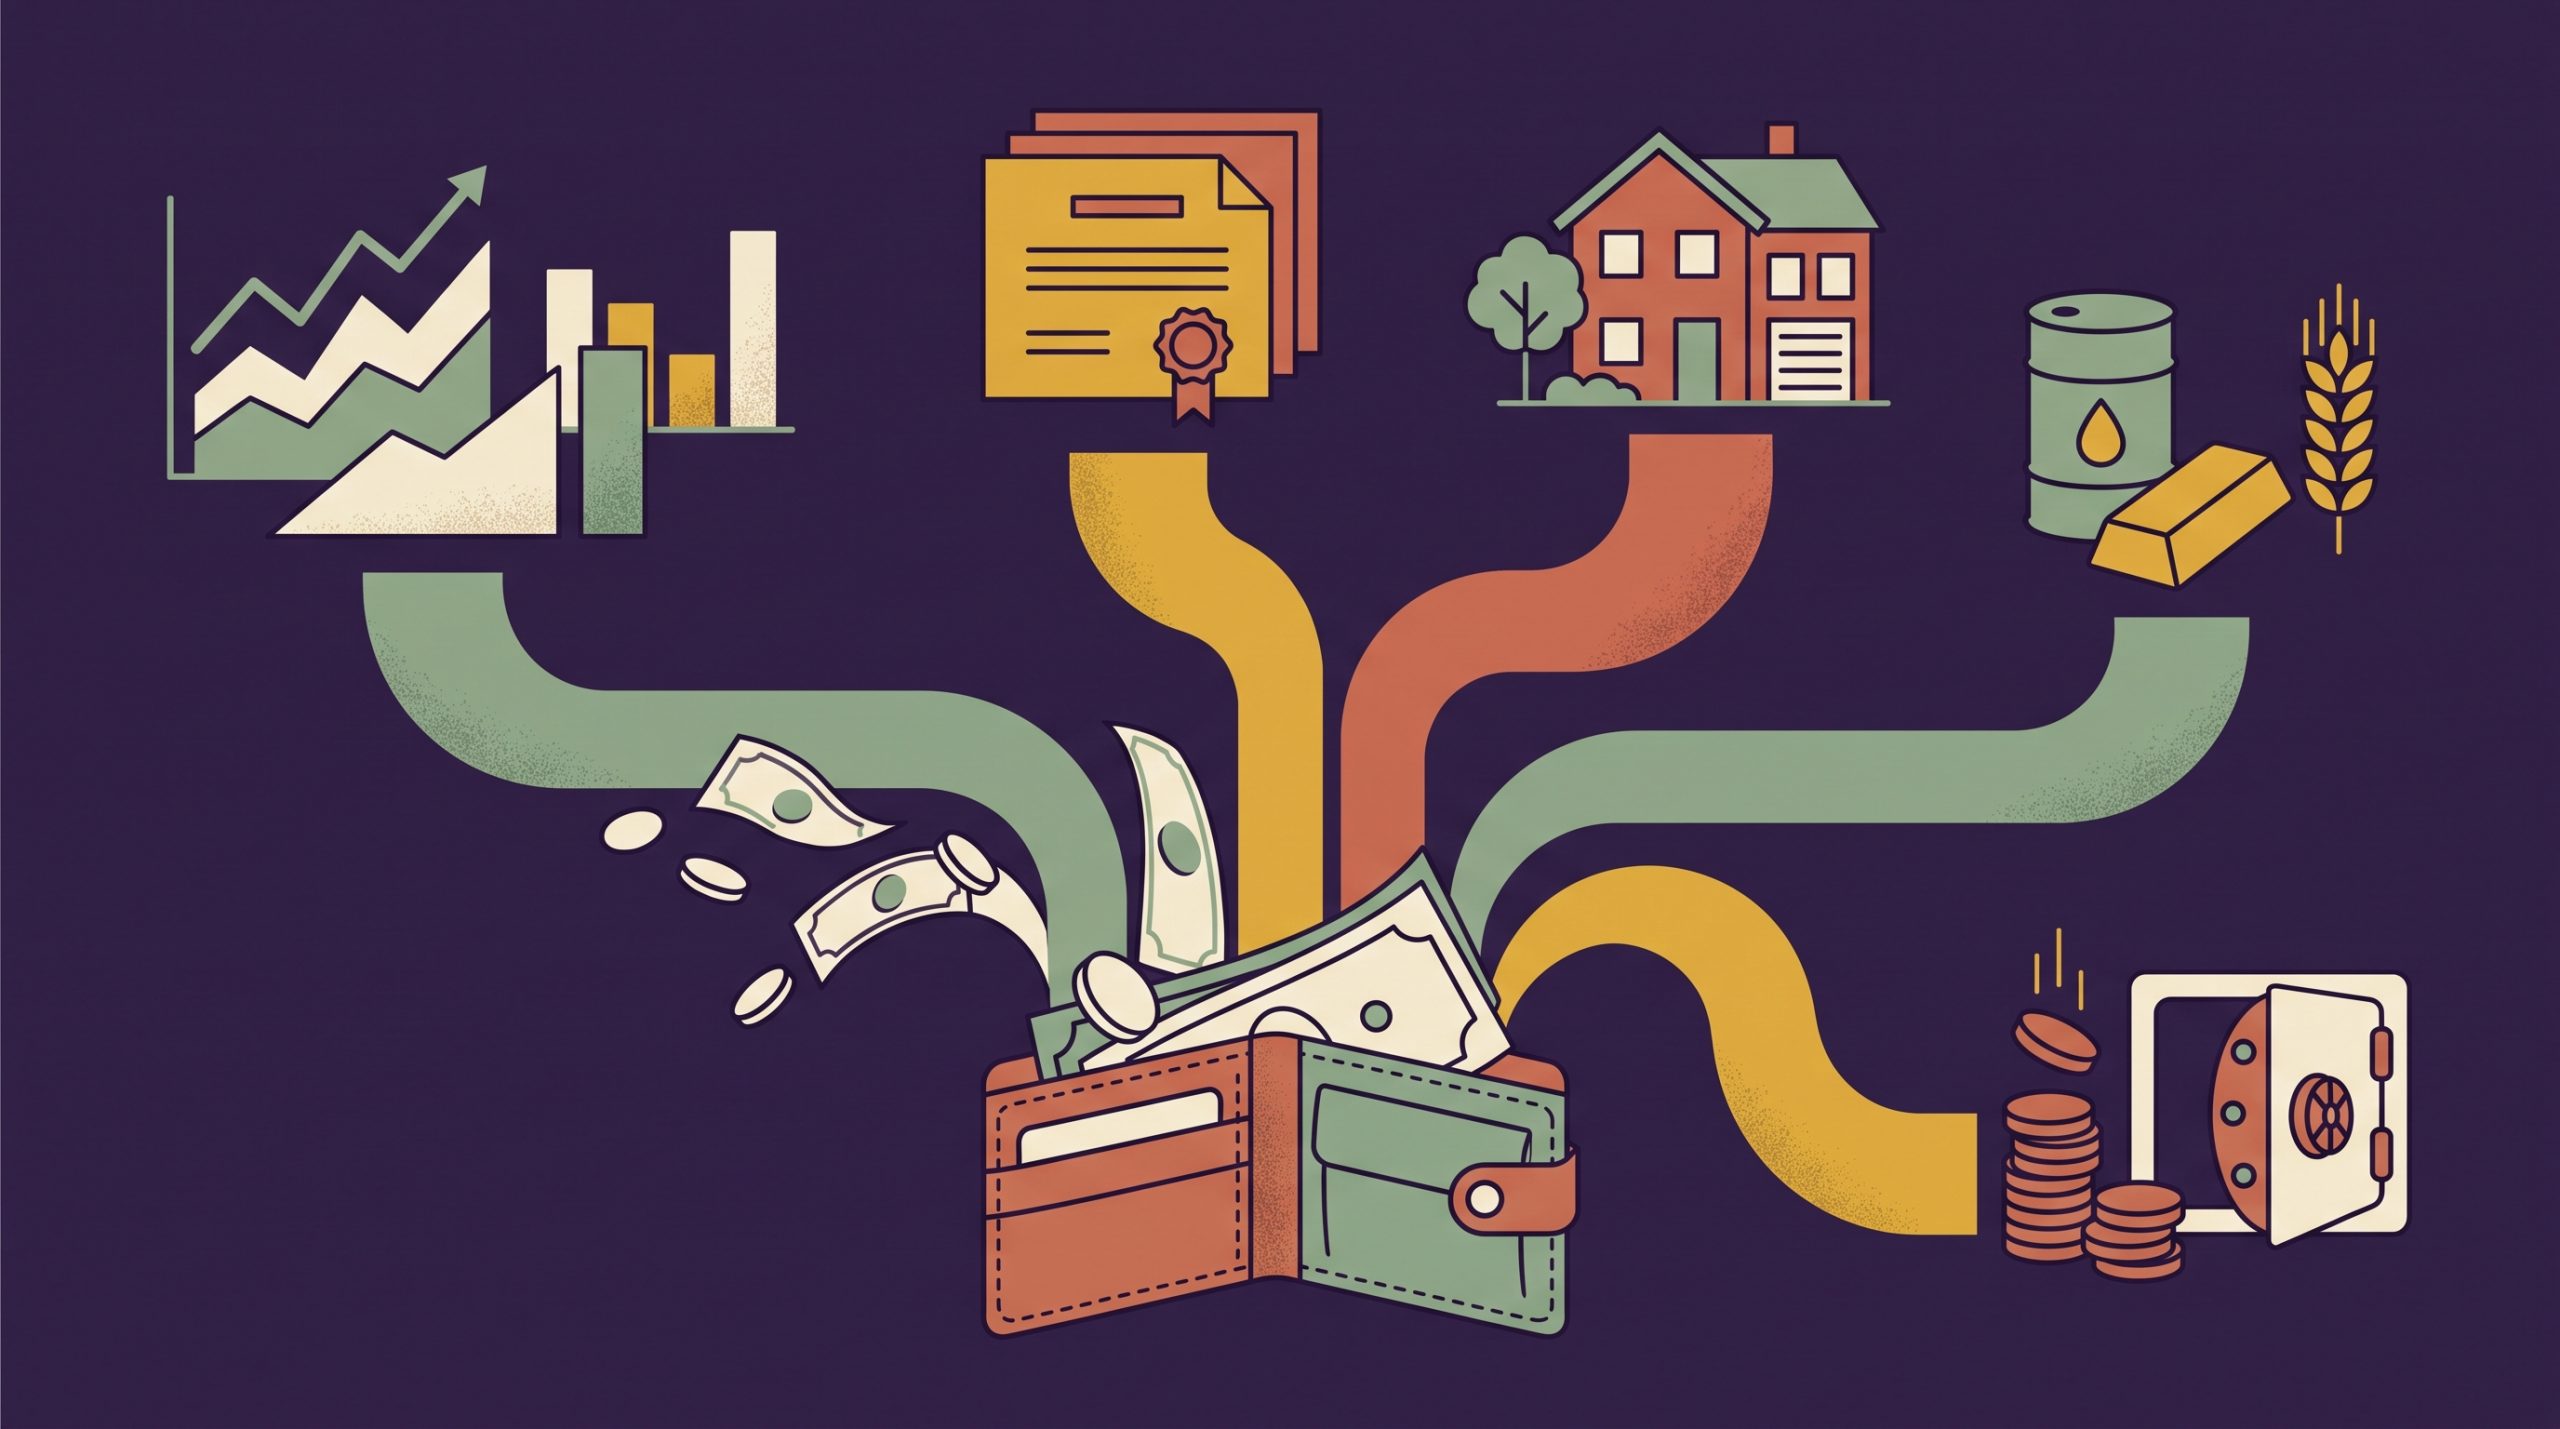
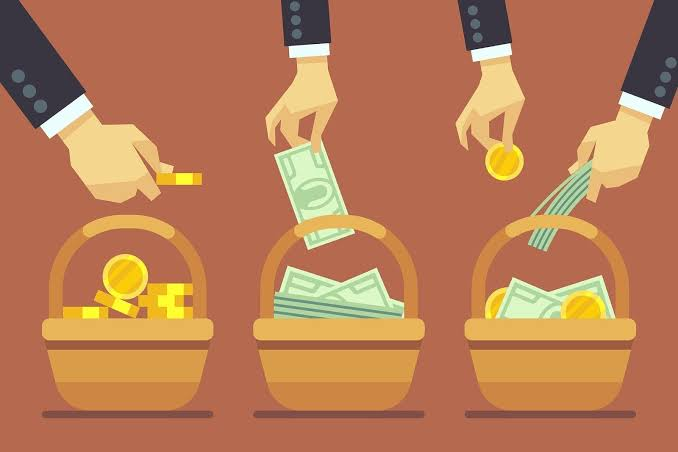
Diversificar una inversión consiste en distribuir el dinero entre diferentes activos para evitar que el resultado de toda la cartera dependa excesivamente de una sola empresa, un sector, un país o un tipo de inversión.
Esta estrategia puede ayudar a reducir determinados riesgos, pero es importante entender sus límites. Diversificar no garantiza beneficios, no elimina las pérdidas y tampoco impide que una cartera completa baje de valor.
En este artículo explicamos cómo funciona la diversificación, qué formas existen de aplicarla y qué errores conviene evitar al construir una cartera de inversión.
¿Qué significa diversificar una inversión?
Imagina que tienes 10.000 euros y decides invertirlos íntegramente en acciones de una única empresa.
Si esa compañía atraviesa dificultades y sus acciones pierden una parte importante de su valor, toda tu inversión se verá afectada.
Ahora imagina que distribuyes el dinero entre distintas empresas y otros activos que no dependen exactamente de los mismos factores. Si una de las inversiones tiene un resultado negativo, el impacto sobre el conjunto podría ser menor.
Esta es la idea básica de la diversificación: repartir la exposición para reducir la dependencia de una sola inversión.
La diversificación puede aplicarse de varias maneras:
- Invirtiendo en diferentes empresas.
- Distribuyendo la exposición entre distintos sectores económicos.
- Combinando mercados de varios países y regiones.
- Utilizando diferentes tipos de activos, como acciones y renta fija.
- Seleccionando fondos de inversión u otros productos que permitan acceder a carteras con múltiples posiciones.
No es necesario utilizar todas estas opciones en cualquier cartera. La combinación adecuada depende de los objetivos, el horizonte temporal, los costes y el riesgo que cada persona puede asumir.
¿Por qué puede ser arriesgado concentrar demasiado el dinero?
Cuando una cartera depende de una única inversión, su resultado está muy ligado a los acontecimientos que afectan a ese activo.
Una empresa puede perder clientes, registrar resultados peores de lo esperado, enfrentarse a problemas legales o sufrir cambios que reduzcan sus perspectivas de negocio.
También puede ocurrir que un sector atraviese una crisis o que las condiciones económicas de un país afecten a muchas empresas al mismo tiempo.
Si todo el dinero está concentrado en una inversión relacionada con esos acontecimientos, las consecuencias pueden ser importantes para el patrimonio.
Diversificar permite reducir parte de esta dependencia, aunque no elimina los riesgos que afectan simultáneamente a numerosos activos.
Un ejemplo numérico: ¿cómo puede influir la diversificación?
Supongamos que una persona tiene 20.000 euros para invertir.
En el primer escenario, destina todo el dinero a las acciones de una única empresa. Si esas acciones pierden un 50 % de su valor, la inversión pasaría de 20.000 a 10.000 euros.
En el segundo escenario, invierte los mismos 20.000 euros en una cartera hipotética formada por 100 empresas, con un peso inicial del 1 % para cada una.
Si una de esas empresas perdiera el 50 % de su valor y las otras 99 permanecieran sin cambios, el efecto sobre la cartera sería el siguiente:
| Concepto | Importe |
|---|---|
| Inversión inicial total | 20.000 € |
| Peso inicial de una empresa | 200 € |
| Valor de esa posición después de caer un 50 % | 100 € |
| Pérdida en esa posición | 100 € |
| Valor total de la cartera, si todo lo demás permanece igual | 19.900 € |
En este ejemplo, la caída de una empresa reduciría la cartera un 0,5 %, frente al 50 % de pérdida del escenario concentrado.
Este ejemplo es puramente ilustrativo. En los mercados reales, otras inversiones también pueden caer al mismo tiempo, y una cartera diversificada puede experimentar pérdidas importantes.
La comparación sirve para comprender una idea concreta: cuando una posición representa una parte pequeña de la cartera, su caída individual tiene un efecto menor sobre el conjunto, siempre que el resto de las inversiones no registre movimientos que compensen o amplifiquen esa pérdida.
Diversificar no significa comprar muchas inversiones sin criterio
Tener numerosos activos no garantiza que una cartera esté bien diversificada.
Imagina que una persona invierte en diez empresas diferentes, pero todas pertenecen al mismo sector económico. Aunque tiene diez posiciones, una crisis que afecte a ese sector podría perjudicar a gran parte de la cartera.
Algo parecido puede ocurrir cuando se compran varios fondos que mantienen prácticamente las mismas acciones.
Por eso, al analizar una cartera no basta con contar las inversiones. Conviene comprobar:
- Qué activos contiene cada producto.
- Qué porcentaje del patrimonio representa cada posición.
- Si existe una concentración elevada en determinadas empresas o sectores.
- Qué países y regiones tienen mayor peso.
- Si varias inversiones dependen de factores económicos similares.
La diversificación consiste en distribuir el riesgo de manera razonada, no simplemente en aumentar el número de productos.
Diversificación por empresas
Una de las formas más conocidas de diversificar consiste en invertir en distintas compañías.
En lugar de depender exclusivamente de los resultados de una empresa, la cartera puede incluir negocios de diferentes tamaños y características.
Así, un problema específico de una compañía puede tener un efecto más limitado sobre el conjunto.
Sin embargo, comprar acciones de muchas empresas por separado requiere analizar los negocios, valorar sus riesgos y realizar un seguimiento de las posiciones. También hay que considerar los costes de las operaciones.
Por eso, algunos inversores utilizan fondos de inversión o ETF que contienen acciones de numerosas compañías.
La diversificación efectiva dependerá de qué empresas se incluyan y del peso que tenga cada una. Una cartera con muchas posiciones puede seguir estando muy concentrada si unas pocas representan la mayor parte del patrimonio.
Diversificación por sectores económicos
Los sectores económicos pueden reaccionar de forma diferente ante determinados acontecimientos.
Por ejemplo, la tecnología, la banca, la energía, la alimentación, la industria y la salud no dependen exactamente de los mismos factores. Los cambios en los tipos de interés, los precios de las materias primas, el consumo o la regulación pueden afectarles de distintas maneras.
Repartir la inversión entre diferentes sectores puede reducir la dependencia de una única actividad económica.
No obstante, los sectores no evolucionan de forma completamente independiente. Durante una crisis generalizada, muchas empresas de industrias distintas pueden sufrir caídas al mismo tiempo.
Por tanto, la diversificación sectorial puede ayudar a reducir algunos riesgos específicos, pero no elimina el riesgo general del mercado.
Diversificación geográfica: invertir en distintos países
Otra posibilidad es distribuir la exposición entre diferentes países o regiones.
Concentrar toda una cartera en un solo mercado puede hacer que dependa especialmente de las condiciones económicas, políticas y regulatorias de ese país.
Una cartera con exposición internacional puede incluir empresas de diferentes economías y ampliar el conjunto de oportunidades de inversión.
Sin embargo, invertir en otros países también puede incorporar riesgos adicionales, como las variaciones de las divisas, las diferencias regulatorias o las características particulares de cada mercado.
Además, un fondo que invierte internacionalmente no está necesariamente bien diversificado: podría concentrarse en unas pocas empresas, un sector o una región concreta.
Lo importante es comprobar la exposición real de la cartera, en lugar de asumir que la palabra «global» garantiza una diversificación completa.
Diversificación entre tipos de activos
La diversificación también puede realizarse combinando distintas clases de activos.
Entre ellas se encuentran:
- Acciones: representan participaciones en empresas y pueden experimentar fluctuaciones importantes.
- Renta fija: incluye instrumentos como los bonos, cuyo comportamiento depende de factores como el emisor, los tipos de interés y el plazo.
- Efectivo y productos de ahorro: pueden cumplir una función de disponibilidad y estabilidad dentro de la planificación financiera, aunque también están sujetos a factores como la inflación.
- Otros activos: pueden tener características y riesgos específicos que deben analizarse antes de incorporarlos a una cartera.
La combinación adecuada depende del objetivo y de las circunstancias personales.
Por ejemplo, una persona que invierte para la jubilación dentro de varias décadas puede tener necesidades diferentes de otra que pretende utilizar su dinero para una compra importante dentro de pocos años.
No existe una distribución universal que sea la mejor para todos. Además del plazo, hay que valorar cuánto dinero podría necesitarse, qué pérdidas se podrían soportar y cómo se comportan los activos elegidos.
¿Cómo ayudan los fondos de inversión a diversificar?
Los fondos de inversión reúnen las aportaciones de diferentes partícipes y las administran conforme a una política de inversión determinada.
Esto permite que una persona acceda a una cartera de activos mediante un único producto, sin tener que comprar individualmente cada uno de sus componentes.
Por ejemplo, un fondo podría invertir en numerosas empresas de distintos sectores. Al adquirir participaciones, el inversor obtiene exposición a la cartera del fondo de acuerdo con sus características.
No obstante, no todos los fondos ofrecen el mismo grado de diversificación.
Un fondo centrado en una sola industria o en un mercado muy concreto puede mantener una concentración importante. Por eso, antes de invertir conviene revisar la política de inversión, las principales posiciones, los costes y los riesgos.
También es importante recordar que un fondo diversificado puede perder valor si los activos que contiene sufren caídas.
¿Los fondos indexados y los ETF están diversificados?
Los fondos indexados y los ETF pueden facilitar la diversificación cuando siguen índices amplios que incluyen numerosos activos.
Por ejemplo, un producto que replica un índice de muchas empresas proporciona una exposición diferente de la que se obtiene comprando una única acción.
Sin embargo, ni todos los fondos indexados ni todos los ETF están ampliamente diversificados.
Un producto puede seguir un índice centrado en un solo sector, una región concreta o un grupo reducido de empresas. En esos casos, la cartera puede mantener una concentración considerable.
También es posible que dos fondos aparentemente diferentes contengan muchas de las mismas posiciones.
Antes de elegir uno, conviene revisar el índice de referencia, los activos que contiene, la distribución geográfica y sectorial y el peso de sus principales posiciones.
Si quieres profundizar en estos productos, puedes consultar nuestros artículos sobre fondos indexados: qué son y cómo funcionan e invertir a largo plazo.
¿Qué es el solapamiento entre fondos?
El solapamiento se produce cuando diferentes fondos o productos mantienen parte de las mismas inversiones.
Imagina que una persona compra dos fondos que parecen distintos por su nombre, pero ambos tienen una parte importante de su patrimonio invertida en las mismas grandes empresas.
Aunque tenga dos productos, su exposición real a esas compañías podría ser mucho mayor de lo que cree.
El solapamiento no es necesariamente un error. Puede ser una consecuencia de la estrategia elegida. Sin embargo, conviene conocerlo para evitar concentraciones involuntarias.
Para comprobarlo, puedes revisar las principales posiciones de cada fondo, su distribución geográfica y sectorial y, cuando esté disponible, la documentación detallada de sus carteras.
El objetivo no es eliminar todas las coincidencias, sino comprender cómo se distribuye realmente el riesgo.
¿La diversificación elimina el riesgo de perder dinero?
No. Esta es una de las cuestiones más importantes que conviene entender.
La diversificación puede reducir determinados riesgos específicos, como los relacionados con una sola empresa o una concentración excesiva en un sector.
Sin embargo, una cartera diversificada sigue expuesta a riesgos generales. Si numerosos mercados y activos caen al mismo tiempo, el valor total de la cartera también puede disminuir.
Además, los distintos activos no siempre se comportan como se esperaba. Las relaciones entre ellos pueden cambiar según las condiciones económicas y financieras.
Por tanto, una cartera diversificada no es una cartera sin riesgo. Es una cartera cuya exposición se ha distribuido con el objetivo de evitar una dependencia excesiva de una sola inversión o fuente de riesgo.
¿Existe una diversificación excesiva?
Sí, es posible complicar una cartera sin mejorar de forma significativa su diversificación.
Tener decenas de fondos o numerosos productos diferentes no significa necesariamente que el riesgo esté mejor distribuido.
Si muchos de esos productos mantienen las mismas posiciones, pueden existir duplicidades que dificulten comprender la exposición real de la cartera. Además, acumular productos puede aumentar los costes y el trabajo necesario para supervisarlos.
Una cartera sencilla puede ofrecer una diversificación adecuada para determinados objetivos. Otra estrategia puede requerir una estructura diferente.
Lo importante no es alcanzar un número determinado de inversiones, sino comprender qué función cumple cada una y cómo contribuye al conjunto.
¿Cómo influye el horizonte temporal en la diversificación?
El plazo durante el que se puede mantener una inversión influye en la planificación de la cartera, pero no elimina la necesidad de gestionar el riesgo.
Si el dinero se necesita dentro de poco tiempo, una caída importante puede resultar especialmente problemática, porque quizá no haya margen para esperar una posible recuperación.
Si el objetivo está situado a varias décadas, puede existir más tiempo para atravesar distintas etapas del mercado. Aun así, las pérdidas siguen siendo posibles y no existe una garantía de recuperación.
La diversificación debe tener en cuenta el objetivo, la fecha en que podría necesitarse el dinero y la capacidad de asumir fluctuaciones.
También conviene distinguir el dinero destinado a invertir del ahorro reservado para gastos imprevistos. Tener separados estos objetivos puede reducir la posibilidad de verse obligado a vender inversiones para afrontar una necesidad inmediata.
¿Qué es el rebalanceo de una cartera?
Con el paso del tiempo, el peso de las inversiones puede cambiar.
Imagina una cartera que inicialmente distribuye el dinero entre varias clases de activos. Si una de ellas sube mucho más que las demás, podría llegar a representar una proporción superior a la prevista.
El rebalanceo consiste en ajustar la cartera para recuperar la distribución establecida en la estrategia inicial, si esa distribución sigue siendo adecuada.
Según el caso, esto puede implicar vender una parte de una inversión que ha aumentado de peso o dirigir nuevas aportaciones hacia otras posiciones.
El rebalanceo no garantiza mejores resultados y puede generar costes o consecuencias fiscales. Por eso, antes de realizar operaciones conviene valorar las condiciones del producto y la normativa aplicable.
No es necesario modificar la cartera constantemente. La frecuencia de revisión dependerá de la estrategia, de las características de las inversiones y de las circunstancias personales.
Errores habituales al diversificar
Al construir una cartera, conviene evitar algunos errores frecuentes:
Confundir cantidad con diversificación. Tener muchas inversiones no significa que sus riesgos sean diferentes.
Comprar productos que se solapan demasiado sin saberlo. Varios fondos pueden mantener posiciones similares y aumentar la exposición a las mismas empresas.
Concentrarse en un único sector o país. Una cartera puede contener muchas empresas y seguir dependiendo de una misma actividad económica o región.
Pensar que diversificar elimina las pérdidas. Los mercados pueden caer de forma generalizada y afectar a numerosos activos al mismo tiempo.
Añadir productos que no se comprenden. No conviene invertir en algo únicamente porque parece ofrecer una mayor diversificación.
Ignorar los costes. Las comisiones y otros gastos pueden reducir el resultado de una inversión.
No revisar la distribución de la cartera. Los cambios de valor pueden modificar el peso de las posiciones con el paso del tiempo.
Lista de comprobación para evaluar la diversificación
Antes de dar por diversificada una cartera, puedes revisar estas cuestiones:
- ¿Sé qué porcentaje de mi dinero representa cada inversión?
- ¿Conozco las principales posiciones de mis fondos y ETF?
- ¿Estoy excesivamente expuesto a una empresa, sector, país o región?
- ¿Tengo productos diferentes que mantienen prácticamente los mismos activos?
- ¿Comprendo los riesgos de cada tipo de inversión?
- ¿La distribución de mi cartera encaja con mis objetivos y mi horizonte temporal?
- ¿Conozco los costes de mantener los productos?
- ¿Tengo previsto revisar la cartera cuando cambien mis circunstancias?
Esta lista no determina una distribución ideal, pero puede ayudarte a detectar concentraciones y a comprender mejor las inversiones que tienes.
Conclusión: diversificar es distribuir el riesgo con criterio
La diversificación consiste en repartir una inversión entre distintos activos para reducir la dependencia de una única empresa, sector, país o clase de inversión.
Puede aplicarse mediante distintas empresas, regiones geográficas y tipos de activos, así como utilizando fondos de inversión o ETF que mantienen varias posiciones.
Sin embargo, diversificar no significa acumular productos ni garantiza una rentabilidad positiva. Una cartera puede estar distribuida entre muchos activos y aun así sufrir pérdidas cuando caen los mercados.
Una buena estrategia comienza por comprender qué contiene cada inversión, cuánto pesa dentro del patrimonio y qué riesgos comparte con las demás.
En definitiva, diversificar no consiste en adivinar qué activo tendrá el mejor resultado, sino en evitar que el futuro de toda una cartera dependa innecesariamente de una única decisión.
Aviso informativo: este artículo tiene una finalidad educativa y no constituye asesoramiento financiero ni una recomendación de compra o venta. Las inversiones pueden perder valor y los resultados futuros no están garantizados.
Acerca del autor