Cómo gestionar tu dinero al empezar a trabajar: guía práctica
Aprende a organizar tu primer sueldo, controlar gastos, ahorrar para imprevistos y evitar errores financieros con consejos prácticos y ejemplos.
Empezar a trabajar por primera vez es un paso importante para ganar independencia económica. Sin embargo, recibir un sueldo también implica aprender a organizar los gastos, planificar las compras y reservar una parte del dinero para necesidades futuras.
No hace falta ganar mucho para empezar a gestionar bien las finanzas personales. Lo más importante es conocer cuánto dinero recibes realmente, identificar tus gastos habituales y establecer objetivos que puedas cumplir sin dejar de disfrutar de tu dinero.
En esta guía encontrarás un método práctico para administrar tu primer sueldo, crear un hábito de ahorro y tomar decisiones financieras más informadas.
1. Calcula cuánto dinero recibes realmente cada mes
Antes de repartir el sueldo, debes saber cuánto dinero llega a tu cuenta bancaria.
En una nómina española suelen aparecer conceptos como el salario bruto, las cotizaciones a la Seguridad Social, la retención del IRPF y el salario neto. Para organizar tu presupuesto cotidiano, la referencia principal es el importe neto que cobras.
Si todavía tienes dudas sobre estos conceptos, puedes consultar nuestra guía sobre las diferencias entre el salario bruto y el salario neto.
Por ejemplo, imagina que recibes 1.500 euros netos al mes. Esa será la cantidad que utilizarás para planificar tus gastos, siempre que no tengas otros ingresos habituales.
También debes comprobar si cobras en 12 o 14 pagas y si tus ingresos varían de un mes a otro. Si recibes pagas extraordinarias, no conviene comprometer todo ese dinero por adelantado, ya que puede ayudarte a afrontar gastos anuales o reforzar tus ahorros.
2. Organiza tu primer sueldo con un presupuesto sencillo
Un presupuesto personal permite saber cuánto dinero entra, cuánto sale y qué cantidad puedes reservar para tus objetivos.
Para empezar, anota tus gastos fijos, como el transporte, el teléfono, la vivienda o las aportaciones a los gastos familiares. Después, calcula los gastos variables, como las comidas fuera de casa, las actividades de ocio o las compras personales.
Puedes utilizar una hoja de cálculo, una aplicación de presupuesto o simplemente una libreta.
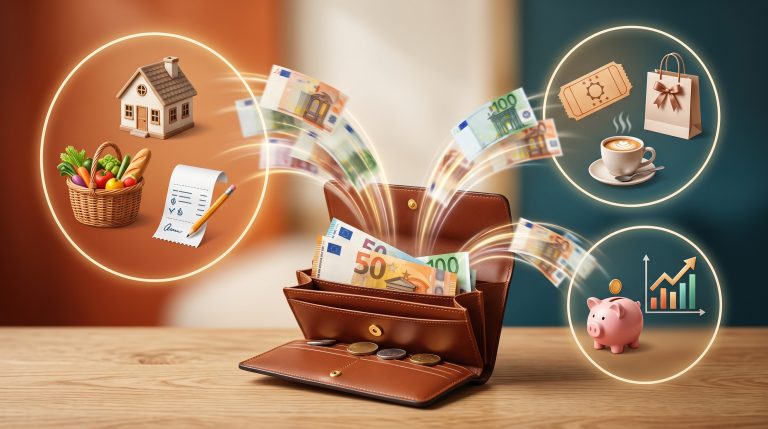
Una referencia conocida es el método 50/30/20 para repartir el sueldo. Propone destinar aproximadamente el 50 % de los ingresos a necesidades, el 30 % a deseos y el 20 % al ahorro y a otros objetivos financieros.
Si cobras 1.500 euros netos al mes, la distribución orientativa sería la siguiente:
| Categoría | Porcentaje | Importe mensual |
|---|---|---|
| Necesidades | 50 % | 750 € |
| Ocio y gastos personales | 30 % | 450 € |
| Ahorro y objetivos financieros | 20 % | 300 € |
| Total | 100 % | 1.500 € |
Estas cantidades son un ejemplo, no una obligación. Si tienes que pagar alquiler, ayudar en casa o asumir otros gastos esenciales, quizá necesites destinar más del 50 % a las necesidades y reducir temporalmente otras partidas.
Lo importante es que el presupuesto refleje tu situación real y que no gastes de forma habitual más dinero del que recibes.
3. Empieza a ahorrar desde el primer sueldo
Uno de los hábitos más útiles al comenzar a trabajar es reservar una parte de los ingresos antes de gastar el resto.
No es necesario empezar con una cantidad elevada. Si tus gastos son importantes, puedes ahorrar 20, 30 o 50 euros al mes e incrementar la cifra cuando tu situación económica mejore.
Por ejemplo, si consigues ahorrar 100 euros mensuales, al cabo de un año habrás apartado 1.200 euros, sin contar los posibles intereses que pudieras obtener.
Para mantener el hábito, puedes programar una transferencia automática después de cobrar. Así evitarás depender únicamente de lo que quede en la cuenta al final del mes.
El Banco de España ofrece consejos públicos sobre qué hacer con los ahorros antes de invertir. Una de las ideas fundamentales es distinguir entre el dinero destinado a imprevistos y el que no necesitas a corto plazo.
¿Cuánto deberías ahorrar al empezar?
Depende de tus ingresos, tus gastos y tus responsabilidades. Puedes comenzar con una cantidad pequeña y aumentarla progresivamente.
Una forma práctica de avanzar es establecer objetivos concretos:
- Ahorrar para afrontar un gasto inesperado.
- Comprar un ordenador u otro artículo necesario.
- Pagar una formación profesional.
- Preparar un viaje sin recurrir al crédito.
- Acumular dinero para una futura mudanza.
Definir para qué ahorras te ayuda a mantener la constancia y a evitar utilizar ese dinero en compras impulsivas.
4. Crea un fondo para imprevistos
Además del ahorro para objetivos personales, conviene construir una reserva para gastos inesperados.
Puede servir para afrontar una reparación necesaria, un gasto médico no previsto, una avería o un periodo en el que tus ingresos disminuyan.
Como objetivo orientativo, algunas personas intentan reunir el equivalente a entre tres y seis meses de gastos esenciales. Sin embargo, no es necesario alcanzar esa cifra inmediatamente: puedes construir la reserva poco a poco y adaptarla a la estabilidad de tu empleo y a tus circunstancias.
Imagina que tus gastos esenciales ascienden a 800 euros mensuales. Una reserva equivalente a tres meses de esos gastos sería de 2.400 euros. Es solo un ejemplo para calcular un objetivo, no una cantidad universal.
Mientras construyes el fondo, procura mantener el dinero en un lugar accesible y de riesgo reducido. Antes de contratar una cuenta remunerada o un depósito, revisa sus condiciones, la disponibilidad del dinero y las posibles penalizaciones por retirarlo anticipadamente.
El fondo de emergencia no debe confundirse con una inversión destinada a obtener rentabilidad. Su finalidad principal es ayudarte a afrontar imprevistos sin tener que pedir un préstamo o recurrir a una tarjeta de crédito.
5. Controla los pequeños gastos sin eliminar todo el ocio
Cuando empiezas a cobrar, es fácil perder de vista el dinero que se destina a cafés, comida a domicilio, suscripciones digitales, compras por internet y otros gastos cotidianos.
Un gasto aislado puede parecer insignificante, pero su repetición puede representar una cantidad importante al final del mes.
Por ejemplo, gastar 5 euros durante 20 días supone 100 euros mensuales. Si ese gasto no estaba previsto en el presupuesto, puede reducir el dinero disponible para ahorrar.
Esto no significa que debas eliminar todas las actividades de ocio. El objetivo es decidir conscientemente cuánto quieres dedicarles y comprobar si esa cantidad encaja en tus ingresos.
Una revisión semanal de cinco o diez minutos puede ayudarte a detectar gastos innecesarios, suscripciones que ya no utilizas y compras que podrías aplazar.
6. Ten cuidado con las tarjetas de crédito y los préstamos
Al comenzar a trabajar, puedes recibir ofertas de financiación para comprar un teléfono, adquirir productos a plazos o disponer de una tarjeta de crédito.
Antes de aceptar, recuerda que el dinero prestado debe devolverse y que puede incluir intereses, comisiones y otras condiciones.
No valores una financiación únicamente por el importe de la cuota mensual. Comprueba también la duración, el coste total y la TAE, que permite comparar el coste anual de determinadas ofertas de crédito teniendo en cuenta los gastos incluidos en su cálculo.
En nuestra guía sobre qué es una tarjeta de crédito y cómo funciona explicamos las diferencias entre pagar el saldo completo y aplazar los pagos.
También puedes consultar la información del Banco de España sobre cómo gestionar los préstamos y utilizar el crédito con prudencia.
Como regla práctica, evita financiar compras prescindibles si no tienes claro cómo pagarás las cuotas. Una cuota pequeña puede terminar suponiendo un coste considerable cuando se mantiene durante mucho tiempo.
7. Separa el dinero de los gastos mensuales del ahorro
Aunque puedes gestionar todo tu dinero desde una sola cuenta, separar mentalmente —o mediante cuentas distintas— las cantidades destinadas a diferentes objetivos puede facilitar la organización.
Por ejemplo, puedes distribuir tu sueldo de esta forma:
- Cuenta para gastos habituales: recibos, transporte, alimentación y otras necesidades.
- Ahorro para imprevistos: dinero reservado para situaciones inesperadas.
- Ahorro para objetivos: compras planificadas, formación o proyectos personales.
- Dinero para ocio: una cantidad definida que puedas gastar sin descuidar las prioridades.
No necesitas abrir varias cuentas si eso implica pagar comisiones. Puedes utilizar una hoja de cálculo o una herramienta de presupuesto para llevar el control.
Antes de contratar cualquier cuenta bancaria, revisa si exige ingresos mínimos, cobra comisiones o impone condiciones para acceder a una remuneración.
8. Planifica los gastos que no aparecen todos los meses
Uno de los errores habituales al empezar a trabajar es organizarse únicamente con los recibos mensuales.
Sin embargo, a lo largo del año pueden aparecer gastos como seguros, matrículas, revisiones, viajes, regalos o reparaciones.
Para evitar que estos pagos desajusten tu presupuesto, estima cuánto gastarás durante el año y divide la cantidad entre doce.
Por ejemplo, si prevés gastar 600 euros al año en gastos ocasionales, puedes reservar 50 euros al mes. Cuando llegue el momento de pagar, tendrás parte del dinero preparado.
Si todavía no conoces todos tus gastos, revisa los movimientos bancarios durante varios meses y actualiza las previsiones cuando dispongas de más información.
9. Aprende a invertir solo cuando estés preparado
Cuando consigues ahorrar, quizá te plantees invertir para alcanzar objetivos a largo plazo. Antes de hacerlo, es conveniente tener controlados los gastos esenciales, disponer de una reserva adecuada y comprender los riesgos que estás dispuesto a asumir.
No existe una inversión que garantice beneficios en todas las circunstancias. El valor de las inversiones puede bajar y podrías recuperar menos dinero del que aportaste.
La Comisión Nacional del Mercado de Valores (CNMV) explica qué información conviene revisar antes de contratar un producto financiero, incluidos los riesgos, los gastos y las características de la inversión. Puedes consultar su guía para tomar decisiones de inversión.
Si quieres aprender los conceptos básicos, también puedes leer nuestra guía sobre qué es un fondo de inversión y cómo funciona.
No necesitas invertir inmediatamente por el simple hecho de tener tu primer sueldo. Aprender, comparar opciones y entender cuándo puedes necesitar el dinero son pasos previos importantes.
10. Revisa tus finanzas una vez al mes
Un presupuesto no tiene que ser perfecto desde el primer día. Es normal que tus gastos cambien cuando empiezas a trabajar, te mudas o asumes nuevas responsabilidades.
Al terminar cada mes, dedica unos minutos a responder estas preguntas:
- ¿Cuánto dinero he recibido realmente?
- ¿Qué gastos han sido superiores a lo previsto?
- ¿He podido ahorrar la cantidad que me había propuesto?
- ¿Tengo algún pago importante próximamente?
- ¿Necesito ajustar el presupuesto del mes siguiente?
Si tus gastos esenciales aumentan, modifica las cantidades destinadas a otros objetivos. Si recibes un ingreso extraordinario, decide qué parte utilizarás y qué parte reservarás.
La finalidad no es controlar cada céntimo de forma obsesiva, sino conocer tu situación y tomar decisiones con más tranquilidad.
Errores frecuentes al gestionar el primer sueldo
Al comenzar a trabajar, conviene prestar atención a algunos errores que pueden dificultar la estabilidad económica:
Gastar todo lo que se cobra. Si no reservas nada para imprevistos, cualquier gasto inesperado puede obligarte a recurrir a financiación.
Ahorrar solo a final de mes. Si esperas a ver cuánto sobra, es posible que no consigas mantener un hábito constante.
Comparar tu situación con la de otras personas. Cada persona tiene ingresos, gastos, responsabilidades y objetivos distintos.
Aceptar financiación sin comparar condiciones. Antes de firmar, revisa el coste total y asegúrate de comprender el contrato.
Invertir sin conocer los riesgos. No contrates productos financieros solo porque estén de moda o alguien te prometa una rentabilidad elevada.
Olvidar los gastos anuales. Planificarlos con antelación reduce el riesgo de tener que utilizar el dinero destinado a otros objetivos.
Preguntas frecuentes sobre cómo gestionar el dinero al empezar a trabajar
¿Qué porcentaje del sueldo debería ahorrar?
No existe un porcentaje válido para todas las personas. El método 50/30/20 puede servir como punto de partida, pero si tienes ingresos reducidos o gastos esenciales elevados, puedes comenzar con una cantidad menor y aumentarla progresivamente.
¿Qué debería hacer con mi primer sueldo?
Empieza por cubrir las necesidades esenciales, conocer tus gastos habituales y preparar un presupuesto. Después, intenta reservar una cantidad para imprevistos y define objetivos de ahorro realistas.
¿Es mejor ahorrar o invertir al empezar a trabajar?
Depende de tus circunstancias. Si todavía no tienes una reserva para imprevistos o puedes necesitar pronto el dinero, priorizar el ahorro accesible suele ser razonable. La inversión requiere comprender los riesgos y valorar el plazo durante el que puedes mantener el dinero invertido.
¿Cómo puedo ahorrar si cobro poco?
Registra tus gastos, identifica los que puedes reducir sin perjudicar tus necesidades básicas y comienza con una cantidad asumible. Si tus ingresos no cubren los gastos esenciales, el problema puede no resolverse únicamente recortando pequeños consumos: también puede ser necesario revisar las ayudas disponibles, las opciones de vivienda o las posibilidades de mejorar los ingresos.
¿Necesito una aplicación para controlar mi dinero?
No. Puedes empezar con una libreta o una hoja de cálculo. Lo importante es registrar los ingresos y gastos con regularidad y utilizar un sistema que te resulte fácil mantener.
Conclusión: organiza tu dinero desde el principio
Empezar a trabajar es una buena oportunidad para desarrollar hábitos financieros que te acompañen durante muchos años. Conocer tu sueldo neto, preparar un presupuesto, ahorrar de forma constante y evitar deudas innecesarias son medidas sencillas que pueden ayudarte a ganar estabilidad económica.
No necesitas hacerlo todo de golpe ni cumplir porcentajes rígidos. Empieza por entender tus gastos, establece un objetivo de ahorro que se adapte a tus posibilidades y revisa tu presupuesto cada mes.
Con el tiempo, podrás ajustar tus prioridades, afrontar imprevistos con mayor preparación y decidir con más criterio qué hacer con el dinero que consigues ahorrar.
Acerca del autor