Qué es una tarjeta de crédito y cómo funciona
Descubre cómo funciona una tarjeta de crédito, en qué se diferencia de una de débito, qué intereses y comisiones puede tener y cómo evitar deudas.
Una tarjeta de crédito permite realizar compras y pagar servicios utilizando una línea de crédito concedida por una entidad financiera. En lugar de descontar necesariamente el importe de tu cuenta en el mismo momento de la compra, puedes devolver el dinero posteriormente, según las condiciones de la tarjeta.
Esta flexibilidad puede resultar útil para organizar determinados pagos, pero también implica una responsabilidad: el dinero utilizado debe devolverse y, si eliges una modalidad de pago aplazado, puede generar intereses y otros costes.
Antes de contratar una tarjeta, conviene conocer las diferencias entre las modalidades de pago, qué significan conceptos como el límite de crédito y la TAE y qué debes revisar para evitar que las compras se conviertan en una deuda difícil de controlar.
¿Qué es una tarjeta de crédito?
Una tarjeta de crédito es un medio de pago asociado a una línea de financiación. La entidad emisora establece unas condiciones y un límite dentro del cual puedes realizar operaciones.
El dinero utilizado se devuelve posteriormente, de acuerdo con la modalidad de pago contratada.
Por ejemplo, si compras un ordenador por 600 euros con una tarjeta de crédito, esos 600 euros se cargarán según el funcionamiento de la tarjeta. Si la modalidad permite pagar el saldo completo al finalizar el periodo, tendrás que disponer del dinero para esa fecha. Si has elegido un sistema de pago aplazado, devolverás la deuda mediante cuotas y podrían aplicarse intereses.
Por tanto, una tarjeta de crédito no es dinero adicional a tus ingresos: es una forma de financiar temporalmente determinadas compras.
Diferencia entre una tarjeta de crédito y una de débito
La diferencia principal está en cómo se financia el pago.
| Característica | Tarjeta de débito | Tarjeta de crédito |
|---|---|---|
| Origen del dinero | Normalmente, el saldo de tu cuenta | Una línea de crédito concedida por la entidad |
| Momento del cargo | Habitualmente, al realizar la operación | Depende de la modalidad y de las condiciones |
| Devolución del dinero | No suele existir una deuda de crédito por la compra | Debes devolver el crédito utilizado |
| Intereses | No suelen aplicarse por el pago ordinario | Pueden aplicarse si aplazas la devolución |
| Riesgo principal | Gastar el saldo disponible | Acumular deuda y costes de financiación |
Imagina que tienes 1.000 euros en tu cuenta y realizas una compra de 100 euros.
Con una tarjeta de débito, el saldo de tu cuenta normalmente se reduce a 900 euros. Con una tarjeta de crédito, utilizas parte de tu límite y el pago se liquida posteriormente conforme a las condiciones contratadas.
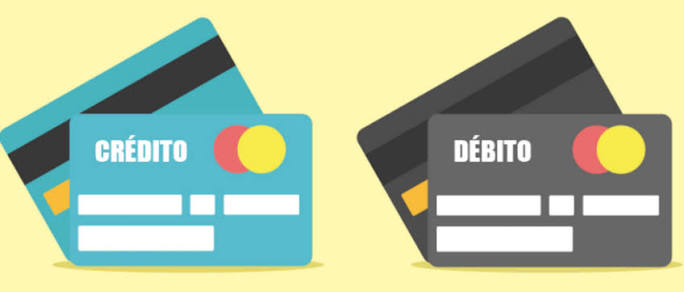
En ambos casos debes controlar el gasto, pero con una tarjeta de crédito es especialmente importante recordar cuánto dinero tendrás que devolver y cuándo.
¿Qué es el límite de crédito?
El límite de crédito es la cantidad máxima que la entidad te permite utilizar mediante la tarjeta, de acuerdo con sus condiciones.
Por ejemplo, si tu límite es de 3.000 euros y has utilizado 800, dispondrías aproximadamente de 2.200 euros de crédito restante, siempre que no haya otras operaciones pendientes o restricciones aplicables.
Ese límite no representa dinero que tengas ahorrado ni una cantidad que debas gastar. Es simplemente el máximo de financiación que puedes utilizar.
La entidad puede determinar el límite teniendo en cuenta factores como tus ingresos, tus obligaciones financieras y su evaluación de solvencia. Las condiciones para modificarlo dependen del contrato y de la normativa aplicable.
¿Cuándo se devuelve el dinero de una tarjeta de crédito?
La fecha y la forma de pago dependen de la modalidad contratada.
Algunas tarjetas permiten liquidar el saldo utilizado en una fecha determinada, normalmente con cargo a una cuenta bancaria. Otras permiten aplazar los pagos y devolver la deuda mediante cuotas.
Es importante distinguir entre:
- Fecha de liquidación o cierre: el momento en el que se calcula el saldo correspondiente a un periodo, según el funcionamiento de la tarjeta.
- Fecha de cargo o pago: el día en que se cobra el importe que debes devolver.
- Modalidad de pago: las condiciones que determinan si pagas el saldo completo o lo devuelves de forma fraccionada.
No todas las tarjetas tienen el mismo calendario. Antes de utilizarla, consulta las fechas concretas y comprueba si el pago completo evita los intereses de las compras ordinarias en ese producto.
Modalidades de pago: pago total y pago aplazado
No todas las tarjetas de crédito funcionan igual. Dos modalidades habituales son el pago total y el pago aplazado.
Pago total al finalizar el periodo
Con esta modalidad, el saldo utilizado durante el periodo se abona íntegramente en la fecha establecida.
Si las condiciones de la tarjeta contemplan el pago completo sin intereses por las compras ordinarias y cumples los requisitos, puedes utilizar el crédito sin pagar intereses por esas operaciones. Debes verificarlo en el contrato, ya que determinadas operaciones, como la retirada de efectivo, pueden tener condiciones diferentes.
Esta modalidad exige disponer del dinero necesario cuando llegue la fecha de pago.
Pago aplazado mediante cuotas
En esta modalidad, devuelves el importe utilizado en varios pagos. Según el contrato, puedes pagar una cantidad fija o un porcentaje del saldo pendiente.
Cuando el pago aplazado genera intereses, una parte de cada cuota se destina a cubrirlos y el resto reduce la deuda. Si la cuota es demasiado pequeña, el capital puede disminuir lentamente.
Por eso, una cuota mensual reducida no significa necesariamente que el crédito sea barato.
¿Qué es una tarjeta revolving?
Una tarjeta revolving es una modalidad de crédito que permite devolver las cantidades utilizadas mediante pagos periódicos y disponer de nuevo del crédito a medida que se libera límite, de acuerdo con las condiciones contratadas.
El principal riesgo aparece cuando la cuota elegida es pequeña en comparación con la deuda y los intereses generados.
En ese caso, una parte importante de cada pago puede destinarse a los intereses, de manera que el capital pendiente se reduce despacio. Si continúas utilizando la tarjeta, la deuda puede prolongarse aún más.
Ejemplo sencillo de pago aplazado
Imagina que tienes una deuda de 1.000 euros en una tarjeta con un tipo de interés elevado y pagas una cuota mensual pequeña.
La cuota no se destina íntegramente a devolver esos 1.000 euros: primero deben cubrirse los intereses y otros conceptos que correspondan. Solo el importe restante reduce el capital pendiente.
El tiempo necesario para liquidar la deuda dependerá del tipo de interés, la cuota, las comisiones aplicables y de si sigues utilizando la tarjeta.
Antes de contratar una tarjeta revolving, solicita información clara sobre la TAE, el importe de las cuotas, el plazo estimado de devolución y el coste total. Si ya tienes una, comprueba cuánto capital queda pendiente y cuánto pagas en intereses.
¿Las tarjetas de crédito tienen intereses?
Depende de la modalidad de pago y de las operaciones que realices.
Con una tarjeta que permite liquidar íntegramente las compras en las condiciones previstas, es posible que esas compras no generen intereses. Sin embargo, el crédito aplazado normalmente tiene un coste financiero.
También debes comprobar las condiciones de operaciones como las retiradas de efectivo, las transferencias desde la tarjeta o determinadas transacciones especiales, porque pueden tener intereses o comisiones distintos.
Para evaluar el coste de una tarjeta, revisa:
- El tipo de interés aplicado al crédito aplazado.
- La TAE, cuando resulte aplicable.
- Las comisiones por operaciones concretas.
- La cuota elegida y cómo afecta al plazo de devolución.
- El importe total que terminarás pagando.
No compares únicamente el importe de la cuota mensual. Una cuota más baja puede implicar un periodo de devolución más largo y un coste total superior.
¿Qué comisiones puede tener una tarjeta?
Las comisiones dependen de la tarjeta y de las condiciones de la entidad. Entre las más habituales que conviene comprobar se encuentran:
- Emisión o renovación: algunos productos pueden cobrar por emitir la tarjeta o mantenerla activa.
- Mantenimiento: puede existir una cuota periódica.
- Retirada de efectivo: sacar dinero a crédito puede generar una comisión y, según el contrato, intereses.
- Cambio de divisa: determinadas compras en otra moneda pueden incluir costes adicionales.
- Otras operaciones o servicios: consulta los cargos previstos para operaciones especiales.
Una tarjeta anunciada como gratuita puede no cobrar mantenimiento y, aun así, aplicar costes a ciertas operaciones.
Antes de contratar, revisa la información precontractual y el contrato. Comprueba también si las condiciones de gratuidad dependen de cumplir determinados requisitos.
¿Qué ventajas puede tener una tarjeta de crédito?
Una tarjeta de crédito puede ofrecer varias ventajas cuando se utiliza con planificación:
- Comodidad: permite pagar compras en establecimientos físicos y por internet.
- Flexibilidad de pago: algunas modalidades permiten organizar el pago en una fecha posterior o aplazarlo, aunque este último sistema puede generar intereses.
- Reservas y viajes: puede ser útil para determinadas reservas de alojamiento, alquiler de vehículos u otros servicios, según las condiciones del proveedor.
- Control de operaciones: los movimientos pueden consultarse en la aplicación o los extractos de la entidad.
- Beneficios adicionales: algunas tarjetas ofrecen descuentos, puntos o seguros asociados, sujetos a sus condiciones.
Estas ventajas deben valorarse junto con el coste real del producto. Los descuentos o recompensas no compensan necesariamente unas comisiones elevadas o unos intereses caros.
Riesgos de utilizar una tarjeta de crédito
Gastar más de lo que puedes devolver
Como el dinero no siempre se descuenta inmediatamente de tu cuenta, puede resultar más fácil perder la percepción de cuánto estás gastando.
Una forma de evitarlo es utilizar la tarjeta para compras que ya estén contempladas en tu presupuesto.
Acumular deuda con el pago aplazado
Si aplazas los pagos, cada nueva compra puede aumentar el saldo pendiente. Cuando se aplican intereses, la deuda puede tardar mucho más en desaparecer de lo esperado.
Utilizar el crédito para cubrir gastos básicos cada mes
Si necesitas recurrir constantemente a la tarjeta para pagar alimentación, alquiler o facturas, puede existir un desequilibrio entre tus ingresos y tus gastos.
En esa situación, contratar más financiación puede agravar el problema. Conviene revisar el presupuesto y valorar alternativas antes de aumentar la deuda.
No conocer las condiciones del contrato
Desconocer el tipo de interés, las fechas de pago o las comisiones puede provocar gastos inesperados. Lee las condiciones antes de utilizar la tarjeta y revisa los extractos con regularidad.
¿Es mejor pagar el saldo completo cada mes?
Cuando el contrato permite liquidar íntegramente las compras sin intereses y puedes hacerlo sin comprometer tus gastos esenciales, pagar el saldo completo suele ser una forma de evitar que la deuda se acumule.
No obstante, es importante que ese pago no te obligue a quedarte sin ahorros para imprevistos ni a pedir otro préstamo para cubrir tus necesidades habituales.
Una práctica útil es reservar en tu presupuesto el dinero correspondiente a las compras realizadas con la tarjeta. Así, aunque el cargo llegue más adelante, no confundirás el saldo de tu cuenta con dinero que realmente puedes gastar.
¿Qué ocurre si no pagas la tarjeta de crédito?
Si no realizas el pago previsto, pueden producirse consecuencias económicas y contractuales.
Dependiendo de las condiciones y de la normativa aplicable, podrían generarse intereses de demora u otros cargos procedentes. Si el impago persiste, la entidad puede reclamar las cantidades pendientes y la situación puede dificultar futuras solicitudes de financiación.
Si crees que no podrás pagar, contacta con la entidad cuanto antes para conocer las opciones disponibles. No ignores los avisos ni supongas que dejar de utilizar la tarjeta cancela la deuda existente.
Si tienes dudas sobre tus derechos o sobre la información que debe facilitarte la entidad, puedes consultar el Portal del Cliente Bancario del Banco de España.
Cómo utilizar una tarjeta de crédito de forma responsable
Para mantener el crédito bajo control, puedes seguir estas pautas:
- Establece un límite personal. No necesitas utilizar todo el crédito que la entidad pone a tu disposición.
- Incluye las compras en tu presupuesto. Anota el gasto cuando realices la compra, no solo cuando se cargue en la cuenta.
- Revisa los movimientos. Comprueba periódicamente el saldo pendiente y las operaciones realizadas.
- Conoce las fechas de pago. Asegúrate de que tendrás dinero suficiente cuando llegue el vencimiento.
- Evita el aplazamiento sin una razón clara. Antes de financiar una compra, calcula el coste y considera si puedes pagarla sin endeudarte.
- Conserva un margen para imprevistos. No destines todos tus ingresos disponibles al pago de la tarjeta.
- Lee las condiciones antes de aceptar cambios. Si la entidad te ofrece otra modalidad de pago o una ampliación del límite, comprueba cómo afecta a tus obligaciones.
Por ejemplo, aunque una tarjeta tenga un límite de 5.000 euros, eso no significa que sea prudente gastar esa cantidad. El límite es una condición del producto, no una medida de tu capacidad económica.
Qué comparar antes de contratar una tarjeta
Antes de elegir una tarjeta, compara las condiciones de varias ofertas.
| Aspecto | Qué debes comprobar |
|---|---|
| Límite de crédito | Cuánto crédito tendrás disponible y en qué condiciones |
| Modalidad de pago | Si pagarás el saldo completo o mediante cuotas |
| Tipo de interés y TAE | Cuánto puede costar el crédito aplazado |
| Comisiones | Mantenimiento, retiradas de efectivo y otras operaciones |
| Fecha de pago | Cuándo se cargará el importe adeudado |
| Amortización y cancelación | Cómo devolver anticipadamente la deuda y cómo dejar de utilizar la tarjeta |
| Servicios adicionales | Qué ventajas se incluyen y qué condiciones tienen |
| Información contractual | Qué obligaciones asumes y cómo se modifican las condiciones |
Si no entiendes cómo se calcula la cuota o cuánto tiempo tardarás en devolver el saldo, pide una explicación antes de contratar. Es preferible aclarar las dudas de antemano que descubrir el coste cuando ya has acumulado deuda.
¿Tiene sentido tener varias tarjetas de crédito?
No necesariamente. Tener más de una tarjeta puede resultar útil en determinadas situaciones, pero también dificulta el seguimiento de las compras, las fechas de pago y el total de la deuda.
Cada tarjeta puede tener límites, comisiones y modalidades de devolución diferentes. Por eso, si tienes varias, conviene llevar un registro conjunto de los saldos pendientes y de los pagos previstos.
Para muchas personas, una tarjeta cuyas condiciones comprenden bien puede ser suficiente. La elección depende de las necesidades reales, no de la cantidad de crédito que se pueda obtener.
Preguntas frecuentes sobre las tarjetas de crédito
¿Puedo utilizar una tarjeta de crédito sin pagar intereses?
En algunas tarjetas, las compras pueden liquidarse íntegramente sin intereses si se cumplen las condiciones del contrato. Las operaciones especiales y el pago aplazado pueden tener costes diferentes. Consulta siempre las condiciones de tu tarjeta.
¿Qué diferencia hay entre pagar una cuota fija y pagar un porcentaje de la deuda?
Con una cuota fija, el importe periódico se establece en una cantidad determinada, aunque puede variar según el contrato. Con un porcentaje, el pago se calcula en función del saldo u otra base definida en las condiciones. En ambos casos, si el pago es demasiado bajo en relación con los intereses, la deuda puede reducirse lentamente.
¿Qué es más importante: el TIN o la TAE?
Ambos son relevantes. El TIN indica el tipo de interés nominal, mientras que la TAE permite valorar el coste anual de la financiación incorporando determinados gastos y comisiones. Para comparar tarjetas, revisa también las condiciones concretas de pago y las operaciones a las que se aplica cada coste.
¿Puedo cancelar una tarjeta si todavía debo dinero?
Dejar de utilizar o cancelar una tarjeta no elimina automáticamente la deuda pendiente. Debes consultar con la entidad el procedimiento para cancelar el producto y seguir atendiendo las cantidades adeudadas conforme al contrato.
¿Qué debo hacer si ya tengo una deuda elevada en una tarjeta revolving?
Empieza por comprobar el capital pendiente, el tipo de interés, la cuota y los costes aplicables. Contacta con la entidad para solicitar información clara sobre la deuda y las opciones disponibles. Antes de contratar otro crédito para pagarla, calcula el coste total de esa alternativa y evita asumir nuevas cuotas que no puedas mantener.
Conclusión
Una tarjeta de crédito permite realizar pagos utilizando una línea de financiación que debe devolverse conforme a unas condiciones determinadas. Puede ser cómoda para gestionar compras y determinadas reservas, pero su uso requiere controlar el gasto y conocer cómo funciona la devolución.
La diferencia entre pagar el saldo completo y aplazarlo es especialmente importante. En las modalidades financiadas, los intereses y las cuotas pueden hacer que una deuda se prolongue durante mucho tiempo si no se calcula correctamente.
Antes de contratar una tarjeta, compara el tipo de interés, la TAE, las comisiones, las fechas de pago y el importe total que podrías llegar a devolver. Y recuerda que disponer de un límite de crédito no significa que tengas ese dinero ahorrado.
La mejor forma de utilizar una tarjeta es integrarla en tu presupuesto y tener claro cómo devolverás cada compra antes de realizarla.
Acerca del autor