Cómo invertir dinero desde cero: guía para principiantes
Aprende cómo empezar a invertir desde cero, qué productos existen, cómo valorar los riesgos, qué comisiones revisar y qué errores evitar.
Invertir por primera vez puede generar muchas dudas. Quizá hayas oído hablar de acciones, fondos de inversión, ETF o renta fija, pero no tengas claro qué significa cada concepto ni cómo distinguir una inversión adecuada de otra que no encaja con tus objetivos.
La clave no está en encontrar una inversión que vaya a subir necesariamente, sino en comprender cómo funcionan los productos financieros, qué riesgos tienen y qué puedes hacer para tomar decisiones informadas.
Antes de invertir, conviene conocer tu situación económica, reservar dinero para imprevistos y entender el producto en el que estás pensando. Ninguna inversión de mercado garantiza beneficios y puedes perder parte o la totalidad del dinero invertido, según el producto.
En esta guía encontrarás los conceptos básicos para empezar a aprender sobre inversión, las diferencias entre los principales productos y una lista de comprobaciones que puedes utilizar antes de tomar decisiones.
1. ¿Qué significa invertir dinero?
Invertir consiste en destinar dinero a un activo financiero o a otro tipo de activo con la expectativa de obtener una rentabilidad futura.
La diferencia entre ahorrar e invertir es importante:
- Ahorrar suele tener como objetivo conservar dinero y mantenerlo disponible para gastos futuros.
- Invertir implica asumir incertidumbre con la posibilidad de obtener una rentabilidad, pero también de sufrir pérdidas.
Por ejemplo, si reservas dinero para pagar una matrícula dentro de seis meses, es importante priorizar su disponibilidad y evitar exponerlo a fluctuaciones que puedan impedirte utilizarlo cuando lo necesites.
En cambio, el dinero destinado a un objetivo lejano puede analizarse desde otra perspectiva, siempre teniendo en cuenta los riesgos y el tiempo disponible.
La CNMV explica cómo valorar la rentabilidad, el riesgo y los gastos antes de invertir. Comprender estos tres elementos es un buen punto de partida para cualquier principiante.
2. Antes de invertir, organiza tus finanzas
No es necesario tener una gran cantidad de dinero para aprender sobre inversión. Sin embargo, sí es importante conocer tu situación financiera antes de asumir riesgos.
Crea un fondo para imprevistos
Un fondo de emergencia es dinero reservado para afrontar gastos inesperados, como una reparación, una pérdida de ingresos o un gasto médico.
Su tamaño depende de tus circunstancias: estabilidad de los ingresos, gastos esenciales, responsabilidades familiares y facilidad para recuperar ingresos si surge un problema.
Lo importante es que este dinero esté disponible y no dependa de vender una inversión en un momento desfavorable.
Puedes empezar organizando tus ingresos y gastos con el método 50/30/20 para repartir el sueldo y controlar el presupuesto. Los porcentajes de ese método son orientativos y pueden adaptarse a tu situación.
Revisa las deudas
Si tienes deudas con intereses elevados, compara el coste de mantenerlas con la incertidumbre de invertir. Reducir una deuda puede evitar intereses futuros, mientras que la rentabilidad de una inversión no está garantizada.
No todas las deudas son iguales, por lo que conviene revisar sus intereses, comisiones, condiciones de amortización y consecuencias de retrasarse en los pagos.
Invierte solo dinero que puedas mantener destinado a ese objetivo
Antes de contratar un producto, pregúntate si podrías asumir una caída de su valor sin comprometer gastos importantes.
Si una pérdida te obligaría a endeudarte o a vender en un momento desfavorable, quizá necesites revisar primero tu presupuesto y tus prioridades.
3. Define tus objetivos y el plazo de inversión
El plazo es el tiempo durante el que puedes mantener el dinero invertido antes de necesitarlo.
No es lo mismo ahorrar para un gasto previsto dentro de dos años que plantearse un objetivo a veinte años vista. Cada situación puede requerir un nivel diferente de disponibilidad y riesgo.
Antes de comparar productos, responde a estas preguntas:
- ¿Para qué quiero destinar el dinero?
- ¿Cuándo podría necesitarlo?
- ¿Qué pérdida podría soportar sin comprometer mis gastos esenciales?
- ¿Necesito disponer del dinero rápidamente?
- ¿Entiendo cómo funciona el producto que estoy considerando?
El plazo no elimina el riesgo, pero ayuda a valorar si las características de una inversión son compatibles con tus necesidades.
4. Riesgo y rentabilidad: qué debes entender
La rentabilidad es el resultado económico que obtienes de una inversión. Puede expresarse en euros o como porcentaje del dinero invertido.
El riesgo es la posibilidad de que el resultado sea diferente del esperado, incluida la posibilidad de perder capital.
En general, buscar una rentabilidad potencial mayor suele implicar aceptar riesgos adicionales, aunque no existe una relación sencilla que permita predecir el resultado de cada producto.
Desconfía de las ofertas que prometen beneficios extraordinarios, seguros y rápidos sin explicar claramente de dónde proceden ni qué riesgos existen.
También conviene distinguir entre rentabilidad nominal y rentabilidad real. La primera no tiene en cuenta la inflación; la segunda considera cómo cambia el poder adquisitivo del dinero.
Por ejemplo, si una inversión aumenta un 3 % en un año y los precios suben un 2 %, tu ganancia de poder adquisitivo será inferior al 3 %. El resultado real exacto también depende de los costes y de los impuestos aplicables.
5. ¿Qué es la renta fija?
La renta fija agrupa instrumentos de deuda mediante los cuales un inversor presta dinero a un emisor, como un Estado o una empresa, bajo unas condiciones determinadas.
Algunos ejemplos son las letras del Tesoro y determinados bonos y obligaciones.
Sus características dependen del instrumento. Antes de invertir, conviene revisar:
- Quién es el emisor y su capacidad de devolver el dinero.
- El plazo y las condiciones de vencimiento.
- Los intereses previstos y cómo se pagan.
- La posibilidad de vender antes del vencimiento.
- Las comisiones y los impuestos aplicables.
Renta fija no significa rentabilidad garantizada ni ausencia de pérdidas. Si vendes un bono antes de su vencimiento, su precio puede ser inferior al que pagaste. También existe riesgo de que el emisor no cumpla sus obligaciones.
Por eso, no basta con conocer el interés anunciado: hay que entender las condiciones completas del producto.
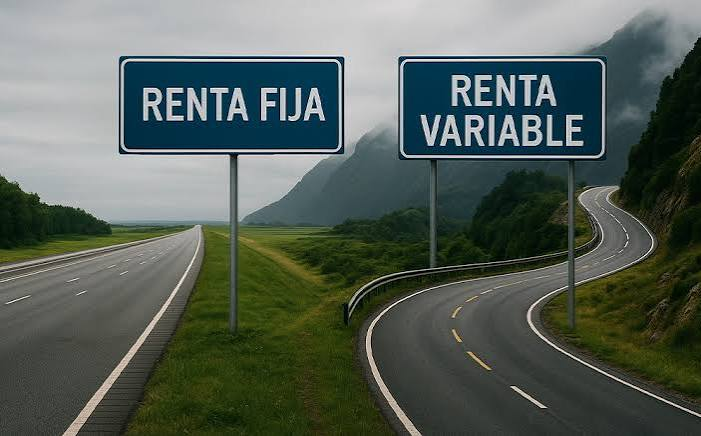
6. ¿Qué es la renta variable?
La renta variable incluye inversiones cuyo valor fluctúa en función de distintos factores económicos y del mercado. Las acciones son uno de sus ejemplos más conocidos.
Cuando compras una acción, adquieres una participación en una empresa. Puedes obtener una ganancia si la vendes por más de lo que te costó o recibir dividendos si la compañía los distribuye. También puedes sufrir pérdidas si su cotización baja o la empresa atraviesa dificultades.
El precio puede variar por los resultados empresariales, las expectativas de los inversores, los tipos de interés y otros acontecimientos.
La renta variable puede formar parte de estrategias de largo plazo, pero no es adecuada automáticamente para cualquier persona. Antes de considerarla, valora cuánto tiempo puedes mantener la inversión y cómo reaccionarías ante caídas importantes.
7. ¿Qué son los fondos de inversión?
Un fondo de inversión reúne el dinero de distintos inversores y lo utiliza para adquirir una cartera de activos conforme a una política de inversión definida.
Según el fondo, puede invertir en renta fija, acciones, mercados monetarios, una combinación de activos u otros instrumentos.
Una ventaja potencial es que permite acceder a una cartera de inversiones sin tener que comprar individualmente cada activo. Sin embargo, un fondo no está libre de riesgo por el hecho de reunir muchas inversiones: sus resultados dependen de los activos que tenga en cartera, de su estrategia y de sus costes.
Antes de contratarlo, revisa su documentación y comprueba:
- En qué invierte y qué objetivo persigue.
- Su nivel y sus principales fuentes de riesgo.
- Los gastos corrientes y las posibles comisiones.
- Las condiciones y los plazos de reembolso.
- La divisa y los mercados a los que está expuesto.
- Su fiscalidad.
La CNMV explica qué es el documento de datos fundamentales para el inversor (DFI), que recoge información esencial sobre las características, los riesgos y los gastos de un fondo.
Para ampliar esta información, puedes leer nuestra guía sobre qué es un fondo de inversión y cómo funciona.
8. ¿Qué es un ETF?
Un ETF, o fondo cotizado, es un fondo cuyas participaciones se negocian en un mercado durante la sesión bursátil. Su precio puede cambiar a lo largo del día.
Algunos ETF siguen índices bursátiles, mientras que otros utilizan estrategias o invierten en diferentes tipos de activos. Por eso, no todos tienen el mismo riesgo ni persiguen el mismo objetivo.
Antes de invertir en uno, revisa qué índice o activos sigue, cómo realiza la inversión, cuáles son sus gastos y qué comisiones puede cobrar el intermediario.
También debes tener en cuenta que comprar y vender un ETF puede implicar costes de intermediación y diferencias entre el precio de compra y el de venta.
En España, los ETF no tienen necesariamente el mismo tratamiento fiscal que los fondos de inversión tradicionales que pueden acogerse al régimen de traspasos. Si la fiscalidad es importante para tu decisión, comprueba las condiciones vigentes antes de contratar.
9. ¿Qué significa diversificar?
Diversificar consiste en repartir una inversión entre diferentes activos, empresas, sectores, regiones u otros factores relevantes, en lugar de concentrar todo el dinero en una sola opción.
Imagina dos carteras hipotéticas:
- Cartera A: todo el dinero está invertido en una única empresa.
- Cartera B: el dinero se distribuye entre distintas empresas y sectores.
Si la empresa de la primera cartera sufre un problema grave, toda esa inversión puede verse afectada. En la segunda, el impacto de una empresa concreta puede ser menor sobre el conjunto, aunque el resultado depende de la composición de la cartera.
La diversificación puede reducir determinados riesgos de concentración, pero no evita las caídas generales del mercado ni garantiza beneficios.
Además, tener varios productos no implica necesariamente estar diversificado: dos fondos distintos pueden invertir en muchas de las mismas empresas.
Puedes profundizar en este concepto con nuestra guía sobre qué es la diversificación y por qué es importante al invertir.
10. ¿Cuánto dinero necesitas para empezar?
No existe una cantidad universal que determine cuándo puedes empezar a invertir. Los mínimos dependen del producto y del intermediario, y también pueden existir costes que hagan poco eficiente operar con cantidades muy pequeñas.
Más importante que empezar con mucho dinero es entender el producto y asegurarte de que el importe encaja con tus finanzas.
Por ejemplo, una persona que ha organizado sus gastos y dispone de 50 euros mensuales que no necesita para sus obligaciones puede utilizar esa cantidad para aprender cómo funcionan las aportaciones periódicas, siempre que el producto elegido admita ese importe y sus costes sean razonables.
El ejemplo no implica que deba invertir necesariamente esa cantidad ni que vaya a obtener beneficios. Si todavía necesita construir un fondo de emergencia o afrontar gastos prioritarios, puede ser más prudente concentrarse primero en esas necesidades.
11. ¿Es mejor invertir de golpe o realizar aportaciones periódicas?
Son dos formas diferentes de distribuir las compras en el tiempo.
Invertir de golpe significa destinar una cantidad disponible a una inversión en un momento concreto. El resultado dependerá de la evolución posterior del mercado.
Invertir periódicamente consiste en realizar aportaciones a intervalos establecidos, por ejemplo, cada mes. Esta estrategia puede facilitar la organización del ahorro y repartir las compras a lo largo del tiempo.
Sin embargo, las aportaciones periódicas no garantizan mejores resultados ni evitan las pérdidas. Tampoco sustituyen la necesidad de elegir un producto adecuado.
La decisión depende de la situación financiera, los objetivos, los costes de las operaciones y la capacidad para asumir las fluctuaciones.
Si decides establecer aportaciones periódicas, procura que sean compatibles con tu presupuesto y evita comprometer dinero que puedas necesitar para gastos esenciales.
12. Las comisiones: un coste que debes revisar
Las comisiones y otros gastos reducen el resultado de una inversión. Aunque parezcan pequeños, su efecto puede acumularse con el tiempo.
Entre los costes que puedes encontrar están:
- Comisiones de compra y venta.
- Gastos de gestión y depositaría.
- Comisiones de suscripción o reembolso.
- Costes de custodia o mantenimiento.
- Diferencias entre el precio de compra y el de venta.
- Otros gastos relacionados con el producto o el intermediario.
No todos los productos aplican las mismas comisiones. Para compararlos correctamente, revisa los costes totales y no solo una cifra aislada.
La CNMV detalla las principales comisiones de los fondos de inversión. Esta información puede ayudarte a comprender qué gastos soporta el fondo y cuáles pueden cobrarse directamente al inversor.
13. Cómo empezar a aprender sobre inversión paso a paso
Si todavía no tienes experiencia, puedes seguir este proceso antes de tomar una decisión.
Paso 1. Organiza tus ingresos y gastos
Calcula cuánto dinero entra, cuánto necesitas para vivir y qué gastos son prioritarios. No utilices para invertir el dinero reservado para obligaciones próximas.
Paso 2. Establece un objetivo y un plazo
Define para qué sería el dinero y cuándo podrías necesitarlo. Esto ayuda a descartar productos que no encajan con tus necesidades.
Paso 3. Aprende las diferencias entre los productos
Empieza por entender la renta fija, la renta variable, los fondos y los ETF. No es necesario dominar todos los instrumentos financieros para comenzar a aprender.
Paso 4. Lee la documentación
Consulta los documentos oficiales del producto y comprueba sus riesgos, costes, condiciones de venta y posibles restricciones.
Paso 5. Verifica quién ofrece la inversión
Antes de entregar dinero o facilitar datos personales, comprueba la identidad y autorización del intermediario. La CNMV mantiene información sobre advertencias relativas a entidades no autorizadas.
Que una entidad no aparezca en una lista de advertencias no demuestra por sí solo que esté autorizada. Busca también sus datos en los registros oficiales que correspondan.
Paso 6. Evita tomar decisiones por presión
Desconfía de mensajes que te obliguen a invertir inmediatamente, prometan beneficios seguros o utilicen supuestos testimonios para presionarte.
No tienes que invertir en algo solo porque sea popular en redes sociales o porque otras personas aseguren haber ganado dinero.
Paso 7. Revisa tu decisión de forma razonada
Si en algún momento decides invertir, comprueba periódicamente si el producto sigue encajando con tus objetivos. Evita modificar toda tu estrategia por cada noticia o movimiento diario del mercado.
14. Errores habituales al empezar a invertir
Invertir dinero que necesitas pronto
Si tienes que utilizar el dinero en una fecha cercana, una caída del mercado podría obligarte a vender con pérdidas. Ajusta el producto al plazo y a tus necesidades de liquidez.
Buscar rentabilidad sin valorar el riesgo
Una rentabilidad potencial elevada no significa que el resultado sea probable ni que esté garantizado. Estudia qué tendría que suceder para obtenerla y qué podrías perder.
Elegir solo por los resultados recientes
Que un producto haya obtenido buenos resultados durante un periodo no significa que vaya a repetirlos. Revisa su estrategia, los riesgos y los costes, no solo la rentabilidad histórica.
No tener en cuenta las comisiones
Los gastos afectan al resultado final. Compara los costes totales de productos similares antes de decidir.
Concentrar todo el dinero en una sola inversión
La concentración puede aumentar la dependencia de una empresa, un sector o un mercado. Valora la diversificación teniendo en cuenta los riesgos que realmente comparten tus inversiones.
Contratar algo que no entiendes
Antes de invertir, deberías poder explicar con palabras sencillas cómo funciona el producto, de dónde podría proceder la rentabilidad, qué riesgos existen y qué costes tendrías que pagar.
Si no puedes hacerlo, sigue informándote y no te precipites.
Preguntas frecuentes sobre cómo invertir desde cero
¿Puedo empezar a invertir con poco dinero?
Depende del producto, del importe mínimo y de las comisiones. Algunas alternativas permiten aportaciones reducidas, pero primero conviene organizar las finanzas y comprobar que el dinero no se necesita para gastos prioritarios.
¿Es posible ganar dinero invirtiendo?
Sí, algunas inversiones generan ganancias, pero no existe una garantía general de obtenerlas. También puedes perder dinero. El resultado depende del producto, sus costes, las condiciones del mercado y el momento en que vendas.
¿Qué es mejor, la renta fija o la renta variable?
No hay una respuesta válida para todo el mundo. La renta fija y la renta variable tienen características y riesgos distintos. Para compararlas debes considerar el plazo, la liquidez, la capacidad de asumir pérdidas y el objetivo de la inversión.
¿Los fondos de inversión son seguros?
Los fondos están sujetos a normas y obligaciones de información, pero eso no significa que su valor esté garantizado. El riesgo depende de sus inversiones y de sus condiciones. Lee el DFI y comprueba si el producto encaja con tus necesidades.
¿Los ETF no tienen riesgo porque siguen un índice?
No. Un ETF puede perder valor, incluso si sigue un índice conocido. El riesgo depende de los activos que lo componen, de su estrategia y de las condiciones del mercado.
¿Debo invertir todos los meses?
No existe una obligación de hacerlo. Las aportaciones periódicas pueden ayudar a organizar el ahorro, pero deben ajustarse a tus ingresos, gastos y objetivos. No conviene comprometer dinero que necesitas para vivir o afrontar imprevistos.
¿Dónde puedo comprobar si una entidad de inversión está autorizada?
Puedes consultar los registros y las advertencias publicados por la CNMV. Empieza por su página oficial de advertencias sobre entidades no autorizadas y verifica también los registros que correspondan al tipo de entidad.
Conclusión: invertir desde cero empieza por comprender los riesgos
Aprender a invertir no consiste en descubrir una fórmula para ganar dinero rápidamente. Consiste en comprender los productos disponibles, conocer los riesgos y los costes, definir los objetivos y tomar decisiones compatibles con tu situación económica.
Antes de dar el paso, organiza tus finanzas, reserva dinero para imprevistos, establece un horizonte temporal y aprende cómo funciona cada producto que te interese.
La renta fija, la renta variable, los fondos y los ETF son instrumentos diferentes, con características que conviene estudiar antes de utilizarlos. La diversificación y la revisión de las comisiones pueden ayudarte a gestionar algunos riesgos, pero no garantizan beneficios.
La mejor forma de empezar es formarte, comparar información fiable y no invertir en productos que no comprendes.
Este artículo tiene carácter educativo e informativo y no constituye una recomendación personalizada de inversión. Los productos financieros pueden implicar pérdidas de capital. Antes de tomar decisiones, revisa la documentación oficial y valora tus circunstancias particulares.
Acerca del autor