El Euríbor es uno de los indicadores más importantes para quienes tienen una hipoteca variable en España. Su evolución puede influir en los intereses que pagas al banco y, por tanto, en el importe de tu cuota mensual.
Entender cómo funciona te ayudará a interpretar las revisiones de tu hipoteca, comparar ofertas bancarias y valorar si podrías afrontar una subida de los tipos de interés.
En esta guía explicamos qué es el Euríbor, por qué cambia, cómo se utiliza para calcular el interés hipotecario y qué puedes hacer para conocer su posible impacto en tu economía.
¿Qué es exactamente el Euríbor?
Euríbor procede de la expresión inglesa Euro Interbank Offered Rate. Es un índice de referencia del mercado monetario en euros que refleja las condiciones de financiación en distintos plazos.
Existen referencias del Euríbor para diferentes vencimientos, entre ellos una semana y uno, tres, seis y doce meses. El índice es administrado por el European Money Markets Institute (EMMI), que publica su metodología y los datos correspondientes.
En España, el Euríbor a doce meses es especialmente relevante porque se utiliza como referencia en muchas hipotecas a tipo variable.
Conviene distinguir dos conceptos:
- Euríbor: índice de referencia que puede utilizarse para calcular el interés de una hipoteca.
- Tipo de interés hipotecario: interés que se aplica a tu préstamo según lo establecido en el contrato.
Por tanto, el Euríbor no es el interés total que pagas por tu hipoteca, sino uno de los elementos que pueden determinarlo.
Puedes consultar los tipos oficiales de referencia hipotecaria en la web del Banco de España.
¿Cómo se calcula el interés de una hipoteca variable?
En muchas hipotecas variables, el interés se calcula sumando dos componentes:
Tipo de interés = Euríbor de referencia + diferencial del banco
El diferencial es el porcentaje adicional pactado con la entidad financiera. Mientras se mantengan las condiciones del contrato, normalmente permanece constante, aunque el Euríbor puede variar en cada revisión.
Imagina que tienes una hipoteca con un diferencial del 1 %.
| Euríbor utilizado en la revisión | Diferencial | Tipo de interés resultante |
|---|---|---|
| 1 % | 1 % | 2 % |
| 2 % | 1 % | 3 % |
| 3 % | 1 % | 4 % |
Los porcentajes de la tabla son ejemplos ilustrativos, no datos actuales del Euríbor ni una previsión de su evolución.
Si el Euríbor aumenta, también puede aumentar el interés de tu hipoteca. Si disminuye, el interés puede reducirse en la siguiente revisión, siempre de acuerdo con las condiciones de tu contrato.
¿Qué debes revisar además del diferencial?
No conviene elegir una hipoteca fijándote únicamente en el diferencial anunciado. También debes comprobar:
- La TAE y los costes incluidos en la oferta.
- Las comisiones que puedan aplicarse.
- Las bonificaciones y los productos vinculados o combinados.
- La periodicidad de las revisiones.
- El índice concreto y el valor de referencia que se utilizará.
- Las condiciones aplicables durante toda la vida del préstamo.
Una oferta con un diferencial inferior no tiene por qué ser la más económica cuando se consideran todos sus costes y condiciones.
¿Qué ocurre cuando sube el Euríbor?
Cuando el Euríbor aumenta, una hipoteca variable vinculada a este índice puede encarecerse en la siguiente revisión.
Esto sucede porque el banco recalcula el tipo de interés conforme a la fórmula acordada. Si el nuevo tipo es más alto, la cuota suele aumentar cuando el préstamo se amortiza mediante el sistema habitual de cuotas periódicas.
Sin embargo, la cuota no sube necesariamente en la misma proporción que el Euríbor. El resultado depende de varios factores:
- El capital que todavía debes.
- Los años o meses que quedan para terminar de pagar.
- El nuevo tipo de interés aplicable.
- Las condiciones específicas del préstamo.
Por ejemplo, un aumento de un punto porcentual en el tipo de interés no significa que la mensualidad vaya a subir exactamente un 1 %. Para conocer el cambio hay que calcular de nuevo la cuota con el capital pendiente y el plazo restante.
Si tienes una hipoteca variable, es recomendable comprobar con antelación qué margen tienes en tu presupuesto para afrontar una posible subida.
¿Y qué pasa cuando baja el Euríbor?
Cuando baja el índice utilizado para revisar tu hipoteca, el tipo de interés aplicable puede reducirse. Si se cumplen las condiciones del contrato, esto suele traducirse en una cuota mensual inferior.
No obstante, la bajada no tiene por qué reflejarse inmediatamente. Depende de cuándo se revise el préstamo y del valor del Euríbor que establezca la escritura para realizar el cálculo.
Además, una reducción de la cuota no significa necesariamente que todo el préstamo vaya a resultar más barato en la misma proporción. El efecto acumulado dependerá de cómo evolucionen los tipos, del capital pendiente y del tiempo que reste para amortizarlo.
¿Cada cuánto tiempo se revisa una hipoteca variable?
La periodicidad depende de lo pactado en el contrato. Muchas hipotecas se revisan cada seis o doce meses, aunque debes consultar tu escritura para conocer las condiciones concretas.
En la cláusula correspondiente encontrarás información sobre:
- La fecha o periodicidad de la revisión.
- El índice que se utiliza.
- El valor o periodo de referencia que se toma para el cálculo.
- El diferencial aplicable.
- Las condiciones para actualizar el interés y la cuota.
El valor empleado puede corresponder a un mes anterior al de la revisión, según lo establecido en el contrato. Por eso, el Euríbor publicado hoy no tiene por qué ser el que determine tu próxima mensualidad.
El Banco de España explica cómo calcular la nueva cuota hipotecaria y qué datos debes comprobar.
Ejemplo práctico: cómo puede cambiar la cuota
Imagina una hipoteca con estas características:
- Capital pendiente: 150.000 euros.
- Plazo restante: 25 años.
- Diferencial: 1 %.
- Sistema de amortización: cuotas mensuales mediante el sistema francés.
Para entender el efecto del Euríbor, podemos comparar dos escenarios hipotéticos. Suponemos, únicamente para simplificar el ejemplo, que el tipo de interés aplicable es del 3 % en el primer escenario y del 4 % en el segundo.
| Concepto | Escenario A | Escenario B |
|---|---|---|
| Capital del préstamo | 150.000 € | 150.000 € |
| Plazo | 25 años | 25 años |
| Tipo de interés anual | 3 % | 4 % |
| Cuota mensual aproximada | 711 € | 792 € |
En este ejemplo, la diferencia sería de unos 81 euros al mes, o aproximadamente 972 euros en doce mensualidades.
Las cifras son orientativas y corresponden a un cálculo simplificado de una hipoteca con ese capital y plazo. No representan la cuota real de una hipoteca concreta ni una revisión exacta de un préstamo que ya está en curso.
Para calcular tu propia cuota debes introducir el capital pendiente actual, el plazo restante y el nuevo tipo de interés. Puedes utilizar el simulador de préstamos hipotecarios del Banco de España.
¿Por qué cambia el Euríbor?
El Euríbor refleja las condiciones de financiación del mercado monetario en euros. Su evolución está influida por diferentes factores, entre ellos las expectativas sobre los tipos de interés, las condiciones de liquidez y la percepción del riesgo en los mercados.
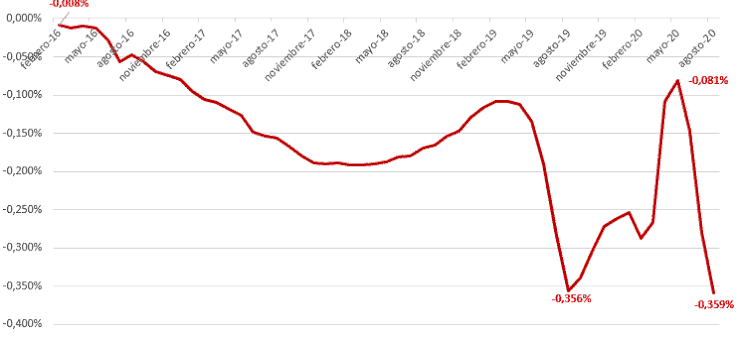
La política monetaria del Banco Central Europeo también influye en el entorno financiero. Cuando el BCE modifica sus tipos oficiales, el cambio puede repercutir en las condiciones de financiación y en las expectativas del mercado.
Sin embargo, no existe una equivalencia automática entre ambos indicadores. Una variación de los tipos oficiales no implica que el Euríbor vaya a cambiar exactamente en la misma cuantía ni en el mismo momento.
Por eso, para entender su evolución conviene observar tanto las decisiones del BCE como las expectativas del mercado, sin dar por hecho que un movimiento concreto vaya a repetirse.
¿Es lo mismo el Euríbor que el tipo de interés del BCE?
No. Aunque están relacionados, son indicadores distintos.
El Banco Central Europeo establece determinados tipos de interés oficiales como parte de su política monetaria. El Euríbor, por su parte, es un índice del mercado monetario en euros calculado conforme a una metodología específica.
La diferencia es importante porque una hipoteca referenciada al Euríbor no se actualiza necesariamente cada vez que el BCE anuncia una decisión. La revisión se realiza de acuerdo con el índice y el calendario previstos en el contrato.
Diferencias entre una hipoteca fija, variable y mixta
El efecto del Euríbor depende del tipo de hipoteca que tengas contratado.
Hipoteca a tipo fijo
El interés se establece en el contrato para toda la duración del préstamo. En condiciones normales, las variaciones del Euríbor no modifican directamente la cuota de una hipoteca fija.
Esta modalidad permite conocer mejor el importe de las mensualidades futuras, aunque la oferta inicial debe compararse con el coste total y las demás condiciones.
Hipoteca a tipo variable
El interés se revisa periódicamente conforme al índice de referencia y al diferencial pactados. Por ello, la cuota puede aumentar o disminuir a lo largo del préstamo.
Esta modalidad expone al titular a las variaciones del índice, por lo que es importante evaluar si el presupuesto familiar podría soportar distintos escenarios.
Hipoteca a tipo mixto
Combina un periodo inicial a tipo fijo con otro posterior a tipo variable. Durante la primera etapa, el interés se mantiene según las condiciones pactadas; después, se aplica la fórmula variable establecida en el contrato.
Si estás valorando una hipoteca mixta, no te fijes únicamente en la cuota inicial. Comprueba también qué índice y diferencial se aplicarán cuando termine el periodo fijo.
Ninguna modalidad es la mejor para todas las personas: la comparación debe considerar el coste, la estabilidad de ingresos, el plazo y la capacidad para asumir cambios en las cuotas.
Cómo comprobar cuánto podría cambiar tu cuota
Si tienes una hipoteca variable o estás pensando en contratar una, puedes seguir estos pasos:
1. Consulta el capital pendiente.
No utilices el importe inicial del préstamo si ya llevas años amortizándolo. Busca el saldo pendiente en la información de tu entidad.
2. Comprueba el plazo restante.
Cuanto más tiempo quede, más puede influir una variación del interés en el cálculo de la cuota.
3. Revisa el contrato.
Localiza el diferencial, el índice de referencia, la periodicidad de revisión y el valor que se utiliza para calcular el nuevo interés.
4. Calcula varios escenarios.
Compara la cuota con el tipo actual y con otros tipos hipotéticos, por ejemplo uno y dos puntos porcentuales superiores. Puedes añadir un escenario de bajada para comprender cómo cambiaría el resultado en ambos sentidos.
5. Valora el efecto sobre tu presupuesto.
No te limites a comprobar si podrías pagar la mensualidad. Ten en cuenta también los gastos de vivienda, suministros, alimentación, transporte, seguros y otros compromisos económicos.
6. Revisa la información que te entrega el banco.
Al formalizar una hipoteca variable sujeta a la normativa aplicable, la entidad debe facilitar documentación que permita comprender las condiciones y el efecto de distintos escenarios de tipos de interés. La simulación sirve para evaluar riesgos, no para predecir el Euríbor futuro.
La Ley 5/2019, reguladora de los contratos de crédito inmobiliario, recoge obligaciones de información para los préstamos incluidos en su ámbito de aplicación.
¿Qué hacer si la cuota de tu hipoteca ha aumentado?
Si una revisión ha encarecido tu hipoteca, lo primero es comprobar que el cálculo coincide con las condiciones de la escritura y con el índice de referencia aplicable.
Después, puedes valorar distintas opciones:
- Revisar el presupuesto: identifica qué gastos puedes ajustar sin descuidar necesidades esenciales.
- Consultar las condiciones con tu banco: solicita una explicación del nuevo tipo de interés y de la cuota calculada.
- Comparar alternativas: si estudias cambiar las condiciones del préstamo, analiza el coste total, las comisiones y los gastos asociados, no solo la nueva mensualidad.
- Valorar una modificación del préstamo: una novación o un cambio de modalidad pueden tener costes y condiciones que deben estudiarse caso por caso.
- Pedir asesoramiento si tienes dificultades de pago: actuar con antelación puede ayudarte a conocer las opciones disponibles antes de que el problema se agrave.
Cambiar de hipoteca no siempre supone ahorrar. Una cuota inferior podría deberse a un plazo más largo, lo que puede aumentar el coste total de los intereses. Conviene comparar las ofertas con los mismos supuestos y revisar todos sus componentes.
¿Debes preocuparte si tienes una hipoteca variable?
Tener una hipoteca variable no significa necesariamente que vayas a pagar más que con una fija. El resultado depende de la evolución de los tipos y de las condiciones concretas del préstamo.
Lo importante es no basar tu decisión únicamente en el Euríbor actual o en la cuota que pagarías hoy.
Si una subida moderada pudiera impedirte afrontar otros gastos necesarios, la exposición a las variaciones del interés merece especial atención. Si, por el contrario, dispones de margen suficiente en tu presupuesto, quizá tengas mayor capacidad para asumir fluctuaciones.
La clave es valorar los escenarios con prudencia y evitar decisiones basadas en predicciones que nadie puede garantizar.
¿Dónde consultar el Euríbor actualizado?
Para comprobar el índice, es preferible acudir a fuentes oficiales y distinguir entre el dato diario y la media mensual que puede utilizarse como referencia hipotecaria.
Puedes consultar:
- Los tipos de referencia oficiales del mercado hipotecario publicados por el Banco de España.
- La información y metodología del European Money Markets Institute (EMMI).
Antes de hacer cálculos, comprueba qué periodo del índice establece tu escritura. El último dato publicado no siempre será el que corresponda aplicar a tu próxima revisión.
Preguntas frecuentes sobre el Euríbor
¿Si sube el Euríbor, sube siempre mi hipoteca?
Si tu hipoteca es variable y está vinculada al Euríbor, una subida del índice puede aumentar el interés en la siguiente revisión. El efecto concreto depende de la fecha de revisión, del valor de referencia previsto en el contrato y del resto de sus condiciones.
¿Si baja el Euríbor, me bajará la cuota inmediatamente?
No necesariamente. El cambio suele aplicarse cuando llega la revisión correspondiente y se utiliza el valor indicado en la escritura. Por eso puede existir un desfase entre la evolución del índice y el cambio de la mensualidad.
¿Qué significa tener una hipoteca de Euríbor más un 1 %?
Significa que, según las condiciones del contrato, el tipo de interés se calcula sumando el Euríbor de referencia y un diferencial del 1 %. Por ejemplo, si el índice aplicable fuera del 2 %, el tipo resultante sería del 3 %, salvo que existan otras condiciones contractuales que deban tenerse en cuenta.
¿Puedo saber cuánto estará el Euríbor dentro de un año?
No con certeza. Las previsiones y expectativas del mercado pueden cambiar con la situación económica, la inflación y las decisiones de política monetaria. Es más útil calcular distintos escenarios que confiar en una única previsión.
¿Qué diferencia hay entre el Euríbor diario y la media mensual?
El Euríbor se publica para distintos plazos y fechas. Para determinadas referencias hipotecarias se utiliza una media mensual oficial. Debes consultar el índice y el periodo concretos que establece tu contrato, en lugar de asumir que cualquier dato publicado es el aplicable.
¿Dónde puedo calcular mi nueva cuota?
Puedes utilizar el simulador hipotecario del Banco de España. Introduce el capital pendiente, el plazo restante y el tipo de interés que quieras analizar. El resultado será orientativo y puede diferir ligeramente del cálculo de tu entidad.
Conclusión
El Euríbor es un índice de referencia fundamental para muchas hipotecas variables en España. Su evolución puede influir en el tipo de interés aplicado y, como consecuencia, en la cuota mensual que paga el titular del préstamo.
Para entender su efecto, no basta con observar si el índice sube o baja. También hay que conocer el diferencial, el capital pendiente, el plazo restante y la fecha de revisión prevista en el contrato.
Si tienes una hipoteca variable, consulta las condiciones de tu préstamo y compara distintos escenarios de cuota. Si estás buscando financiación para comprar una vivienda, analiza el coste total de las ofertas y comprueba si podrías afrontar cambios en los tipos de interés.
El Euríbor futuro es incierto, pero comprender cómo funciona te permite evaluar mejor los riesgos y tomar decisiones financieras con más información.
Acerca del autor