Cuando comparas seguros, es habitual encontrar pólizas con precios diferentes aunque parezcan ofrecer coberturas similares. Una de las razones puede ser la franquicia, una condición que influye tanto en el precio del seguro como en la cantidad que tendrás que pagar si se produce un siniestro.
Un seguro con franquicia puede tener una prima más baja que otro sin franquicia. A cambio, aceptas asumir una parte del coste de determinados daños cubiertos por la póliza.
Antes de elegir esta opción, conviene entender cómo se calcula la franquicia, en qué coberturas se aplica y cuánto podrías llegar a pagar de tu bolsillo.
En esta guía encontrarás ejemplos de seguros de coche y hogar, una comparación de costes y los aspectos que debes revisar antes de contratar.
¿Qué es la franquicia de un seguro?
La franquicia es la cantidad o parte del coste de un siniestro que corresponde asumir al asegurado, de acuerdo con las condiciones del contrato.
Por ejemplo, imagina que tienes una póliza con una franquicia fija de 300 euros y sufres un daño cubierto cuya reparación cuesta 1.000 euros.
En un supuesto sencillo:
- Coste del daño: 1.000 euros.
- Franquicia: 300 euros.
- Cantidad que asumirías tú: 300 euros.
- Cantidad que cubriría la aseguradora: 700 euros.
Este cálculo supone que el daño está cubierto, que su importe se ha determinado correctamente y que no existen otros límites o condiciones que alteren el resultado.
La franquicia no significa que el seguro deje de cubrir el siniestro. Significa que una parte del coste queda a cargo del asegurado.
¿Por qué los seguros con franquicia pueden ser más baratos?
La razón es que, al contratar una franquicia, aceptas asumir una parte del coste de determinados siniestros. Esto puede reducir el riesgo económico que asume la aseguradora y permitirle ofrecer una prima inferior.
Sin embargo, el ahorro depende de la compañía, del tipo de seguro, de las coberturas y del resto de las condiciones de la póliza.
Por eso, no basta con comparar el precio anual. También debes valorar cuánto tendrías que pagar si necesitas utilizar el seguro.
Por ejemplo, una póliza puede costar 200 euros menos al año, pero incluir una franquicia de 500 euros. Para decidir si te compensa, necesitas valorar el ahorro acumulado y el gasto que podrías afrontar en caso de siniestro.
Cómo calcular una franquicia: tres ejemplos
Ejemplo 1. Franquicia fija
Supongamos que tienes una franquicia de 200 euros y un siniestro cubierto con daños valorados en 1.500 euros.
| Concepto | Importe |
|---|---|
| Coste del daño cubierto | 1.500 € |
| Franquicia | 200 € |
| Parte asumida por el asegurado | 200 € |
| Parte a cargo de la aseguradora | 1.300 € |
El ejemplo presupone que la franquicia se aplica una sola vez al siniestro y que el importe completo del daño está cubierto.
¿Y si el daño cuesta solo 150 euros? Si se trata de una franquicia fija de 200 euros aplicable a ese daño, el coste sería inferior a la franquicia y, normalmente, no habría cantidad que indemnizar por ese concepto.
Ejemplo 2. Franquicia porcentual
Imagina que una póliza establece una franquicia del 10 % sobre el importe de los daños cubiertos. Si estos ascienden a 2.000 euros, el cálculo simplificado sería:
- Daños cubiertos: 2.000 euros.
- Franquicia del 10 %: 200 euros.
- Importe restante: 1.800 euros.
No obstante, algunas pólizas establecen importes mínimos o máximos, límites específicos o métodos de cálculo distintos. Debes revisar las condiciones antes de dar por válido el resultado.
Ejemplo 3. Dos siniestros durante el mismo año
Supongamos que tienes una franquicia fija de 250 euros por siniestro y que durante el año se producen dos siniestros independientes, ambos cubiertos y con daños superiores a la franquicia.
En ese supuesto, podrías tener que asumir 250 euros en cada uno: un total de 500 euros.
Este ejemplo no significa que todas las pólizas apliquen la franquicia de esa manera. El contrato debe indicar cómo se aplica, qué se considera un siniestro independiente y si existen reglas particulares para determinadas coberturas.
¿Todas las franquicias funcionan igual?
No. La franquicia puede adoptar distintas formas según el tipo de seguro y las condiciones contratadas.
Las más habituales que puedes encontrar son:
- Franquicia fija: establece una cantidad concreta, como 150, 300 o 500 euros.
- Franquicia porcentual: se calcula aplicando un porcentaje sobre una base definida en el contrato.
- Franquicias diferentes por cobertura: una misma póliza puede establecer importes distintos para diferentes garantías.
Cuando leas una oferta, comprueba no solo el importe, sino también sobre qué cantidad se calcula y en qué situaciones se aplica.
¿La franquicia se aplica a todos los siniestros?
No necesariamente. Una póliza puede incluir franquicia para algunas coberturas y no aplicarla a otras.
Por ejemplo, un seguro de automóvil puede tener franquicia para determinados daños propios del vehículo, mientras que otras garantías se rigen por condiciones diferentes.
Por eso, no debes asumir que existe una única franquicia para toda la póliza. Revisa las condiciones generales y particulares para identificar las garantías afectadas.
La franquicia en el seguro de coche
El seguro de coche es uno de los ejemplos más conocidos.
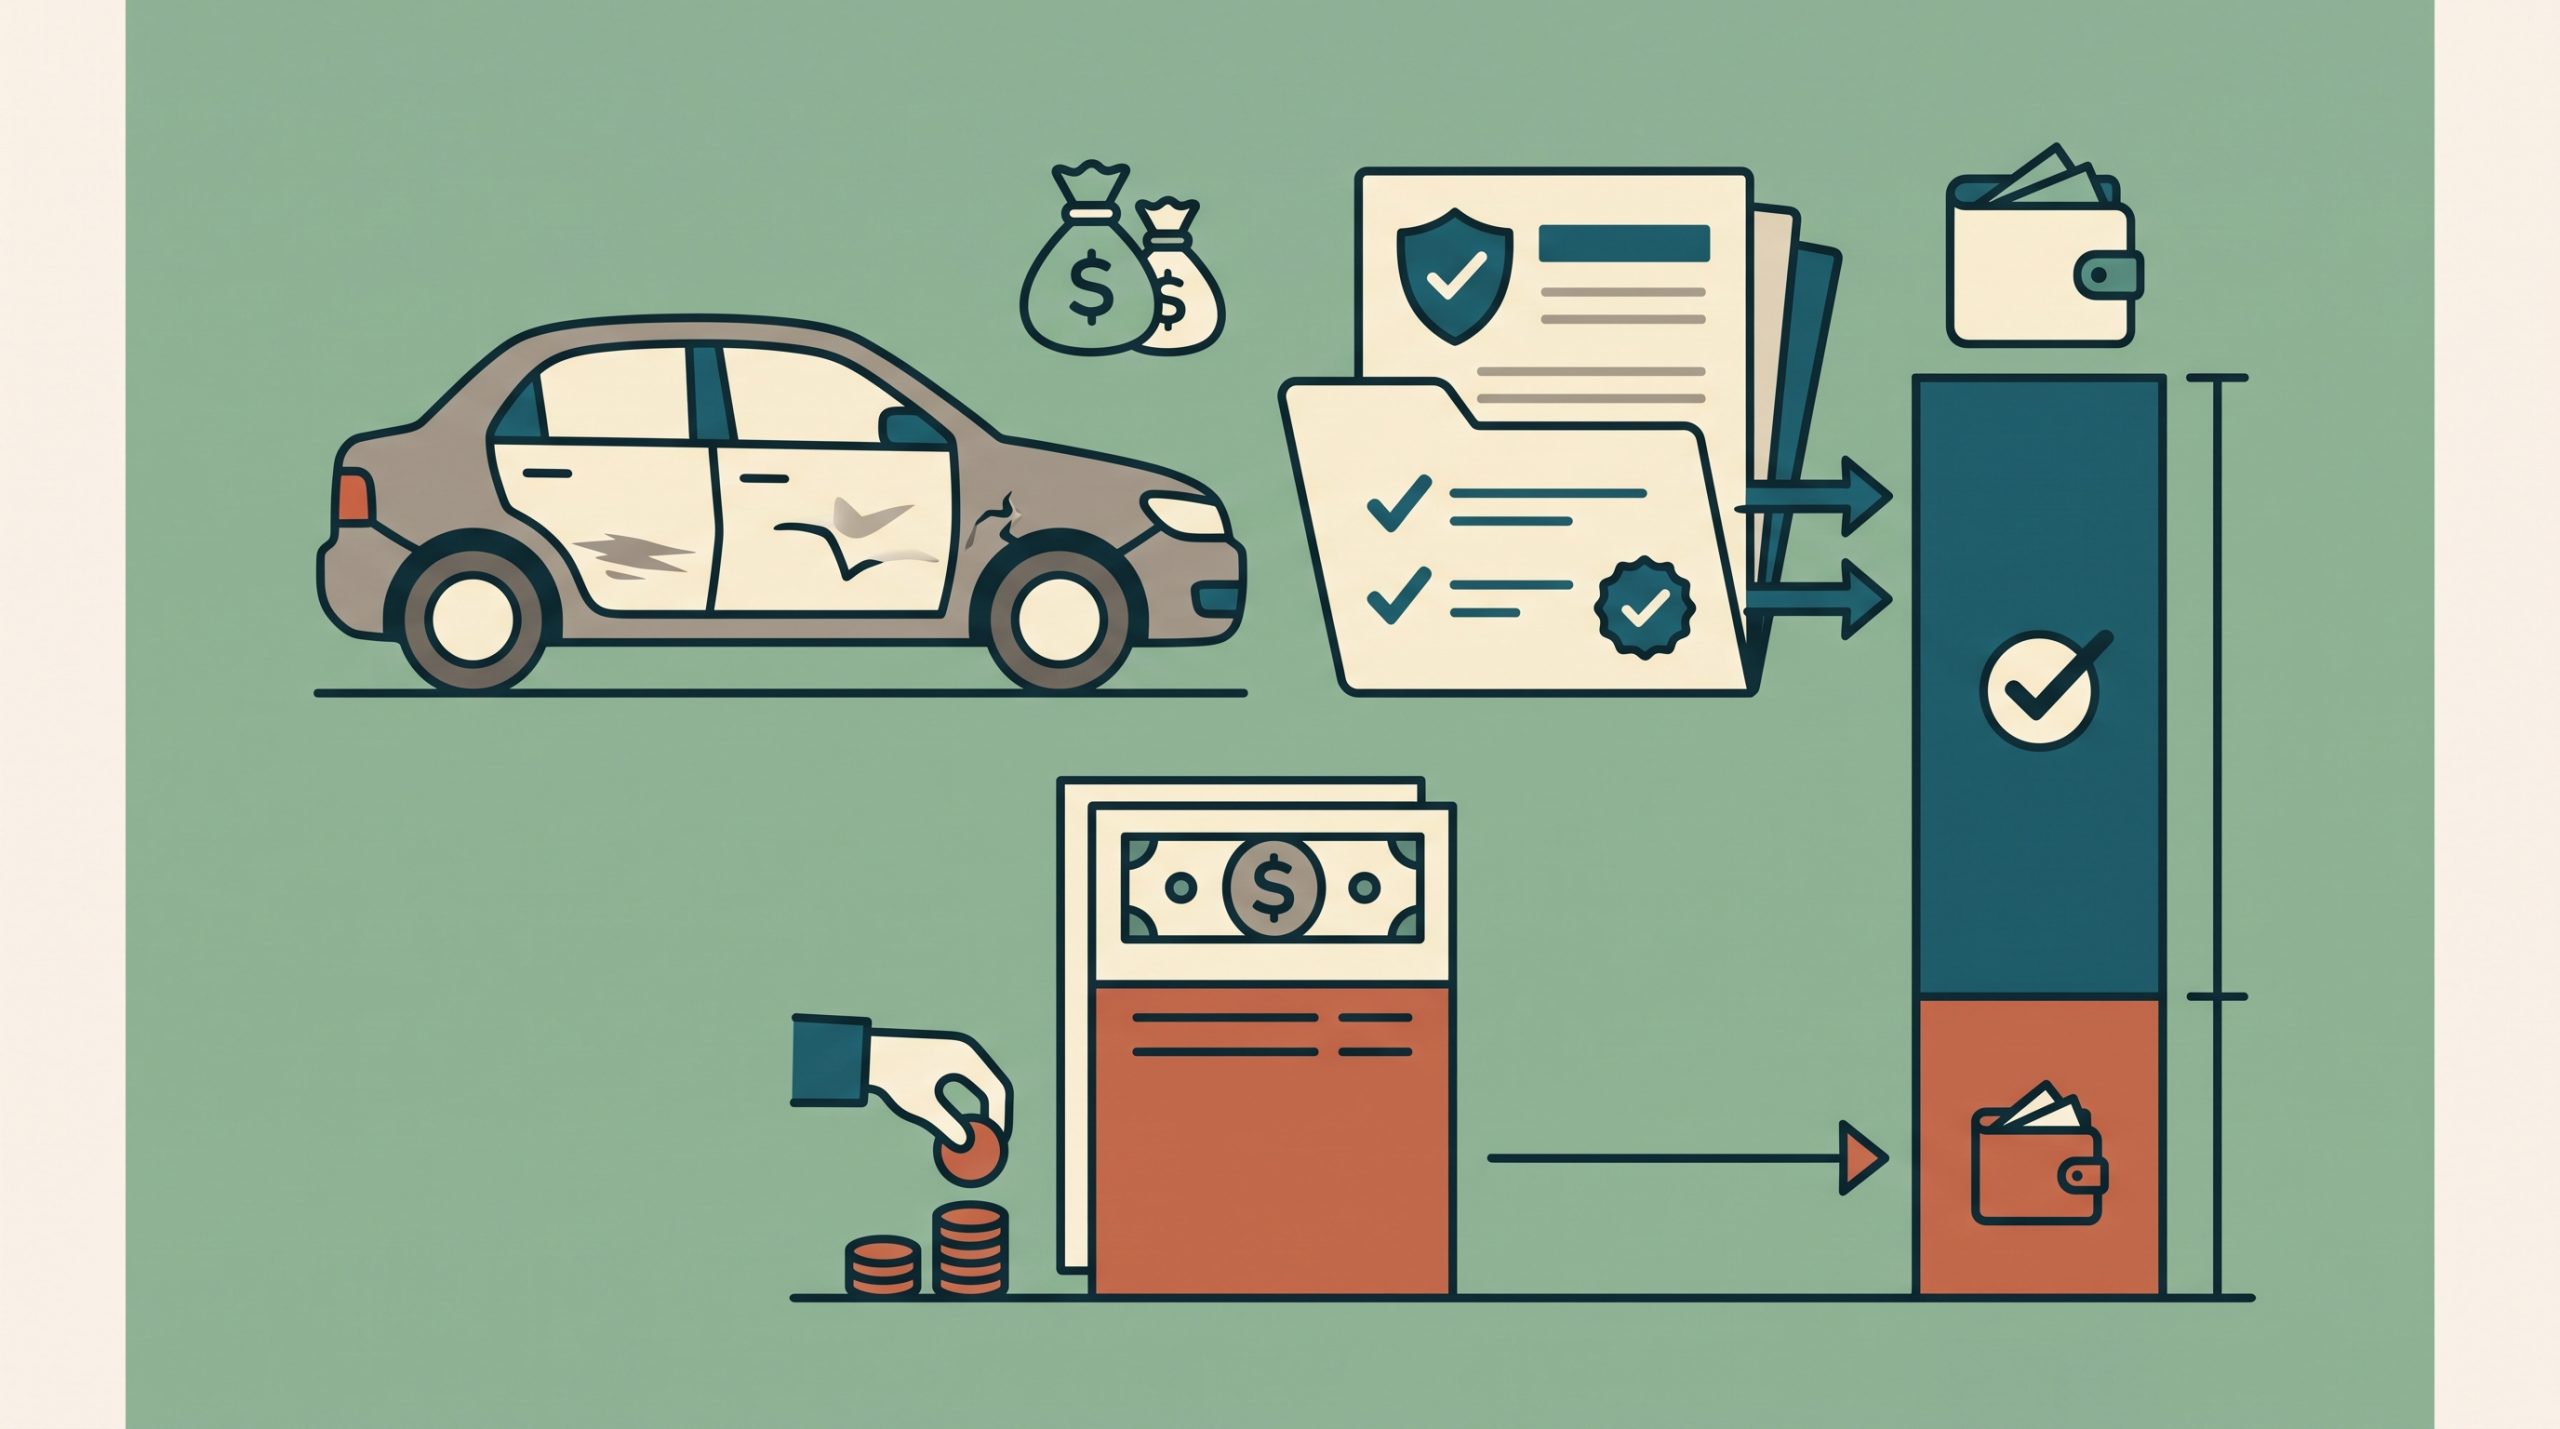
Imagina que contratas un seguro a todo riesgo con una franquicia de 400 euros. Si sufres un accidente y los daños cubiertos de tu vehículo ascienden a 3.000 euros, el cálculo simplificado sería:
- Daños cubiertos: 3.000 euros.
- Franquicia: 400 euros.
- Cantidad que asumirías: 400 euros.
- Cantidad a cargo de la aseguradora: 2.600 euros.
El resultado puede variar según la póliza, la valoración de los daños y la forma en que se aplique la franquicia.
También es importante distinguir los daños propios del vehículo de la responsabilidad civil frente a terceros. En el ámbito del seguro obligatorio de responsabilidad civil de vehículos a motor existen reglas específicas que impiden oponer determinadas franquicias al perjudicado en los términos previstos por la normativa.
Por tanto, no debes trasladar automáticamente las condiciones de una franquicia de daños propios a todas las coberturas del seguro de automóvil.
La franquicia en el seguro de hogar
En los seguros de hogar también pueden existir franquicias para determinadas garantías o daños.
Imagina que una cobertura incluye una franquicia de 200 euros y se produce un daño cubierto valorado en 1.000 euros. Si la franquicia se aplica como una cantidad fija por siniestro, asumirías los primeros 200 euros y la aseguradora cubriría los 800 restantes, siempre dentro de los límites y condiciones de la póliza.
Antes de contratar, comprueba qué coberturas tienen franquicia. No des por hecho que se aplica de la misma manera a los daños por agua, los daños eléctricos, los fenómenos atmosféricos u otras garantías.
La documentación contractual debe indicar las condiciones aplicables a cada cobertura.
Franquicia y límite de cobertura: ¿cuál es la diferencia?
Aunque ambos conceptos influyen en lo que paga la aseguradora, no significan lo mismo.
- Franquicia: es la parte del coste que corresponde asumir al asegurado en los supuestos previstos por el contrato.
- Límite de cobertura: es la cantidad máxima que la aseguradora pagará por una garantía o siniestro, según las condiciones de la póliza.
Por ejemplo, una póliza podría establecer una franquicia de 300 euros y un límite de cobertura de 10.000 euros.
La franquicia determina la participación económica del asegurado; el límite establece hasta dónde llega la cobertura económica de la compañía. La aplicación concreta de ambos depende del contrato.
¿Una franquicia más alta siempre es mejor?
No. Una franquicia más elevada puede reducir el precio anual del seguro, pero también aumenta el importe que podrías tener que asumir cuando se produzca un siniestro cubierto.
Para entenderlo, compara estas dos pólizas hipotéticas:
| Concepto | Seguro A | Seguro B |
|---|---|---|
| Prima anual | 800 € | 600 € |
| Franquicia | 150 € | 500 € |
| Ahorro anual en el seguro B | — | 200 € |
El seguro B cuesta 200 euros menos al año, pero su franquicia es 350 euros superior.
Si ambas pólizas tuvieran coberturas equivalentes y se produjera un siniestro en el que se aplicaran las franquicias completas, la diferencia de coste podría superar el ahorro obtenido en un solo año.
Esta comparación es únicamente ilustrativa. Antes de elegir, verifica que las pólizas sean realmente comparables y que no existan diferencias en límites, exclusiones o servicios.
¿Cómo saber si te compensa contratar una franquicia?
Una forma práctica de decidir es calcular cuánto ahorrarías en la prima y compararlo con el importe que podrías tener que pagar en caso de siniestro.
Supongamos que:
- El seguro sin franquicia cuesta 900 euros al año.
- El seguro con franquicia cuesta 650 euros al año.
- La franquicia es de 500 euros.
El ahorro anual sería de 250 euros. Si las condiciones fueran equivalentes, necesitarías valorar si ese ahorro compensa asumir hasta 500 euros por un siniestro al que se aplique la franquicia.
No significa que necesariamente vayas a sufrir un siniestro ni que el cálculo deba hacerse como una predicción. El objetivo es comprobar si el gasto potencial sería asumible para tu presupuesto.
Antes de decidir, pregúntate:
- ¿Cuánto ahorro realmente al año?
- ¿Cuánto tendría que pagar si se produce un siniestro?
- ¿Podría asumir esa cantidad sin comprometer mis gastos habituales?
- ¿Las coberturas son equivalentes a las de una póliza sin franquicia?
- ¿La franquicia se aplica una vez por siniestro o de otra forma?
¿Cuándo puede resultar útil una franquicia?
Puede tener sentido para alguien que busca reducir la prima anual y dispone de ahorro suficiente para afrontar un gasto imprevisto.
También puede encajar con una estrategia en la que el seguro se utiliza principalmente para protegerse frente a daños de mayor coste, mientras que el asegurado está dispuesto a asumir parte de los gastos menores.
Sin embargo, la decisión depende del tipo de seguro, de las coberturas contratadas y de la situación económica de cada persona. No existe una franquicia ideal para todo el mundo.
¿Cuándo puede resultar menos adecuada?
Una franquicia elevada puede ser difícil de asumir si no dispones de suficiente ahorro para afrontar una reparación o un gasto inesperado.
Por ejemplo, ahorrar 50 euros al año en la prima puede parecer atractivo, pero quizá no compense si la franquicia asciende a 500 euros y no podrías afrontar ese desembolso fácilmente.
No se trata únicamente de cuánto puedes ahorrar, sino de si puedes asumir las obligaciones económicas que has aceptado al contratar la póliza.
Qué debes revisar antes de contratar un seguro con franquicia
Antes de firmar, lee las condiciones generales y particulares y comprueba estos aspectos:
- Importe: identifica la cantidad exacta o el porcentaje de la franquicia.
- Forma de cálculo: averigua sobre qué importe se aplica y si existen mínimos o máximos.
- Coberturas afectadas: comprueba en qué garantías se aplica y en cuáles no.
- Aplicación por siniestro: verifica cómo se calcula cuando existen varios daños o reclamaciones.
- Límites de indemnización: identifica el importe máximo que cubre cada garantía.
- Exclusiones: revisa las circunstancias que quedan fuera de la protección.
- Servicios incluidos: compara asistencia, reparaciones y otras prestaciones que puedan variar entre pólizas.
Si algo no está claro, pide a la aseguradora o al mediador que te lo explique por escrito antes de contratar.
Para obtener información general sobre seguros y protección de los consumidores, también puedes consultar los recursos oficiales de la Dirección General de Seguros y Fondos de Pensiones.
Conclusión
La franquicia de un seguro es la parte del coste de determinados siniestros que debe asumir el asegurado según las condiciones de la póliza. A cambio de aceptar ese gasto potencial, puedes conseguir una prima anual más baja.
La elección no debería basarse únicamente en el precio del recibo. Es importante comparar el ahorro anual con el coste que podrías afrontar en caso de siniestro y comprobar qué coberturas están sujetas a franquicia.
Una franquicia de 150, 300 o 500 euros puede tener consecuencias muy distintas según tu presupuesto y el tipo de seguro contratado.
En definitiva, contratar una póliza con franquicia puede ser una opción razonable si entiendes sus condiciones y puedes asumir el importe que te corresponde. La mejor elección será la que combine un precio adecuado con una protección suficiente para tus necesidades.
Acerca del autor