Método 50/30/20: cómo organizar tu sueldo y ahorrar
Aprende a aplicar el método 50/30/20 para repartir tus ingresos entre necesidades, ocio y ahorro, con ejemplos prácticos y consejos para adaptarlo a tu presupuesto.
Organizar el sueldo puede resultar complicado cuando cada mes tienes que pagar la vivienda, la alimentación, los suministros, el transporte y otros gastos. Si, además, quieres disfrutar de tu tiempo libre y ahorrar para el futuro, es fácil perder de vista cuánto dinero puedes destinar a cada objetivo.
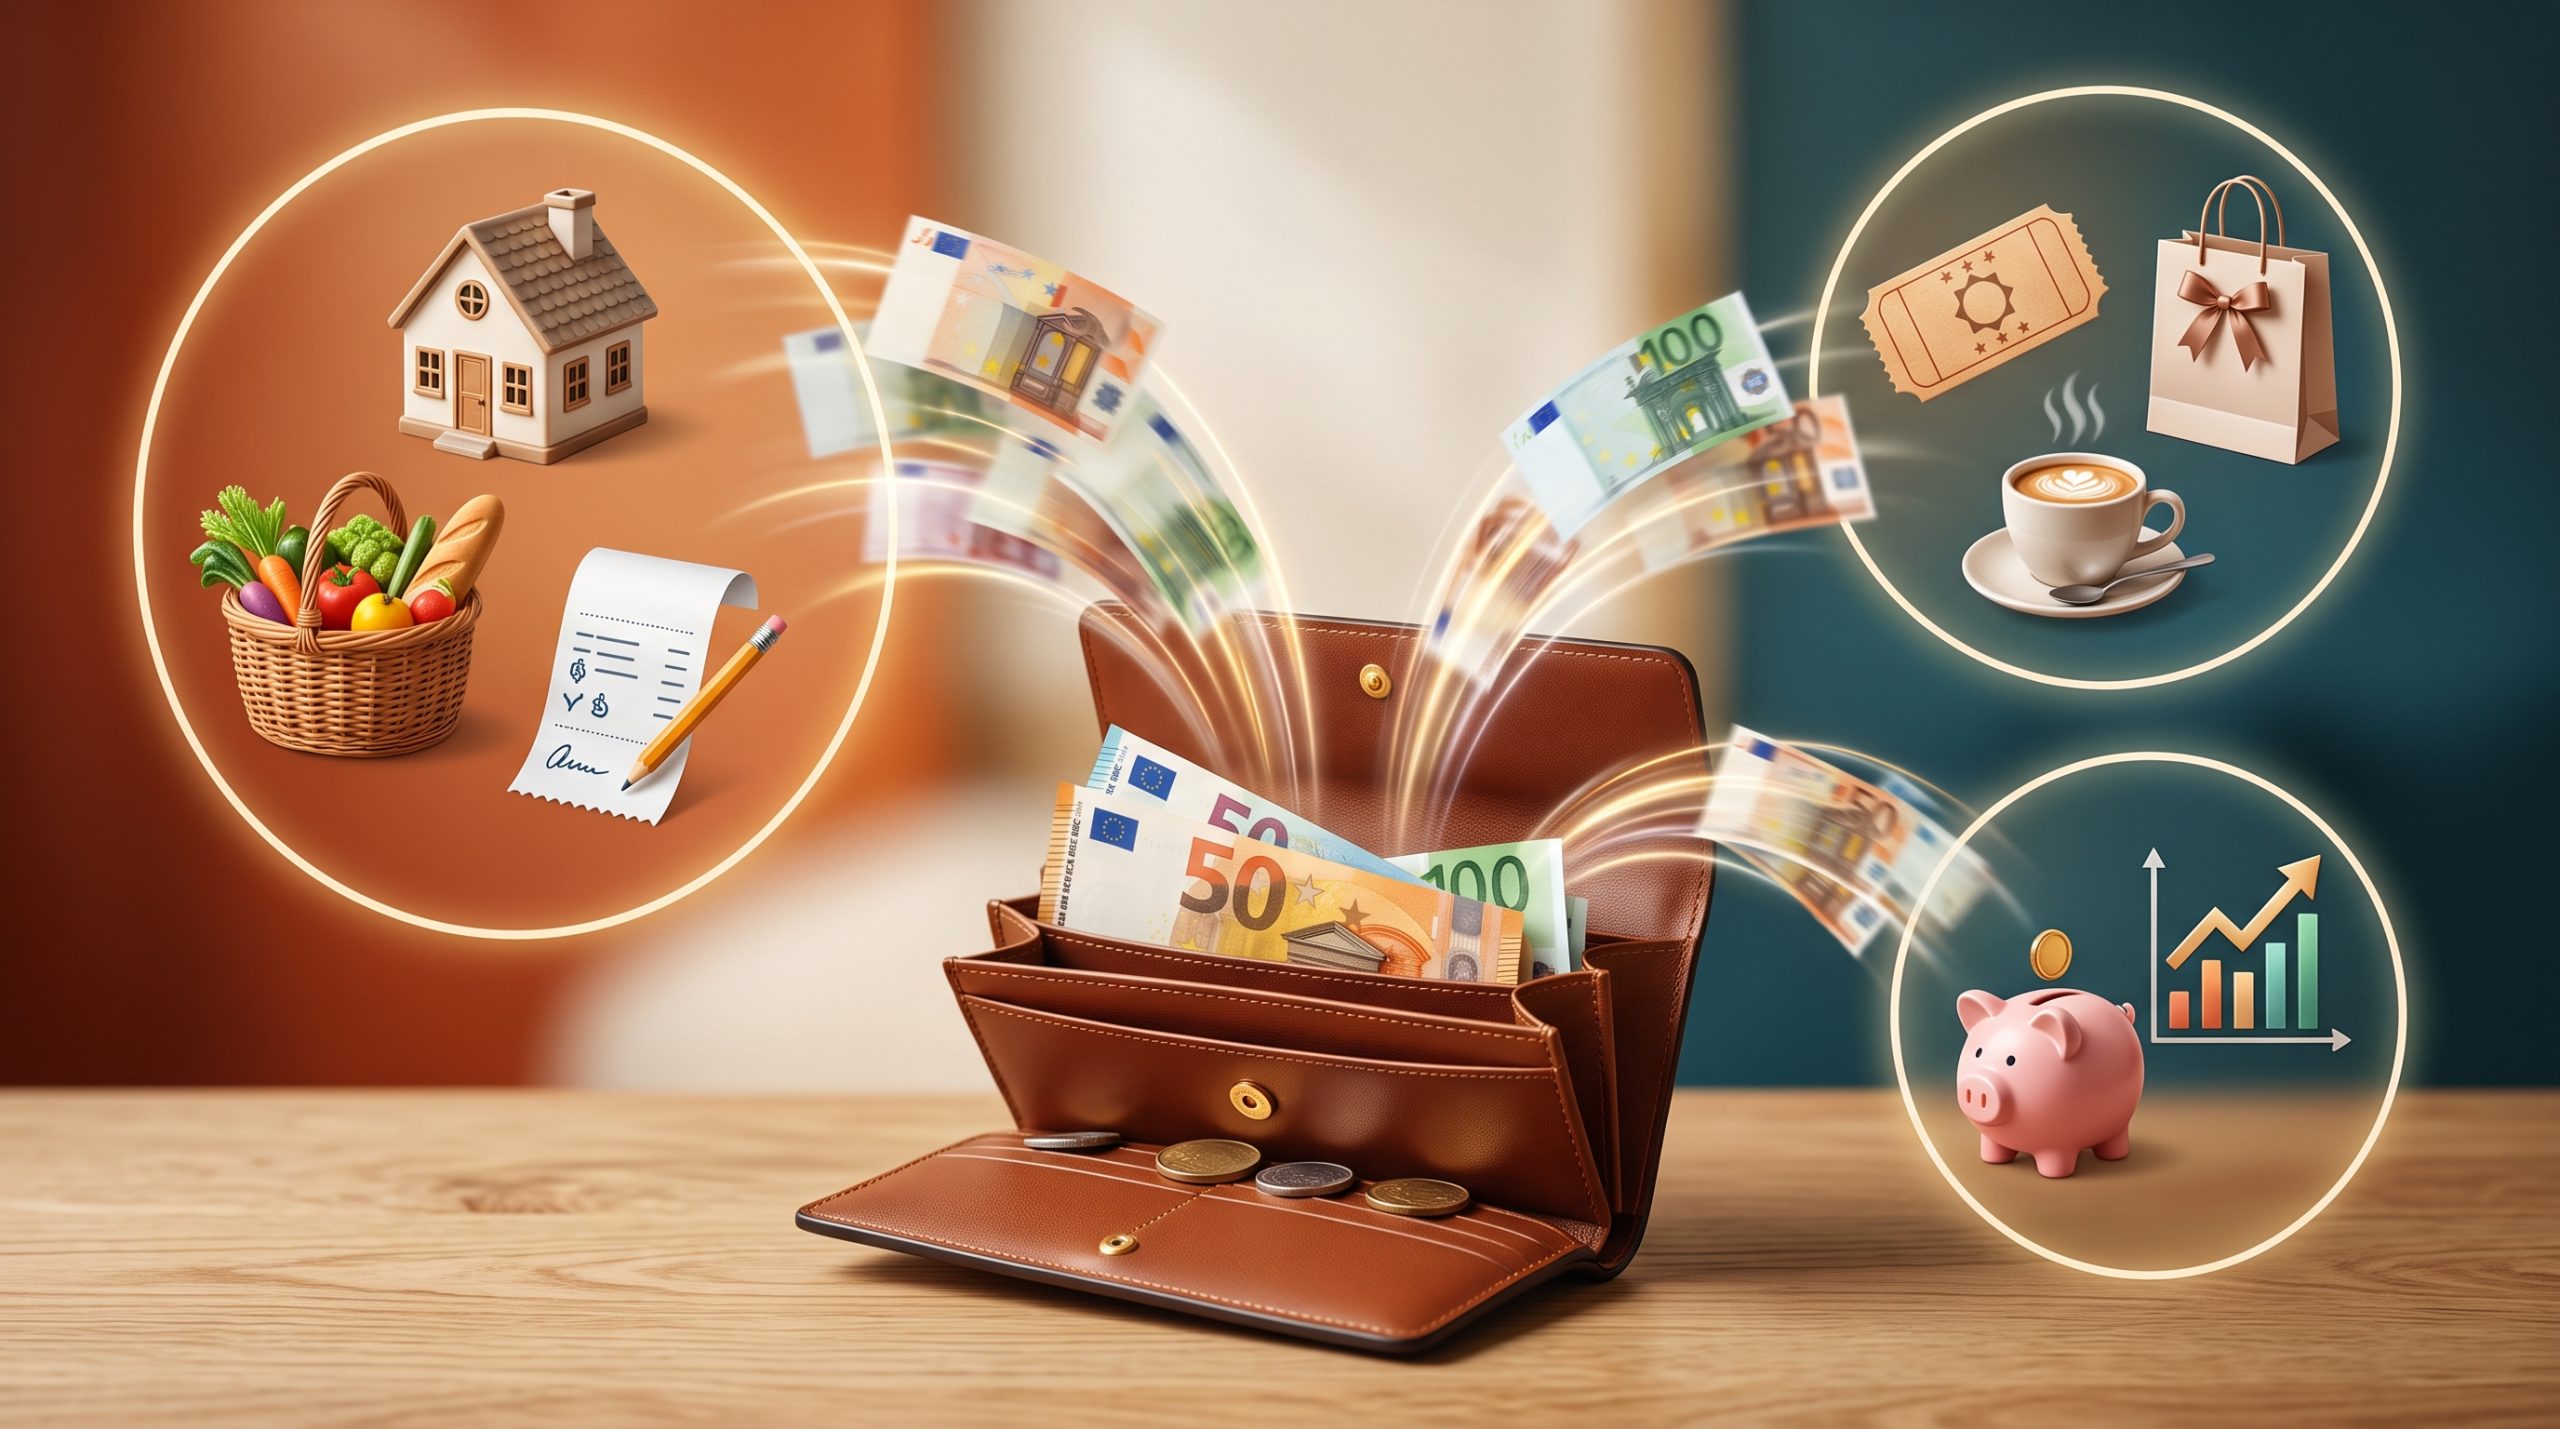
El método 50/30/20 es una regla de presupuesto que permite distribuir los ingresos netos mensuales en tres categorías: necesidades, deseos y ahorro u objetivos financieros.
Su principal ventaja es que resulta fácil de entender y poner en práctica. No necesitas controlar cada céntimo desde el primer día, sino tener una idea clara de adónde va tu dinero.
Eso sí, sus porcentajes son orientativos. Si el alquiler consume una parte importante de tus ingresos o tienes otras obligaciones económicas, puedes adaptar la distribución a tu situación.
¿En qué consiste el método 50/30/20?
La regla propone repartir los ingresos netos —el dinero que recibes después de las retenciones y deducciones correspondientes— de la siguiente manera:
| Categoría | Porcentaje orientativo | Para qué sirve |
|---|---|---|
| Necesidades | 50 % | Cubrir los gastos esenciales |
| Deseos | 30 % | Pagar ocio y gastos no imprescindibles |
| Ahorro y objetivos financieros | 20 % | Crear un fondo de emergencia, ahorrar, invertir o reducir deudas |
Por ejemplo, si cobras 2.000 euros netos al mes, la distribución de referencia sería de 1.000 euros para necesidades, 600 euros para deseos y 400 euros para ahorro y objetivos financieros.
Estas cantidades no son obligaciones. Si gastas menos en ocio, puedes aumentar el ahorro. Si tus necesidades superan el 50 %, puedes modificar temporalmente los porcentajes y buscar formas realistas de equilibrar el presupuesto.
1. Destina el 50 % a las necesidades
La primera parte del presupuesto está pensada para cubrir los gastos esenciales para vivir y mantener tus obligaciones cotidianas.
Entre ellos pueden encontrarse:
- Alquiler o cuota hipotecaria.
- Alimentación básica y productos de primera necesidad.
- Electricidad, agua y otros suministros.
- Transporte necesario para trabajar o estudiar.
- Gastos básicos de salud.
- Seguros necesarios según tus circunstancias.
- Teléfono e internet cuando sean necesarios para tu vida diaria.
- Pagos mínimos de las deudas y otras obligaciones imprescindibles.
No todos los gastos de una categoría son iguales para cada persona. Por ejemplo, tener un vehículo puede ser necesario para desplazarte al trabajo, pero determinadas características o extras del coche pueden responder a preferencias personales.
La idea es distinguir entre lo imprescindible y aquello que puedes reducir o eliminar sin comprometer tus necesidades básicas.
¿Qué ocurre si las necesidades superan el 50 %?
Imagina que ingresas 2.000 euros netos y tus gastos esenciales ascienden a 1.400 euros. Eso representa el 70 % de tus ingresos.
En este caso, aplicar la regla de forma estricta no sería realista. Puede que tengas un alquiler elevado, personas a tu cargo o ingresos que dejan poco margen después de pagar lo básico.
En lugar de culpabilizarte por no cumplir el porcentaje, revisa los gastos que realmente puedes modificar. Comparar suministros, revisar seguros, reducir desplazamientos costosos o estudiar alternativas de vivienda puede ayudarte, aunque no siempre sea posible cambiar los gastos principales a corto plazo.
2. Reserva el 30 % para los deseos
La segunda categoría incluye gastos que mejoran tu calidad de vida, pero que no son imprescindibles para cubrir las necesidades básicas.
Por ejemplo:
- Restaurantes y pedidos de comida.
- Viajes y escapadas.
- Cine, conciertos y otras actividades de ocio.
- Suscripciones de entretenimiento.
- Hobbies y aficiones.
- Compras no esenciales.
- Dispositivos electrónicos que no necesitas para trabajar o cubrir una necesidad básica.
Si tus ingresos netos son de 2.000 euros, el 30 % equivale a 600 euros al mes.
No tienes que gastar esos 600 euros obligatoriamente. Se trata de una referencia máxima orientativa, no de una cantidad que debas consumir.
Si gastas 450 euros en ocio y compras, los 150 euros restantes pueden reforzar tu ahorro o ayudarte a alcanzar otro objetivo.
Esta categoría también tiene una función importante: permitirte disfrutar del presente sin que cada compra se convierta en una decisión difícil. Un presupuesto sostenible debe contemplar tanto tus obligaciones como tus preferencias personales.
3. Dedica el 20 % al ahorro y los objetivos financieros
La última parte del método se destina a mejorar tu estabilidad económica y prepararte para gastos futuros.
Puede utilizarse para distintos objetivos:
Fondo de emergencia. Dinero reservado para imprevistos, como una reparación necesaria o una pérdida temporal de ingresos.
Ahorro para objetivos concretos. Por ejemplo, una mudanza, unos estudios, la entrada de una vivienda o una compra importante.
Inversión. Dinero destinado a objetivos de medio o largo plazo, teniendo en cuenta que los productos financieros pueden perder valor y que conviene valorar el riesgo antes de invertir.
Reducción de deudas. Pagos adicionales para disminuir determinadas deudas, después de revisar sus intereses, condiciones y posibles costes de amortización anticipada.
Si cobras 2.000 euros netos, el 20 % son 400 euros mensuales.
No tienes que repartir esa cantidad siempre de la misma manera. Si todavía no dispones de un fondo para imprevistos, puede tener sentido priorizarlo antes de asumir riesgos de inversión. Si tienes deudas con intereses elevados, comparar el coste de esas deudas con tus alternativas de ahorro también puede ayudarte a decidir.
El orden adecuado dependerá de tus circunstancias, de la estabilidad de tus ingresos y de las obligaciones que tengas.
Ejemplo práctico del método 50/30/20
Imagina que una persona recibe 2.500 euros netos al mes.
Su presupuesto de referencia sería el siguiente:
| Categoría | Porcentaje | Presupuesto mensual |
|---|---|---|
| Necesidades | 50 % | 1.250 € |
| Deseos | 30 % | 750 € |
| Ahorro y objetivos financieros | 20 % | 500 € |
| Total | 100 % | 2.500 € |
Ahora supongamos que sus gastos reales son estos:
| Gasto | Importe mensual |
|---|---|
| Vivienda y suministros | 800 € |
| Alimentación | 250 € |
| Transporte | 100 € |
| Otros gastos esenciales | 100 € |
| Ocio y compras no esenciales | 500 € |
| Total de gastos indicados | 1.750 € |
En este ejemplo, las necesidades suman 1.250 euros y los deseos 500 euros. Quedan 750 euros disponibles.
La persona podría destinar 500 euros al ahorro y mantener los 250 euros restantes como margen para gastos irregulares, reforzar su fondo de emergencia o avanzar en otros objetivos.
Este margen es importante: no todos los meses tienen los mismos gastos. Pueden aparecer recibos anuales, reparaciones, viajes previstos o compras necesarias que conviene anticipar en el presupuesto.
Cómo saber si estás aplicando bien la regla
No necesitas alcanzar los porcentajes exactos para aprovechar el método. Puedes empezar calculando qué parte de tus ingresos ocupa cada categoría.
La fórmula es sencilla:
Porcentaje de una categoría = gasto de la categoría ÷ ingresos netos × 100
Por ejemplo, si cobras 2.000 euros netos y dedicas 1.200 euros a necesidades:
1.200 ÷ 2.000 × 100 = 60 %.
Tus necesidades representan el 60 % de tus ingresos, diez puntos porcentuales por encima de la referencia del método.
Ese resultado no significa automáticamente que tengas un problema financiero. Es una señal para revisar el presupuesto y comprender qué gastos están limitando tu capacidad de ahorro.
Lo importante es conocer tu situación real antes de decidir qué cambios puedes hacer.
¿Cómo adaptar el método 50/30/20 a tus circunstancias?
La regla funciona como punto de partida, pero no todos los hogares tienen los mismos ingresos, gastos o responsabilidades.
Puedes modificar los porcentajes según tus necesidades:
| Distribución orientativa | Cuándo podría servir |
|---|---|
| 60/20/20 | Cuando los gastos esenciales son elevados y necesitas limitar el ocio sin abandonar el ahorro |
| 55/25/20 | Cuando las necesidades superan el 50 %, pero todavía puedes reservar una parte para deseos y ahorro |
| 50/25/25 | Cuando tus necesidades están controladas y quieres reforzar tus objetivos financieros |
| 50/30/20 | Como referencia inicial si tus ingresos permiten cubrir las tres categorías |
Son ejemplos de distribuciones posibles, no reglas universales. Si tus gastos esenciales superan el 60 % de tus ingresos, puede ser necesario empezar por una distribución distinta y revisar gradualmente tu situación.
Si tus ingresos son irregulares, como puede ocurrir con algunos trabajos por cuenta propia, conviene calcular el presupuesto a partir de una estimación prudente de los ingresos disponibles y reservar margen para los meses de menor facturación.
¿Cómo clasificar los gastos que generan dudas?
Algunos pagos no encajan fácilmente en una sola categoría. Para clasificarlos, resulta útil preguntarse si el gasto cubre una necesidad, si responde a una preferencia o si está relacionado con una obligación financiera.
El teléfono móvil. Un servicio básico puede considerarse necesario, mientras que pagar más por un dispositivo de alta gama o por funciones que no necesitas puede corresponder a un deseo.
El coche. Si lo necesitas para trabajar, parte de sus gastos puede considerarse esencial. Sin embargo, los extras opcionales o una financiación más elevada por elegir un modelo superior pueden responder a preferencias personales.
Las compras a plazos. Conviene distinguir entre la compra y la deuda que genera. Un electrodoméstico necesario puede ser un gasto esencial, pero las cuotas siguen comprometiendo tus ingresos futuros. Los intereses y comisiones también deben tenerse en cuenta al evaluar el coste de la financiación.
Los seguros. Algunos pueden ser necesarios por ley, por contrato o por tus circunstancias personales. Otros ofrecen coberturas opcionales. Revisa qué protección necesitas realmente antes de decidir si puedes reducir el gasto.
No hace falta clasificar cada caso de forma perfecta. Lo importante es mantener un criterio coherente y entender cómo afectan los pagos a tu presupuesto.
Cómo aplicar el método 50/30/20 paso a paso
Si quieres empezar a utilizarlo, puedes seguir este proceso:
Paso 1. Calcula tus ingresos netos
Suma el dinero que recibes realmente cada mes. Si tienes ingresos variables, utiliza una estimación prudente basada en tus ingresos habituales y evita comprometer gastos fijos contando con meses excepcionalmente buenos.
Paso 2. Revisa tus gastos
Consulta los movimientos bancarios y los recibos de los últimos dos o tres meses. Incluye también los gastos que no aparecen todos los meses, como seguros anuales, impuestos, mantenimiento o reparaciones previsibles.
Puedes calcular cuánto representan al año y dividirlo entre doce para reservar una cantidad mensual.
Paso 3. Clasifica los pagos
Agrupa los gastos en necesidades, deseos y ahorro u objetivos financieros. Si tienes dudas sobre algún pago, aplica el mismo criterio todos los meses.
Paso 4. Compara tu distribución con la regla
Calcula qué porcentaje de tus ingresos ocupa cada categoría. Así podrás identificar si el ocio está desplazando el ahorro o si las obligaciones esenciales dejan poco margen disponible.
Paso 5. Elige un cambio realista
No intentes recortar todos los gastos al mismo tiempo. Empieza por una medida concreta, como revisar una suscripción, planificar las compras o comparar el coste de un servicio.
Paso 6. Reserva el ahorro de forma planificada
Si tu situación económica lo permite, puedes programar una transferencia periódica a una cuenta destinada al ahorro. No es necesario empezar con el 20 % si todavía no puedes asumirlo: una cantidad sostenible puede ser un primer paso.
Paso 7. Revisa el presupuesto cada mes
Comprueba si los porcentajes siguen teniendo sentido. Si cambian tus ingresos, tu vivienda o tus responsabilidades, adapta la distribución en lugar de mantener una regla que ya no encaja con tu realidad.
¿Conviene automatizar el ahorro?
Automatizar el ahorro puede facilitar que mantengas el hábito. En lugar de esperar a final de mes para ver cuánto dinero queda, puedes programar una transferencia después de recibir tus ingresos.
Por ejemplo, si puedes ahorrar 150 euros mensuales, reservarlos de forma automática puede ayudarte a acumular 1.800 euros en un año, sin contar intereses ni posibles retiradas.
No obstante, asegúrate de mantener suficiente dinero disponible para los recibos y gastos esenciales. Si automatizar una cantidad fija provoca que tengas que recurrir después a una tarjeta de crédito o a un préstamo para llegar a fin de mes, conviene reducirla y ajustar primero el presupuesto.
La prioridad es que el ahorro sea sostenible y no genere nuevas deudas.
Ventajas y limitaciones del método 50/30/20
Entre sus principales ventajas destacan:
- Es sencillo de entender y aplicar.
- Permite visualizar rápidamente la distribución de los ingresos.
- Ayuda a identificar categorías de gasto que podrían necesitar ajustes.
- Reserva espacio tanto para disfrutar del presente como para preparar objetivos futuros.
- Puede servir como punto de partida para crear un presupuesto mensual.
Sin embargo, también tiene limitaciones:
- No contempla por sí solo las diferencias en el coste de la vivienda entre zonas.
- Puede resultar difícil de aplicar con ingresos reducidos o irregulares.
- No establece un orden universal para pagar deudas, crear un fondo de emergencia o invertir.
- No sustituye el análisis de gastos anuales, obligaciones pendientes y necesidades particulares.
Por eso, utiliza los porcentajes como una referencia flexible. Un presupuesto útil es aquel que refleja tu situación y te ayuda a tomar decisiones realistas.
Preguntas frecuentes sobre el método 50/30/20
¿El método 50/30/20 se calcula sobre el sueldo bruto o neto?
Se calcula sobre los ingresos netos disponibles, es decir, el dinero que recibes después de las retenciones y deducciones que correspondan.
¿Qué hago si no puedo ahorrar el 20 % de mi sueldo?
Empieza con una cantidad que puedas mantener sin dejar de pagar tus necesidades ni generar nuevas deudas. Revisa tus gastos cuando sea posible y aumenta el ahorro gradualmente si tu situación mejora.
¿El dinero que no gasto en ocio se pierde dentro del presupuesto?
No. El 30 % destinado a deseos es una referencia, no una obligación de gasto. Si utilizas menos dinero, puedes dirigir la diferencia al ahorro, a tus objetivos o a crear un margen para gastos futuros.
¿Debo incluir el pago de deudas en el 50 % de necesidades?
Los pagos mínimos de deudas y las obligaciones que debes atender pueden formar parte de tus compromisos esenciales. Los pagos adicionales para reducir deuda pueden incluirse dentro de la categoría de objetivos financieros. Lo importante es contabilizar cada pago una sola vez y mantener un criterio consistente.
¿Es mejor ahorrar o invertir ese 20 %?
Depende de tus circunstancias. El dinero para imprevistos y objetivos cercanos suele requerir disponibilidad y un riesgo reducido. La inversión puede ser adecuada para determinados objetivos a largo plazo, pero implica riesgos y no garantiza ganancias. Antes de invertir, considera tus deudas, tu horizonte temporal y tu capacidad para asumir pérdidas.
Conclusión: utiliza el método como una guía, no como una obligación
El método 50/30/20 ofrece una forma sencilla de organizar el sueldo: aproximadamente un 50 % para necesidades, un 30 % para deseos y un 20 % para ahorro y objetivos financieros.
Su utilidad no consiste en cumplir unas cifras perfectas, sino en comprender cómo distribuyes tus ingresos, detectar desequilibrios y decidir qué cambios son posibles.
Empieza por revisar tus gastos reales, establece prioridades y adapta los porcentajes a tu situación. Si al principio solo puedes ahorrar una cantidad pequeña, procura que sea sostenible y evita recurrir a nuevas deudas para mantener una distribución ideal sobre el papel.
El mejor presupuesto es el que puedes mantener en el tiempo, cubre tus necesidades y te permite avanzar hacia tus objetivos sin descuidar tu bienestar actual.
Acerca del autor