Descubre qué es la inflación, cómo reduce el poder adquisitivo de tus ahorros y cómo calcular su efecto sobre tu dinero a largo plazo.
La inflación es un concepto económico que aparece con frecuencia en las noticias, pero su importancia va mucho más allá de las estadísticas. Afecta al coste de la compra, a los gastos del hogar y a la cantidad de dinero que necesitas para alcanzar tus objetivos financieros.
Su efecto sobre el ahorro es especialmente importante: aunque mantengas la misma cantidad de euros en tu cuenta bancaria, con el paso del tiempo podrías comprar menos cosas con ese dinero.
Por eso, para valorar tus ahorros e inversiones, no basta con observar cuánto dinero tienes o qué rentabilidad has obtenido. También necesitas tener en cuenta cómo evolucionan los precios.
En esta guía explicamos qué es la inflación, cómo se mide en España, qué ocurre con el dinero cuando los precios aumentan y cómo incorporar este factor a tus cálculos financieros.
Qué es la inflación y cómo se mide
La inflación es el aumento generalizado del nivel de precios de los bienes y servicios durante un periodo determinado. Cuando los precios aumentan, cada euro permite adquirir una cantidad menor de productos y servicios que antes.
Esto no significa que todos los precios suban al mismo tiempo ni en la misma proporción. Mientras algunos productos pueden encarecerse, otros pueden mantener su precio o incluso abaratarse.
En España, uno de los indicadores más utilizados para medir la evolución de los precios de consumo es el Índice de Precios de Consumo (IPC), elaborado por el Instituto Nacional de Estadística (INE).
El IPC mide cómo varían los precios de una cesta representativa de bienes y servicios consumidos por los hogares. Entre ellos se incluyen categorías como alimentación, vivienda, transporte, vestido y ocio.
Puedes consultar la metodología y los últimos datos publicados en la página oficial del INE sobre el IPC.
Por ejemplo, si la tasa anual de inflación es del 3 %, significa que el nivel general de precios medido por ese indicador ha aumentado un 3 % respecto al mismo periodo del año anterior. No significa que cada producto haya subido exactamente ese porcentaje.
Cómo afecta la inflación al poder adquisitivo
El poder adquisitivo indica qué cantidad de bienes y servicios puedes comprar con el dinero del que dispones.
Cuando los precios aumentan y tus ingresos o ahorros no crecen al mismo ritmo, tu capacidad de compra disminuye.
Imagina que una cesta de productos y servicios cuesta actualmente 1.000 euros. Si sus precios aumentan un 3 %, esa misma cesta costará 1.030 euros, suponiendo que su precio evoluciona exactamente a esa tasa.
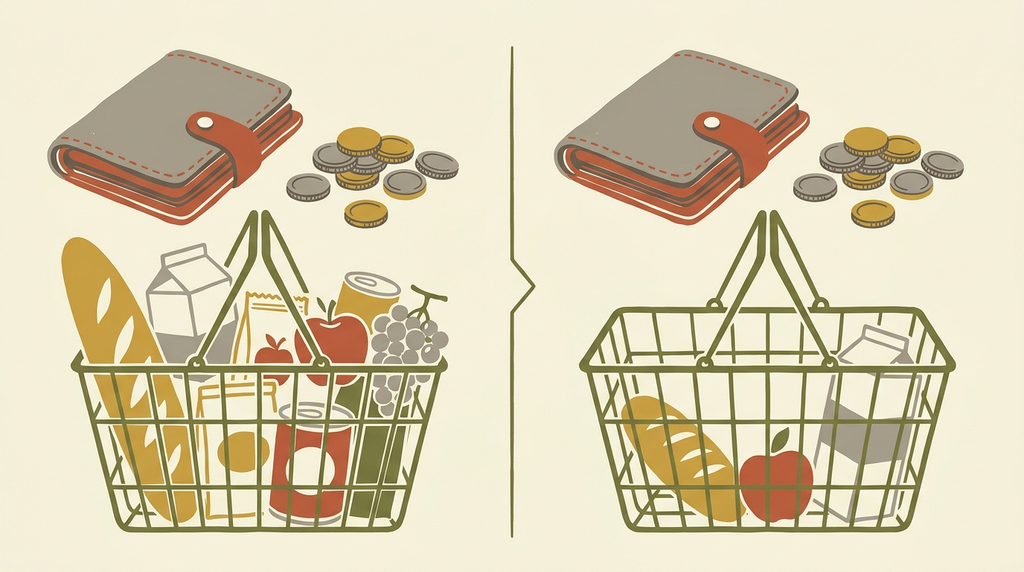
Si tus ingresos siguen siendo los mismos, necesitarás dedicar más dinero para mantener el mismo nivel de consumo.
Con los ahorros ocurre algo parecido. Puedes conservar intacto el saldo de tu cuenta, pero ese saldo tendrá menos capacidad para pagar bienes y servicios si sus precios han aumentado.
El Banco de España explica este efecto en su guía sobre qué es la inflación.
Qué ocurre con 10.000 euros si los precios aumentan durante años
Para entender el efecto de la inflación, conviene distinguir entre el importe que aparece en tu cuenta y su valor en términos de poder adquisitivo.
Supongamos que tienes 10.000 euros y los mantienes durante diez años sin obtener intereses. Para este ejemplo, imaginemos que la inflación media anual se mantiene en el 2 % durante todo ese periodo.
La evolución sería la siguiente:
| Momento | Coste de una cesta que hoy vale 10.000 € |
|---|---|
| Hoy | 10.000 € |
| Dentro de 1 año | 10.200 € |
| Dentro de 5 años | 11.040,81 € |
| Dentro de 10 años | 12.189,94 € |
Son cifras hipotéticas, calculadas con una inflación constante del 2 % anual; no constituyen una previsión de la inflación futura.
Después de diez años, necesitarías aproximadamente 12.190 euros para comprar lo que hoy cuesta 10.000 euros.
Si siguieras teniendo únicamente 10.000 euros, conservarías la misma cantidad nominal, pero su poder adquisitivo equivaldría a unos 8.204 euros actuales.
Este ejemplo muestra por qué es importante considerar la inflación al planificar objetivos a largo plazo, como financiar estudios, comprar una vivienda o preparar la jubilación.
Qué es la rentabilidad nominal y qué es la rentabilidad real
Para valorar el rendimiento de un producto de ahorro o inversión, es necesario diferenciar dos conceptos.
Rentabilidad nominal: es el rendimiento expresado en euros, sin descontar el efecto de la inflación.
Rentabilidad real: refleja cómo cambia el poder adquisitivo de tu dinero después de tener en cuenta la inflación.
Una forma sencilla de entenderlo es comparar la rentabilidad obtenida con el aumento de los precios. Sin embargo, para calcular la rentabilidad real exacta hay que utilizar la relación matemática entre ambas tasas.
La fórmula es:
[
r_{\text{real}}=\frac{1+r_{\text{nominal}}}{1+\text{inflación}}-1
]
Las tasas deben expresarse en formato decimal al introducirlas en la fórmula. Por ejemplo, un 4 % se representa como 0,04.
Veamos tres situaciones hipotéticas:
| Rentabilidad nominal | Inflación | Rentabilidad real aproximada |
|---|---|---|
| 1 % | 3 % | −1,94 % |
| 3 % | 2 % | 0,98 % |
| 5 % | 2 % | 2,94 % |
Los cálculos no incluyen impuestos ni costes adicionales.
En el primer caso, el dinero aumenta nominalmente, pero pierde poder adquisitivo. En los otros dos, la rentabilidad supera la inflación y el poder de compra aumenta antes de considerar impuestos y gastos.
El Banco de España explica esta diferencia en su información sobre tipos de interés nominales y reales.
Cómo afecta la inflación al dinero en efectivo
Guardar dinero en efectivo o mantenerlo en una cuenta sin remuneración permite disponer de él cuando lo necesitas. Esta disponibilidad puede ser importante para pagar gastos cotidianos y afrontar imprevistos.
Sin embargo, si los precios aumentan durante un periodo prolongado y el dinero no genera intereses, su poder adquisitivo disminuye.
Esto no significa que debas invertir todo tu dinero para evitar la inflación. El dinero destinado a emergencias debe cumplir una función distinta de los ahorros reservados para objetivos a largo plazo.
Lo importante es distinguir entre:
- El dinero que necesitas tener disponible para gastos e imprevistos.
- El ahorro destinado a objetivos próximos.
- El dinero que, según tus circunstancias y el plazo de tus objetivos, podrías plantearte destinar a inversiones con sus correspondientes riesgos.
Cada parte cumple una función diferente. La disponibilidad inmediata puede ser más importante que obtener una rentabilidad cuando se trata de dinero que podrías necesitar en cualquier momento.
Cómo afecta la inflación a las cuentas remuneradas y los depósitos
Las cuentas remuneradas y los depósitos pueden generar intereses que compensen parte o la totalidad de la inflación, dependiendo de su remuneración y de cómo evolucionen los precios.
Imagina que depositas 10.000 euros en un producto que ofrece un interés anual del 2 %.
Si mantuvieras esa remuneración durante un año completo, obtendrías 200 euros de intereses brutos, suponiendo que no haya otros movimientos ni condiciones que alteren el cálculo.
Al finalizar el año tendrías 10.200 euros antes de impuestos. Si durante ese mismo periodo la inflación fuera del 3 %, los precios habrían aumentado más que tu saldo.
Por tanto, aunque tu dinero hubiera crecido en términos nominales, su poder adquisitivo habría disminuido.
Al comparar productos de ahorro, revisa:
- El interés que ofrecen y durante cuánto tiempo se aplica.
- Si la remuneración es fija o variable.
- Los requisitos para obtenerla.
- Las comisiones y condiciones de la cuenta.
- La fiscalidad aplicable a los intereses.
No conviene elegir un producto únicamente por el interés anunciado. También debes comprobar sus condiciones y si se adapta a tus necesidades de disponibilidad y seguridad.
Cómo afecta la inflación a las inversiones
Invertir no elimina automáticamente el riesgo de perder poder adquisitivo. Una inversión puede obtener una rentabilidad positiva y, aun así, ofrecer un rendimiento real negativo si los precios aumentan más rápidamente.
Por ejemplo, si una inversión obtiene una rentabilidad nominal del 3 % y la inflación es del 4 %, la rentabilidad real será aproximadamente del −0,96 %, antes de impuestos y costes.
Además, las inversiones no reaccionan todas de la misma manera ante la inflación.
Acciones. La evolución de las empresas puede verse afectada por el aumento de sus costes, su capacidad para trasladarlos a los clientes y las expectativas económicas. La cotización también depende de otros factores, por lo que las acciones no constituyen una protección garantizada frente a la inflación.
Bonos. Los cambios en los tipos de interés y en las expectativas de inflación pueden influir en el precio de los bonos, especialmente en los de tipo fijo. Si los tipos de interés del mercado aumentan, el precio de muchos bonos existentes puede disminuir.
Fondos de inversión. Su comportamiento depende de los activos en los que invierten y de su estrategia. Un fondo diversificado puede repartir determinados riesgos, pero no garantiza ganancias ni protección frente a la inflación.
Inmuebles. Los alquileres y los precios de las viviendas pueden evolucionar de forma diferente según la ubicación y las condiciones del mercado. Los gastos de mantenimiento, los impuestos, la financiación y la falta de liquidez también deben tenerse en cuenta.
Por tanto, no existe una inversión que proteja de forma automática y en todas las circunstancias frente a la inflación. Antes de elegir un producto, conviene evaluar sus riesgos, sus costes y el plazo durante el que puedes mantenerlo.
Qué relación existe entre inflación y tipos de interés
La inflación también puede influir en las decisiones de política monetaria de los bancos centrales.
Cuando las autoridades monetarias modifican los tipos de interés, pueden cambiar las condiciones de financiación de hogares y empresas. Esos cambios también pueden influir en la remuneración de algunos productos de ahorro y en la valoración de determinados activos financieros.
Por ejemplo, una subida de los tipos puede encarecer algunos préstamos a tipo variable cuando les corresponde una revisión. Al mismo tiempo, las nuevas ofertas de ahorro pueden llegar a proporcionar una remuneración mayor, aunque esto depende de las decisiones de cada entidad y de las condiciones del mercado.
En el caso de los bonos de tipo fijo, una subida de los tipos de mercado suele ejercer presión a la baja sobre el precio de los bonos existentes, aunque el efecto concreto depende de sus características.
La relación no es inmediata ni idéntica para todos los productos. Los tipos de interés también dependen de las expectativas económicas, las decisiones de los bancos centrales y otros factores.
Por eso, conviene analizar conjuntamente la inflación, los tipos de interés y las condiciones de cada producto, en lugar de asumir que un cambio económico tendrá el mismo efecto sobre todos los ahorros e inversiones.
¿La inflación afecta igual a todas las personas?
No. La inflación que experimenta cada hogar puede ser distinta porque no todas las familias compran los mismos productos ni destinan la misma proporción de sus ingresos a cada gasto.
Imagina dos hogares. El primero dedica una parte importante de su presupuesto a la electricidad y al transporte. El segundo gasta una proporción mayor en otros bienes y servicios cuyos precios evolucionan de manera diferente.
Aunque ambos vivan en España y consulten el mismo IPC, el aumento de sus gastos personales podría ser distinto.
Esto ocurre porque el IPC refleja la evolución de una cesta representativa del consumo de los hogares, pero no reproduce exactamente los hábitos de cada familia.
El Banco de España analiza esta cuestión en su artículo sobre por qué la inflación no nos afecta a todos por igual.
Para planificar tu presupuesto, puede resultar útil revisar tus propios gastos y comprobar qué categorías tienen más peso en tu economía. Así podrás entender mejor cómo te afectan los cambios de precios.
Cómo tener en cuenta la inflación al planificar tus objetivos
La inflación es especialmente relevante cuando el objetivo financiero está situado varios años en el futuro.
Supongamos que calculas que necesitarás 30.000 euros para un determinado objetivo dentro de diez años. Si haces el cálculo utilizando únicamente los precios actuales, podrías quedarte corto si el coste de ese objetivo aumenta.
Para evitarlo, puedes utilizar distintos escenarios de inflación y comprobar cómo cambiaría la cantidad que necesitas acumular.
Por ejemplo, con una inflación hipotética constante del 2 % anual, un objetivo que hoy cuesta 30.000 euros tendría un coste aproximado de 36.570 euros dentro de diez años.
Este cálculo es ilustrativo, no una predicción. La inflación real puede ser superior o inferior, y el coste de un objetivo concreto no necesariamente evoluciona igual que el IPC general.
Al planificar, conviene:
- Definir el objetivo y el plazo.
- Estimar su coste actual.
- Calcular varios escenarios de evolución de los precios.
- Valorar cuánto necesitas ahorrar periódicamente.
- Revisar el plan cuando cambien tus circunstancias o las estimaciones económicas.
Si el objetivo está lejos en el tiempo, también puedes estudiar distintas opciones de ahorro e inversión, teniendo presente que cualquier inversión implica riesgos y que una rentabilidad futura no está garantizada.
Errores frecuentes al ignorar la inflación
Hay varios errores que pueden llevar a una planificación financiera poco realista.
Pensar que mantener el mismo saldo significa conservar el mismo poder adquisitivo. Si los precios suben, una cantidad fija de dinero puede comprar menos cosas.
Fijarse únicamente en la rentabilidad nominal. Una inversión puede aumentar en euros y, aun así, perder poder adquisitivo después de tener en cuenta la inflación.
Suponer que todas las inversiones protegen frente a la inflación. Los activos tienen características y riesgos diferentes; ninguno garantiza una protección completa en cualquier circunstancia.
Calcular objetivos futuros utilizando solo los precios actuales. Si necesitas dinero dentro de muchos años, conviene valorar cómo podrían cambiar los costes.
Tomar decisiones precipitadas por una noticia económica. Una cifra mensual de inflación no explica por sí sola qué debería hacer cada persona con sus ahorros. Es importante considerar la situación financiera, los objetivos y los riesgos.
Comprender estos errores ayuda a utilizar la inflación como una variable más de la planificación, sin convertirla en el único factor que determina las decisiones.
Conclusión: por qué debes tener en cuenta la inflación
La inflación es el aumento general del nivel de precios y puede reducir el poder adquisitivo de tus ahorros con el paso del tiempo.
Por eso, al analizar tus finanzas, no basta con observar el saldo de tu cuenta o la rentabilidad nominal de una inversión. También es necesario considerar cuánto han aumentado los precios y qué capacidad de compra conserva tu dinero.
Diferenciar entre rentabilidad nominal y real, revisar las condiciones de los productos de ahorro y calcular el coste futuro de tus objetivos puede ayudarte a planificar con mayor precisión.
No puedes conocer con certeza cómo evolucionará la inflación durante los próximos años, pero sí puedes incorporarla a tus cálculos y revisar tus estimaciones periódicamente.
La clave no es buscar una inversión que prometa eliminar todos los efectos de la inflación, sino comprender cómo puede afectar a tus objetivos y tomar decisiones fundamentadas en información fiable, tus necesidades y los riesgos que puedes asumir.
Este artículo tiene una finalidad informativa y educativa. No constituye asesoramiento financiero personalizado ni una recomendación para contratar productos de ahorro o inversión.
Acerca del autor