Descubre qué es un plan de pensiones, cómo funciona, qué ventajas fiscales tiene, cuándo puedes rescatarlo y qué comisiones y riesgos debes valorar antes de contratarlo.
Preparar la jubilación no consiste únicamente en calcular la pensión pública que podrías recibir. Algunas personas también acumulan ahorro durante su vida laboral para disponer de ingresos adicionales cuando dejen de trabajar.
Una de las alternativas disponibles son los planes de pensiones. Sin embargo, antes de contratar uno conviene entender cómo se invierte el dinero, qué tratamiento fiscal tienen las aportaciones, en qué situaciones puedes recuperarlo y qué riesgos asumes.
Aunque pueden ofrecer ventajas fiscales, no son necesariamente la mejor opción para todo el mundo. La decisión depende de tus ingresos, tu situación fiscal, tu horizonte de ahorro y la necesidad que tengas de disponer del dinero.
¿Qué es un plan de pensiones?
Un plan de pensiones es un instrumento de previsión social pensado principalmente para complementar los ingresos durante la jubilación.
El dinero que aportas se integra en un fondo de pensiones, cuyo patrimonio se invierte siguiendo una política determinada. El valor de tus derechos consolidados depende de las aportaciones realizadas, de la evolución de las inversiones y de los gastos aplicables.
Por eso, un plan de pensiones no funciona como una cuenta bancaria tradicional. El saldo no tiene por qué aumentar todos los años y, salvo que exista una garantía específica en las condiciones del producto, puedes perder parte del capital invertido.
Su finalidad principal es ayudarte a acumular ahorro para el largo plazo, aunque la normativa también contempla determinadas situaciones en las que es posible cobrarlo antes.
¿Cómo funciona un plan de pensiones?
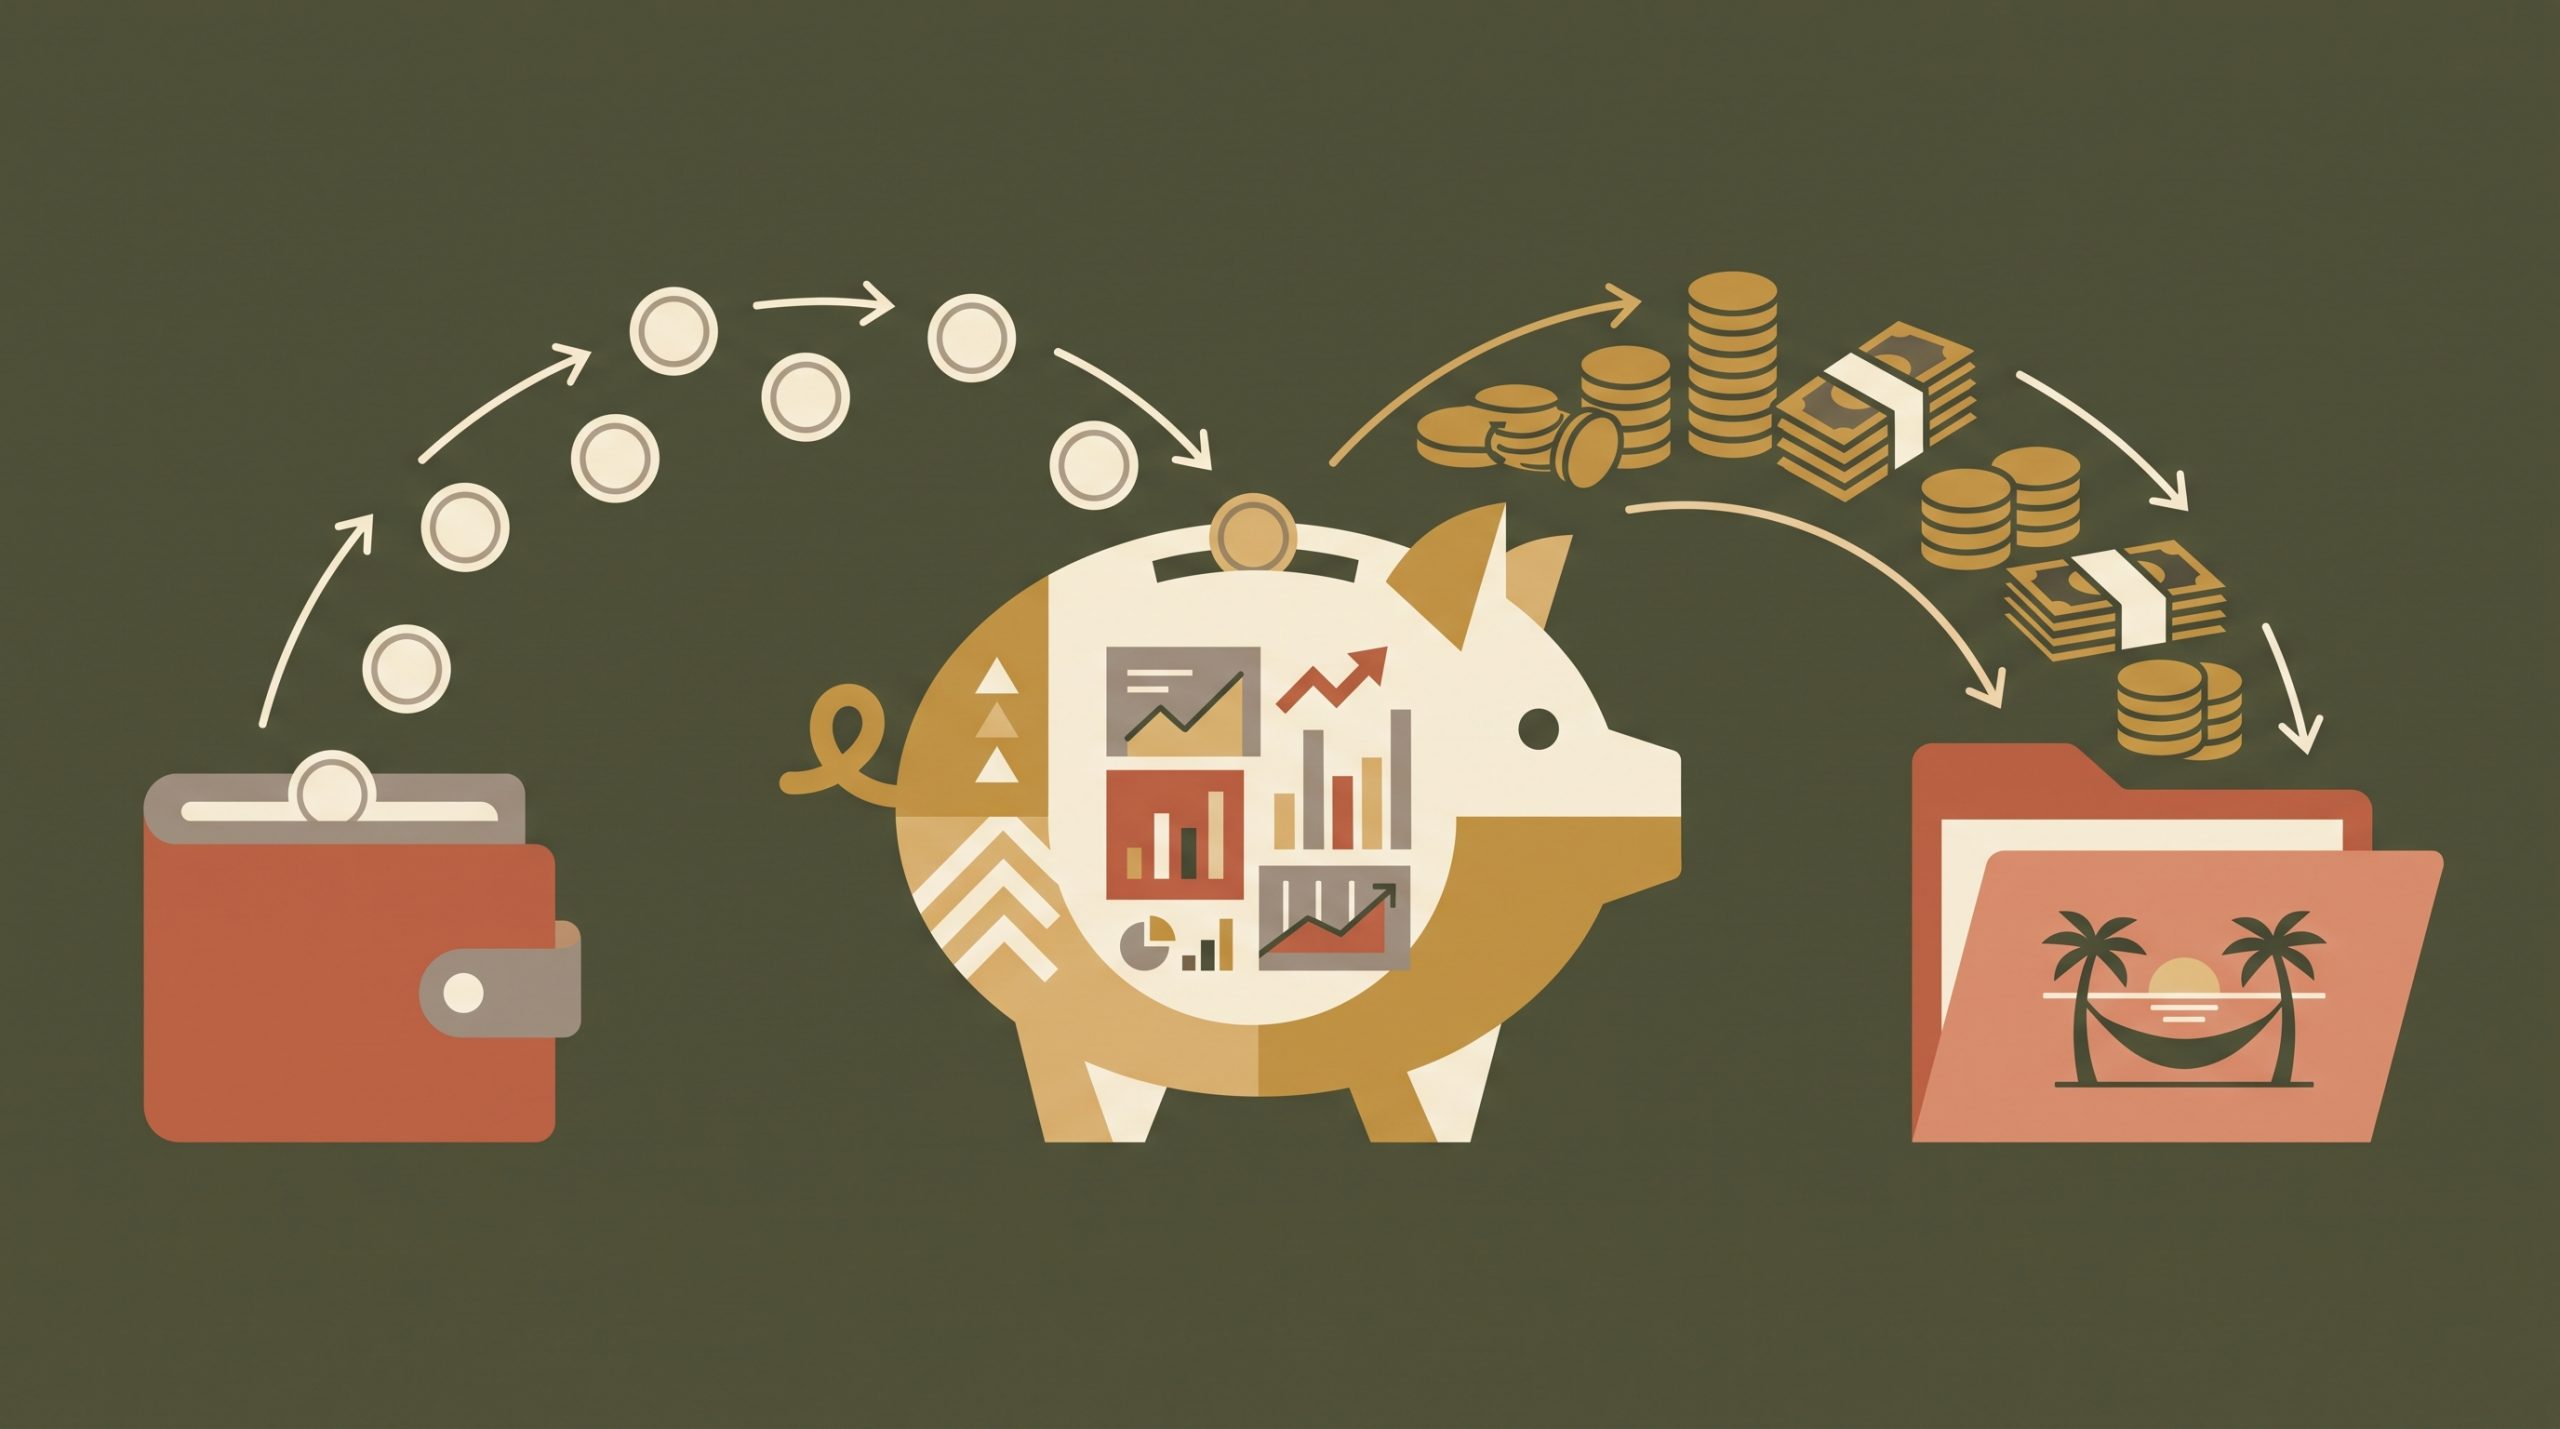
Su funcionamiento se puede entender en cinco pasos:
- Realizas aportaciones. Puedes ingresar dinero de acuerdo con los límites y las condiciones aplicables al plan.
- El patrimonio se invierte. La entidad gestora administra las inversiones conforme a la política establecida.
- El valor evoluciona. Las inversiones pueden generar ganancias o pérdidas, mientras que los gastos reducen la rentabilidad neta.
- Acumulas derechos consolidados. Estos representan el valor que te corresponde dentro del plan en cada momento.
- Cobras la prestación cuando procede. Cuando se produce una contingencia cubierta o concurre un supuesto legal de disponibilidad, puedes solicitar el rescate.
Ejemplo sencillo
Imagina que aportas 100 euros al mes durante 20 años. Sin contar rentabilidad ni comisiones, habrías ingresado un total de 24.000 euros.
El valor final podría ser superior o inferior a esa cantidad, dependiendo de cómo evolucionen las inversiones y de los gastos del producto. Por tanto, los 24.000 euros representan las aportaciones acumuladas, no una rentabilidad garantizada ni una promesa sobre el saldo final.
Este ejemplo permite distinguir dos conceptos: el dinero que aportas y el valor que alcanza tu ahorro con el paso del tiempo.
¿Quién gestiona el dinero?
En un plan de pensiones intervienen diferentes entidades con funciones distintas.
- Entidad promotora: impulsa la creación del plan.
- Entidad gestora: administra el fondo y toma las decisiones de inversión dentro de la política establecida.
- Entidad depositaria: custodia los activos y desempeña las funciones de control que le corresponden.
- Partícipe: es la persona que realiza aportaciones o tiene derechos en el plan.
Como partícipe, normalmente no eliges individualmente cada activo que compra o vende el fondo. Lo que debes conocer es su política de inversión, los riesgos que asume y el horizonte temporal recomendado.
Tipos de planes de pensiones
Una clasificación importante distingue entre planes individuales, asociados y de empleo.
| Tipo de plan | Características principales |
|---|---|
| Individual | Lo contrata una persona con una entidad que comercializa el producto. |
| Asociado | Está vinculado a una asociación, sindicato, gremio u otra entidad promotora para sus miembros, según las condiciones del plan. |
| De empleo | Lo promueve una empresa u organización para sus trabajadores o para el colectivo que corresponda. Puede incluir contribuciones empresariales. |
Dentro de estos sistemas existen distintas modalidades, incluidos los planes de empleo simplificados para determinados colectivos.
La diferencia no es solo organizativa. Puede influir en quién realiza las aportaciones, en los límites aplicables y en las posibilidades de reducción fiscal.
¿Cuánto dinero puedes aportar?
Es importante distinguir entre el límite financiero de las aportaciones y el límite fiscal de las cantidades que puedes reducir en el IRPF. No son exactamente lo mismo.
Como referencia, para el ejercicio fiscal 2025, el límite general de aportaciones a sistemas de previsión social es de 1.500 euros anuales, con posibles incrementos en determinados supuestos, especialmente en sistemas de empleo y bajo las condiciones legales correspondientes.
En los casos que cumplen los requisitos, el incremento relacionado con los sistemas de empleo puede alcanzar hasta 8.500 euros adicionales. No significa que todas las personas puedan aportar automáticamente esa cantidad: depende del tipo de contribución y de las condiciones establecidas por la normativa.
Además, la reducción fiscal está sujeta a límites propios, entre ellos el porcentaje de los rendimientos netos del trabajo y de actividades económicas que establece la ley.
Puedes consultar los detalles en la Agencia Tributaria: aportaciones anuales máximas y límite de reducción.
Como estos límites pueden cambiar, conviene comprobar la normativa correspondiente al ejercicio en el que realices la aportación y presentes la declaración.
¿Qué ventajas fiscales tienen?
Una de las características más conocidas de los planes de pensiones es que determinadas aportaciones pueden reducir la base imponible general del IRPF, siempre que se cumplan los requisitos y se respeten los límites aplicables.
Esto puede reducir el impuesto que pagas en el ejercicio de la aportación. Sin embargo, reducir la base imponible no significa recibir una devolución equivalente a todo el dinero aportado ni dejarlo exento de impuestos para siempre.
El efecto real depende de factores como tus ingresos, tu situación fiscal y el margen disponible para aplicar la reducción.
Ejemplo orientativo de la ventaja fiscal
Imagina, únicamente para ilustrar el mecanismo, que realizas una aportación de 1.000 euros que cumple los requisitos para reducir tu base imponible y que el tipo marginal aplicable a esa parte de la base es del 30 %.
En ese supuesto simplificado, la reducción del impuesto podría rondar los 300 euros.
| Concepto | Importe ilustrativo |
|---|---|
| Aportación al plan | 1.000 € |
| Tipo marginal supuesto | 30 % |
| Posible reducción del impuesto | 300 € |
Este cálculo no es una estimación personalizada ni garantiza ese ahorro fiscal. El resultado efectivo depende de la declaración completa y de los límites legales. Además, las prestaciones cobradas posteriormente tributan, con carácter general, como rendimientos del trabajo.
Por eso, para valorar la ventaja fiscal es necesario considerar tanto el momento de aportar como el momento de recuperar el dinero.
¿Cómo tributa el rescate de un plan de pensiones?
Cuando cobras una prestación de un plan de pensiones, las cantidades percibidas tributan generalmente como rendimientos del trabajo en el IRPF.
Esto significa que el importe cobrado se incorpora a los ingresos del trabajo del ejercicio, de acuerdo con las reglas fiscales aplicables. El resultado dependerá también del resto de tus ingresos y de tus circunstancias personales.
Por ejemplo, si cobras una cantidad elevada en un único año, tus ingresos sujetos al impuesto pueden aumentar considerablemente en ese ejercicio. Esto puede tener un efecto fiscal distinto al de repartir los cobros entre varios años.
No obstante, repartir el rescate no siempre es automáticamente mejor: hay que considerar las cantidades, los ingresos previstos y las circunstancias de cada persona.
Antes de decidir cómo cobrar, puedes revisar la información de la Agencia Tributaria sobre el IRPF y los sistemas de previsión social.
¿Cuándo puedes recuperar el dinero?
Los planes de pensiones no están diseñados para permitir retiradas libres en cualquier momento, como sucede con una cuenta corriente.
Entre las contingencias que permiten cobrar una prestación se encuentran la jubilación y determinados supuestos de incapacidad, dependencia y fallecimiento, conforme a la normativa y a las condiciones aplicables.
También existen supuestos excepcionales de disposición anticipada, como determinados casos de enfermedad grave o desempleo de larga duración.
Desde 2025, además, es posible disponer anticipadamente de los derechos correspondientes a aportaciones que tengan al menos diez años de antigüedad, dentro de las condiciones legales. En los planes de empleo deben tenerse en cuenta, asimismo, las especificaciones del propio plan.
Puedes consultar el marco legal en el texto refundido de la Ley de Regulación de los Planes y Fondos de Pensiones.
Antes de contar con ese dinero para afrontar un gasto, comprueba qué derechos son disponibles, cuál es el procedimiento y qué consecuencias fiscales tendría el cobro.
¿Se puede rescatar todo de golpe?
Dependiendo de la situación y de las condiciones aplicables, la prestación puede cobrarse de diferentes formas:
- En forma de capital: recibes una cantidad en un único pago.
- En forma de renta: recibes pagos periódicos.
- De forma mixta: combinas un cobro inicial con pagos posteriores.
La elección puede influir en la planificación de tus ingresos y en la tributación del rescate.
Por ejemplo, cobrar una cantidad elevada de una sola vez puede concentrar muchos ingresos sujetos al IRPF en un mismo ejercicio. Una renta distribuida entre varios años puede producir una distribución fiscal diferente, aunque el resultado concreto depende de cada caso.
No existe una modalidad universalmente mejor. Conviene comparar las alternativas antes de solicitar el cobro y revisar si se cumplen los requisitos para aplicar algún régimen fiscal específico.
¿Qué ocurre si fallece el titular?
Si fallece el partícipe, el plan puede generar una prestación para los beneficiarios que correspondan según la designación realizada y las condiciones aplicables.
Por este motivo, es conveniente revisar quién figura como beneficiario y actualizar la designación cuando sea necesario.
El tratamiento fiscal depende de la naturaleza de la prestación y de las circunstancias de quienes la reciben. No conviene asumir que el dinero se transmite con el mismo tratamiento que cualquier otro activo de una herencia: hay que comprobar las reglas específicas aplicables.
¿Puedes cambiar de plan de pensiones?
En determinados supuestos, puedes movilizar los derechos consolidados de un plan a otro sin necesidad de cobrarlos.
Esto puede permitir cambiar de entidad o de estrategia de inversión manteniendo el ahorro dentro del sistema de previsión social. La movilización debe realizarse conforme al procedimiento y las condiciones legales.
Antes de cambiar, compara:
- La política de inversión y el nivel de riesgo.
- Las comisiones y los gastos aplicables.
- El horizonte temporal recomendado.
- Las condiciones de servicio y la información que facilita la entidad.
- Las posibles consecuencias fiscales de cualquier operación que implique un cobro, en lugar de una movilización.
No elijas un plan únicamente por su rentabilidad reciente o por una promoción comercial. Lo importante es comprobar si sus características encajan con tus necesidades.
¿Qué riesgos tiene un plan de pensiones?
Un plan de pensiones puede perder valor. El nivel de riesgo depende de los activos en los que invierte y de su estrategia.
Un plan con una exposición elevada a la renta variable puede experimentar variaciones importantes. Otro que invierta principalmente en renta fija tendrá riesgos diferentes, como los relacionados con los tipos de interés y la solvencia de los emisores.
Antes de contratar, conviene revisar el documento de datos fundamentales para el partícipe y la información periódica del producto.
Presta atención a estos aspectos:
- Riesgo de inversión: el valor de los activos puede bajar.
- Horizonte temporal: una estrategia puede no ser adecuada para alguien que necesitará el dinero pronto.
- Inflación: incluso si el saldo aumenta, el poder adquisitivo del ahorro puede evolucionar de forma diferente.
- Comisiones: reducen el resultado neto acumulado.
- Liquidez: no siempre puedes retirar el dinero cuando quieras.
La rentabilidad histórica sirve como información sobre lo ocurrido en el pasado, pero no garantiza resultados futuros.
¿Por qué importan las comisiones?
Las comisiones reducen la rentabilidad que finalmente conserva el partícipe. Su efecto puede acumularse durante periodos largos.
Imagina dos productos con la misma rentabilidad bruta hipotética, pero con gastos diferentes. El que soporte menos costes tendría, en igualdad de condiciones, una rentabilidad neta mayor.
Sin embargo, no basta con elegir el plan que tenga la comisión más baja. También hay que comparar productos con políticas de inversión y niveles de riesgo similares.
Revisa los gastos de gestión y depósito, así como cualquier otro coste que resulte aplicable, y valora su efecto sobre el ahorro a largo plazo.
¿Es lo mismo un plan de pensiones que ahorrar por tu cuenta?
No. Ambos métodos pueden formar parte de una estrategia para preparar la jubilación, pero tienen características distintas.
| Aspecto | Plan de pensiones | Ahorro o inversión fuera del plan |
|---|---|---|
| Fiscalidad de las aportaciones | Puede permitir reducciones fiscales dentro de los límites legales. | Depende del producto y de su normativa fiscal. |
| Disponibilidad del dinero | Está sujeta a contingencias y supuestos legales. | Depende del producto; algunos permiten disponer del dinero con mayor facilidad. |
| Riesgo | Depende de la política de inversión del plan. | Depende de la cuenta, activo o producto elegido. |
| Gastos | Dependen del plan y del fondo. | Dependen de la herramienta utilizada. |
| Planificación | Orientado principalmente a la jubilación. | Puede adaptarse a diferentes objetivos y plazos. |
Esta comparación es general. No todos los productos de ahorro e inversión tienen las mismas condiciones, riesgos o impuestos.
La decisión debe tener en cuenta tanto la jubilación como las necesidades que puedas tener antes de llegar a ella.
¿Para quién puede tener sentido un plan de pensiones?
Puede encajar en una estrategia de ahorro a largo plazo para una persona que:
- Quiere complementar sus ingresos futuros.
- Puede mantener ese ahorro sin necesitarlo a corto plazo.
- Comprende los riesgos de la política de inversión elegida.
- Ha revisado las comisiones y las condiciones de rescate.
- Puede aprovechar el tratamiento fiscal dentro de los límites que le correspondan.
- Tiene en cuenta las demás formas de ahorro disponibles.
También puede ser relevante cuando una empresa realiza contribuciones a un plan de empleo. En ese caso, conviene conocer las condiciones de participación y las aportaciones que puede realizar la empresa.
Por el contrario, si necesitas disponer del dinero para gastos próximos o todavía no has organizado tu ahorro para imprevistos, puede ser preferible analizar primero esas necesidades.
Errores que conviene evitar
Contratarlo únicamente por la ventaja fiscal. La reducción de la base imponible es solo una parte del análisis. También importan las comisiones, el riesgo y la fiscalidad del rescate.
Pensar que el capital está garantizado. Salvo que exista una garantía específica en las condiciones del producto, el valor puede fluctuar y también disminuir.
Ignorar las condiciones de disponibilidad. No debes asumir que puedes recuperar el dinero libremente cuando quieras.
Elegir por la rentabilidad de los últimos años. Los resultados históricos no garantizan los futuros y pueden corresponder a periodos de mercado excepcionales.
No planificar el rescate. La forma y el momento del cobro pueden influir en la tributación y en los ingresos disponibles durante la jubilación.
Olvidar las comisiones. Incluso diferencias aparentemente pequeñas pueden afectar al resultado neto con el paso del tiempo.
Cómo revisar un plan de pensiones antes de contratarlo
Antes de tomar una decisión, utiliza esta lista de comprobación:
- Comprueba el nivel de riesgo y en qué activos invierte.
- Lee el documento de datos fundamentales para el partícipe.
- Revisa las comisiones y los gastos.
- Comprueba los límites de aportación y las reducciones fiscales aplicables.
- Averigua en qué supuestos puedes recuperar el dinero.
- Valora cómo podría tributar el rescate.
- Compara el plan con otras alternativas de ahorro adecuadas para tu horizonte temporal.
Si la decisión tiene un efecto importante en tu situación financiera o fiscal, puede ser útil consultar a un profesional cualificado que analice tus circunstancias concretas.
Conclusión
Los planes de pensiones son instrumentos de previsión social destinados principalmente a complementar los ingresos durante la jubilación. Las aportaciones se integran en un fondo que invierte siguiendo una política determinada, por lo que el valor acumulado depende de las aportaciones, de la evolución de las inversiones y de los gastos.
Una de sus características más relevantes es que determinadas aportaciones pueden reducir la base imponible del IRPF, dentro de los límites legales. Sin embargo, las prestaciones cobradas tributan generalmente como rendimientos del trabajo.
También debes tener presente que no es un producto de liquidez inmediata, aunque existen contingencias y supuestos legales de disposición anticipada, incluidos determinados derechos vinculados a aportaciones con al menos diez años de antigüedad.
Antes de contratar un plan, compara su política de inversión, el nivel de riesgo, las comisiones, la fiscalidad y las condiciones de rescate. Un plan de pensiones puede ser una herramienta útil para preparar la jubilación, pero su conveniencia depende de las circunstancias y los objetivos de cada persona.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero, fiscal ni de inversión. La normativa puede cambiar; consulta las fuentes oficiales y las condiciones del producto antes de tomar una decisión.
Acerca del autor